

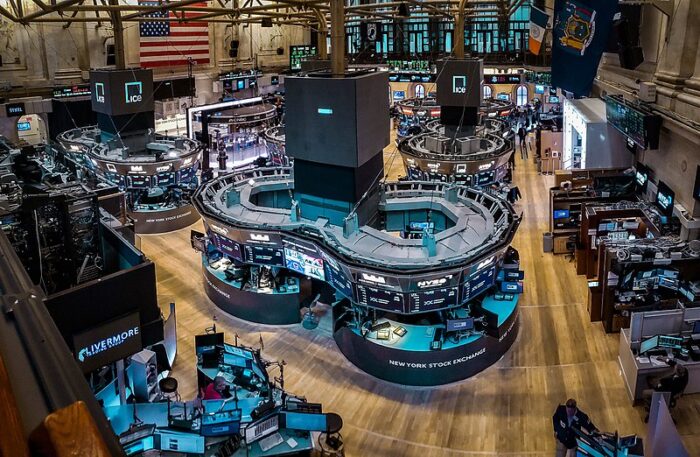
Le azioni statunitensi hanno chiuso in rialzo venerdì, segnando la quarta sessione consecutiva di guadagni, alimentata dalla forza delle Big Tech, mentre, sul fronte commerciale, le ultime dichiarazioni del Presidente Trump sui dazi hanno impedito guadani superiori. L’S&P 500 è salito dello 0,7%, il Nasdaq ha guadagnato l’1,1% e il Dow Jones ha guadagnato 20 punti. La proposta di Trump di imporre dazi al 50% alla Cina, ha aggiunto incertezza, mentre Pechino ha negato la notizia di colloqui in corso, compensando l’ottimismo derivante dalla decisione del gigante asiatico, di esentare dai dazi alcuni beni statunitensi. Le azioni di Alphabet sono salite dell’1,5% dopo aver superato le stime sugli utili, annunciato il suo primo dividendo in assoluto e rivelato un piano di riacquisto di azioni proprie da 70 miliardi di dollari. Tesla è balzata del 9,8% dopo la presentazione delle nuove regole per le auto a guida autonoma. Intel ha perso il 7% a causa di previsioni deboli e T-Mobile ha perso l’11% a causa della debole crescita degli abbonati. La prossima settimana, Amazon, Apple e Meta, altre aziende appartenenti ai “Magnifici Sette”, pubblicheranno i risultati finanziari. Wall Street ha registrato solidi guadagni settimanali, con l’S&P 500 in rialzo del 4%, il Nasdaq del 6% e il Dow Jones in rialzo del 2%.
VALUTE.
L’indice del dollaro statunitense ha corretto al rialzo, la settimana scorsa, da un minimo di 97.55, ha rimbalzato fino a 99.58, in seguito all’allentamento della tensione tra Trump e Powell, presidente della Federal Reserve. Dopo essere inizialmente sceso a un minimo di 97,55 dollari lunedì, l’indice ha chiuso la settimana a 99,17 dollari, facendo registrare, come detto, un massimo a 99.58. Il dollaro statunitense è stato oggetto di forti vendite dopo aver toccato il livello di resistenza chiave a 109,85 dollari all’inizio di quest’anno. I cambi in generale però, sono rimasti in trading range, proprio perché i prezzi sembrano aver assorbito tutte le notizie, positive o negative che fossero, e che sono giunte dal fronte economico e politico. Tecnicamente, nulla è cambiato, siamo in un chiaro trend rialzista, ma va detto che siamo su arrivati, alcuni giorni orsono, su delle resistenze importanti, in area 1.1550, che rappresenta un baluardo importante. Per ora abbiamo corretto di circa 200 pips e non si possono escludere ulteriori ribassi, verso 1.1210 30 area, importante area di supporto, che era stato violato come resistenza il 10 aprile e che rappresentava i massimi precedenti significativi, toccati due volte il 25 e 30 settembre dello scorso anno. Quello è il livello che non deve rompere per rimanere in fase rialzista. Il medesimo discorso vale per tutti i cambi contro dollaro, se osserviamo le majors e le oceaniche, ovvero ci sono dei punti chiave che rappresentano i supporti chiave da non bucare se si vuole pensare ad un rialzo verso i corrispettivi livelli di EurUsd di 1.2000 1.2200 nel medio termine e che per il Cable sono posti a 1.4200, per il UsdJpy in area 126.00, UsdCad a 1.3100 e oceaniche rispettivamente a 0.6900 e 0.6400. Tutto dipenderà ovviamente da come si evolverà la situazione dazi da qui in avanti, specialmente quando scadrà la tregua dei 90 giorni concessi da Trump come periodo nel quale i dazi reciproci sono stati abbassati al 10%. Vi è poi un altro nodo cruciale, che dipende da come si evolveranno i rapporti tra Usa e Cina, ora ai minimi storici.
TREASURIES IN CALO.
Venerdì, il rendimento dei titoli del Tesoro statunitensi a 10 anni è sceso di circa 3 punti base al 4,29%, estendendo il calo di quasi 4 punti base di giovedì, in presenza comunque, ancora di una forte incertezza derivante dalla guerra commerciale, nella speranza prò che possa emergere una de-scalation tra gli Usa e la Cina. Alcune indiscrezioni suggeriscono che la Cina stia valutando la possibilità di sospendere i dazi del 125% su alcune importazioni statunitensi, sebbene le autorità cinesi abbiano negato l’esistenza di negoziati sulle tariffe in corso. Nel frattempo, il presidente Trump ha ribadito che la sua amministrazione era in trattative con Pechino. Allo stesso tempo, le aspettative di futuri tagli dei tassi della Federal Reserve hanno fornito ulteriore supporto ai mercati obbligazionari. Il governatore della Fed Christopher Waller ha dichiarato che avrebbe sostenuto i tagli dei tassi se i dazi aggressivi avessero iniziato a pesare sul mercato del lavoro. Analogamente, la presidente della Fed di Cleveland Beth Hammack ha segnalato che la banca centrale potrebbe agire già a giugno, a condizione che vi siano chiare indicazioni sulla traiettoria dell’economia. I mercati stanno attualmente scontando un taglio di 25 punti base a giugno e prevedono un totale di tre tagli entro la fine dell’anno.
DATI USA.
Il sentiment dei consumatori dell’Università del Michigan per gli Stati Uniti è stato rivisto al rialzo a 52,2 ad aprile 2025 da una lettura preliminare di 50,8, rispetto al 57 di marzo. Nonostante la revisione al rialzo, il sentiment dei consumatori è sceso per il quarto mese consecutivo al livello più basso da luglio 2022, poiché i consumatori percepiscono rischi su molteplici aspetti dell’economia, in gran parte dovuti alla continua incertezza sulle politiche commerciali e alla potenziale ripresa dell’inflazione. L’indicatore delle aspettative è crollato a 47,3, anch’esso il livello più basso da luglio 2022, rispetto a una lettura preliminare di 47,1 e 52,6 di marzo. Le condizioni economiche sono peggiorate meno del previsto. Sul fronte dei prezzi, le aspettative di inflazione per l’anno successivo sono balzate al 6,5%, il livello più alto dal 1981, a causa dei rischi di applicazione delle tariffe. Tuttavia, il dato è uscito leggermente inferiore al 6,7% rispetto al comunicato preliminare. Le aspettative di inflazione a lungo termine sono salite al 4,4% dal 4,1%.
SETTIMANA ENTRANTE.
Durante la settimana che comincia oggi negli Usa, verranno pubblicati importanti dati macroeconomici, tra cui la prima stima della crescita del PIL per il primo trimestre del 2025, che potrebbe evidenziare un rallentamento significativo, con alcune previsioni che suggeriscono persino una possibile contrazione. Gli investitori si concentreranno anche sul rapporto sull’occupazione, sui dati sull’inflazione PCE e sull’indice PMI manifatturiero ISM. Sul fronte dazi, occhio agli sviluppi della disputa commerciale in corso tra Stati Uniti e Cina, con una buona probabilità di una potenziale de-escalation. Anche la stagione degli utili globali sarà al centro dell’attenzione, con importanti aziende come Apple, Microsoft, Amazon e Meta, pronte a pubblicare i risultati trimestrali. Inoltre, la settimana sarà ricca di dati economici chiave anche al di fuori degli Usa, con i dati sul PIL e sull’inflazione per l’intera Eurozona. Nel frattempo, si prevede che la Banca del Giappone manterrà invariati i tassi di interesse, mentre in Cina, tutti gli occhi saranno puntati sui dati PMI di aprile. Infine in Australia saranno pubblicati i dati sull’inflazione.
Saverio Berlinzani

Lascia un commento