

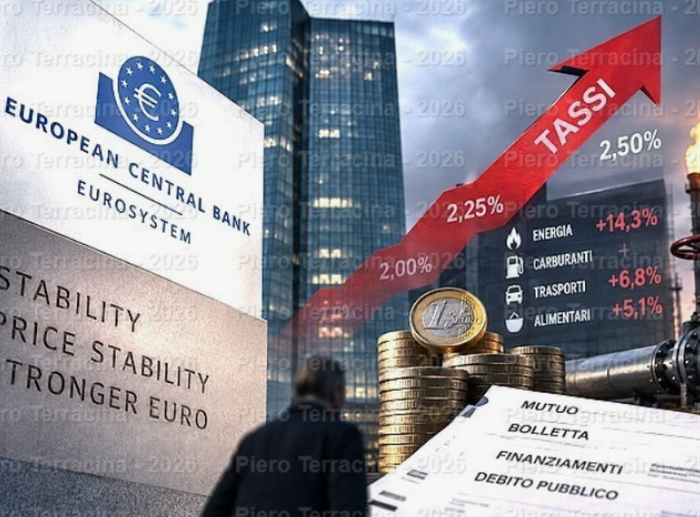
La BCE ha aumentato di un quarto di punto il costo del denaro. Non perché l’economia europea stia correndo troppo, ma perché l’inflazione è tornata al 3,3% e la componente energetica è salita del 14,3% in un anno. È questo il dato che conta davvero, perché tolta l’energia il quadro è molto meno allarmante. Francoforte teme però che il rincaro di petrolio, gas e carburanti finisca per trasferirsi stabilmente su trasporti, produzione, listini e salari, trasformando uno shock esterno in inflazione strutturale. Per questo interviene prima che il meccanismo si consolidi.
Alzare i tassi significa rendere più costoso il denaro per il sistema bancario e, di conseguenza, per famiglie e imprese. I mutui e i finanziamenti diventano meno convenienti, gli investimenti rallentano, si compra meno a credito e la domanda si raffredda. È questo il vero obiettivo della BCE. Non far scendere direttamente il prezzo del petrolio, cosa che non può fare, ma impedire che il rincaro dell’energia contagi l’intera economia. La politica monetaria funziona così: riduce la pressione della domanda per evitare che gli aumenti dei prezzi si autoalimentino.
Il problema è che questa cura ha un costo. L’Europa cresce poco e rendere il credito più caro significa frenarla ulteriormente. Per l’Italia il discorso è ancora più delicato, perché al costo del credito per famiglie e imprese si aggiunge quello di un debito pubblico superiore ai tremila miliardi. Non significa che da domani lo Stato pagherà interessi più alti su tutto il debito esistente, ma che ogni volta che vecchi titoli scadono e vengono sostituiti con nuove emissioni a rendimenti maggiori, il costo medio del debito tende a salire. Ed è qui che un quarto di punto smette rapidamente di sembrare poca cosa.
La decisione della BCE è quindi una scommessa precisa: meglio sacrificare una parte della crescita oggi piuttosto che lasciare che l’inflazione si radichi e dover intervenire molto più duramente domani. Il rischio, però, resta evidente. Se l’inflazione continuerà a essere alimentata soprattutto dall’energia e dalla geopolitica, Francoforte potrà aumentare ancora i tassi, ma non produrrà un solo metro cubo di gas né un barile di petrolio in più. È questo il limite della politica monetaria europea: può frenare la domanda interna, ma non eliminare le cause esterne che fanno salire i prezzi.
Per questo il rialzo dei tassi va letto per quello che è: una misura preventiva, comprensibile dal punto di vista della BCE, ma anche il segnale di un problema molto più grande. L’Europa continua a essere troppo esposta agli shock energetici, troppo dipendente dall’esterno e troppo lenta nel costruire una vera autonomia strategica. Quando l’energia torna a correre, Francoforte può soltanto tirare il freno. E il conto, come sempre, finisce su famiglie, imprese e bilanci pubblici.
Piero Terracina

Lascia un commento