

L’estrazione del gas non convenzionale o shale gas, diventata una frenesia negli Stati Uniti, è stato salutata come la nuova rivoluzione energetica. Lo shale gas viene chiamato non convenzionale perché fino a poco tempo fa era difficilmente sfruttabile in quanto tecnologicamente complicato o costoso. Il gas deve essere estratto con un processo di frantumazione idraulica di rocce profonde e recondite: la trivella scava un pozzo prima in verticale nel sottosuolo, poi devia a 90 gradi in orizzontale e proiettando con forza acqua mista a sabbia, ceramica e fluidi chimici per fratturare le rocce facendone sprigionare gli idrocarburi che vengono portati in superficie. Secondo l’amministrazione Obama lo shale oil garantirebbe per un secolo l’indipendenza energetica agli Stati Uniti, incrementerebbe l’export riducendo il deficit commerciale e rafforzando il dollaro. Si tratterebbe insomma della fonte energetica del futuro più promettente e con un forte impatto geopolitico. Ma è vero?
Innanzi tutto diamo un’occhiata alla mappa delle riserve distribuzione del gas elaborata dell’Agenzia di Informazione sull’Energia (EIA).
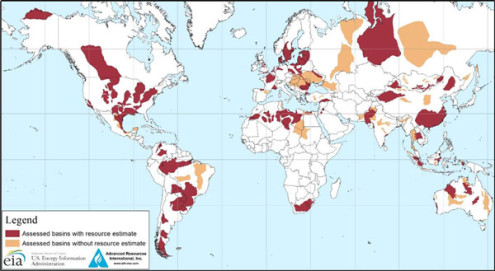
Le aree in scuro si riferiscono alle riserve sulle quali si hanno stime precise mentre quelle in chiaro a dati non ancora disponibili. Nell’area occidentale, i maggiori produttori sono Canada, USA, Argentina, Venezuela, Messico, mentre nell’area orientale, Russia, Cina, Libia, Australia, Pakistan. Le riserve, in Europa occidentale, si trovano soprattutto in Polonia. Il potenziale energetico è quindi distribuito in modo uniforme sui due emisferi e non è «strategico» solo per gli USA. Tale contesto renderebbe plausibile lo scatenarsi di una gara mondiale per lo sfruttamento della risorsa il cui esito dipenderebbe dai costi di estrazione, dalla durata dei giacimenti e ovviamente dal prezzo di mercato.
Economia dello shale gas
Quando si parla di autosufficienza energetica, bisogna sempre precisare: a che tassi di consumo, a quali prezzi di vendita, a quali tassi di interesse? E magari aggiungere che le previsioni si fanno a moneta costante. Altrimenti l’affermazione di Obama sull’autosufficienza per 100 anni, è solo propagandistica. Se infatti il consumo annuale aumenta, gli anni di autosufficienza si riducono (ad esempio, con un incremento di consumo del 7% all’anno, gli anni si ridurrebbero da 100 a 29). Inoltre poiché i giacimenti sono, in genere, economicamente utilizzabili solo al 75%, tale percentuale combinata con quella di aumento del consumo riduce ancora di più gli anni di autonomia energetica. Ora se da un giacimento convenzionale si riesce ad recuperare fino al 75% del gas contenuto, dalle rocce argillose si estrae al massimo il 30% del gas intrappolato. Se infine una volta estratto il gas lo si destina all’esportazione, il potenziale di indipendenza energetica si assottiglia ulteriormente. Sulla base di queste prime considerazioni ci pare dunque quantomeno avventato sostenere che lo shale gas sia una nuova rivoluzione energetica e consenta agli USA di diventare, come si è scritto, una «nuova Arabia Saudita» che si avvia alla prosperità. Naturalmente le medesime considerazioni valgono per qualsiasi altro paese.
Ma non è finita qui. Lo shale gas ha una produttività inferiore rispetto al gas convenzionale anche per un altro importante motivo.
I pozzi dopo un primo picco iniziale, si esauriscono molto più rapidamente di quelli tradizionali. Il tasso di esaurimento oscilla dal 79 al 95% nel giro di 36 mesi e per mantenere costante la produzione corrente occorre la perforazione di un elevato numero di pozzi il cui costo dipende dalla profondità e dal numero di fatturazioni e quindi da continui e notevoli investimenti. Un’analisi sulla produzione di 65.000 pozzi in 31 bacini, mostra che è necessaria una spesa annuale di oltre 42 miliardi di dollari solo per mantenere 7200 pozzi ogni anno a regime. Il grafico qui sotto mostra che il picco di produzione dovrebbe avvenire prima del 2020 dopodiché segue un rapido esaurimento delle riserve.
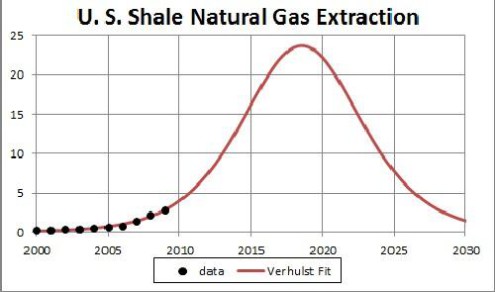
Fonte: Arthur E. Berman, A Perspective on Future US Natural Gas Supply and Price
Tuttavia il vincolo geologico o «teoria del picco», per cui, raggiunto un valore massimo, il ritmo di estrazione del gas decresce progressivamente fino ad azzerarsi, spiega ben poco senza la relazione fondamentale tra energia estratta e energia consumata nel processo. Per creare nuova energia è necessario consumare energia e pertanto bisogna valutare il rendimento energetico dell’investimento in energia o EROEI (Energy Return on Energy invested). Se l’EROEI è 10:1 significa che si estraggono 10 unità per ogni unità di energia investita. Nel 1930 l’EROI per il petrolio era 100:1; nel 1970 è sceso a 30:1 e oggi è circa di 17:1. Recenti calcoli dimostrano che quando il rapporto diventa 15:1, il costo di estrazione comincia a diventare pesante. Sempre nel caso del petrolio si prevede che nel 2020 il rapporto diventi di 11:1, in corrispondenza del quale il costo dell’energia dovrebbe aumentare del 50%. Per le fonti non convenzionali il rapporto peggiora: per lo shale gas è di 5:1, mentre per le sabbie bituminose e biocombustibili (biomasse ecc.) è di 3:1. La flessione dell’EROI significa che si dovrà impiegare più energia per l’estrazione, che la sua incidenza sul PIL aumenterà e che pertanto meno energia sarà disponibile nell’economia per tutti gli altri usi. Il problema è che per rendere utilizzabile il gas bisogna trasformarlo in liquido e questo ne comporta la refrigerazione all’incredibile temperatura di -126 gradi centigradi per raggiungere i quali è necessario, appunto, grande impiego di energia. Quanta? Grosso modo il 25%. Quindi già ¼ dell’energia racchiusa nel gas viene persa prima di arrivare al consumo finale. Qualcuno osserverà che in futuro miglioramenti tecnologici potrebbero minimizzare questa perdita. Ma siccome la tecnologia non crea energia e per essere sviluppata la deve assorbire, il bilancio energetico rimane inalterato. A tutto ciò bisognerebbe aggiungere le considerazioni sull’impatto ambientale che il fracking comporta: contaminazione dei siti, dell’acqua e dell’aria, rischi di migrazione delle sostanze tossiche, trattamento dei rifiuti e effetti connessi sulla salute, tutti temi che esulano dagli aspetti economici ma non meno cruciali.
L’ennesima bolla
In ultima analisi è sempre il prezzo di mercato a decidere della convenienza all’estrazione. Ma il punto di pareggio del gas è appena sotto i 75 dollari al barile e i prezzi di vendita correnti si aggirano su questo prezzo. Quello remunerativo dovrebbe essere di 100 dollari, livello in corrispondenza del quale le società estrattrici potrebbero remunerarsi, sviluppare il cash flow necessario a mantenere la produzione corrente e garantire il pay out agli investitori aumentandone la propensione ad impiegare capitale di rischio. Ma proprio perché il modello di business dello shale oil è insostenibile, le società di estrazione devono ricorrere ad una elevatissima leva finanziaria favorita da tassi di interesse mantenuti artificialmente a zero. Ora gli analisti di mercato sanno che ciò equivale a un sussidio perché a tassi di mercato il business sarebbe proibitivo. E allora come è stato possibile creare il miraggio dell’abbondanza energetica? Lo shale oil è in realtà il tipico prodotto del sistema politico-finanziario-mediatico. Nel 2001 l’ex vicepresidente Dick Cheney fu incaricato dal governo Bush di promuovere un Energy Task Force per organizzare un piano energetico nazionale. Cheney, proprietario di una società produttrice di fluidi chimici per il fracking, la Halliburton, riuscì col suo potere lobbistico a fare imporre all’EPA (Ente americano per la protezione ambientale) la totale esenzione per il settore dai controlli sui materiali tossici. Il «favore» recepito in un decreto del Safe Drinking Act è stato poi denominato «Halliburton Loophole» (la scappatoia di Halliburton) dal nome appunto della proprietà di Cheney: in sostanza l’industria estrattiva dei gas non è soggetta ad alcuna restrizione sull’uso dei materiali e fluidi utilizzati nel fracking. Proprio da quel momento è iniziata l’espansione frenetica dello shale oil.
Nel 2008 gli analisti di Wall Street invitavano a scommettere sul settore e il prezzo del gas schizzava a livelli senza precedenti illudendo gli investitori che l’alta quotazione fosse la norma. Ma nel 2009 la quotazione crollava e allora le banche di investimento si affrettavano a promuovere un boom di fusioni e acquisizioni che spingeva, contro ogni logica, alla produzione frenetica del gas per soddisfare però solo i target di profitto delle banche e degli analisti ma non quelli dei produttori super indebitati e con i bilanci in perdita. Le mergers & acquisitions hanno dato tuttavia l’impressione della crescita del settore che amplificata dalla retorica e propaganda ha portato acqua al mulino della politica e della finanza che ha continuato a pompare il settore per estrarre guadagni immediati. Si è dunque innescata la bolla che si è manifestata con una sovrapproduzione nel settore associata a redditività negativa. Tutta questa storia è ben sintetizzata dal grafico sotto che combina i miliardi di dollari delle fusioni societarie (gli istogrammi) attuate nei periodi sopracitati, e l’andamento del prezzo del gas espresso in piedi cubi (la linea blu). Come si vede, in corrispondenza dei bassi prezzi si innesca, con sorpresa, la frenesia delle fusioni.
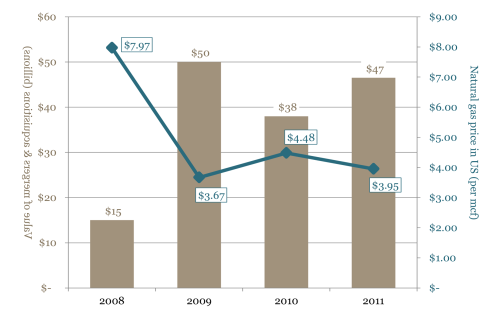 Fonte: IHS Herold; Energy Information Administration
Sulla scena del gas non convenzionale sono dunque apparsi quegli stessi attori della politica, delle lobby, della finanza armati delle stesse metodologie (elevatissime leve finanziarie; redditività apparente, sussidi, poca trasparenza, manipolazione del mercato, rapida discesa dei prezzi, sovraproduzione, distruzione di valore per gli azionisti) che hanno permesso la confezione, nel 2000, della bolla dei titoli tecnologici e tra il 2002-2007 di quella più spettacolare della cartolarizzazione dei mutui. Il modello di business dello shale oil appartiene alla stessa famiglia. Senza naturalmente alcun beneficio per l’economia reale. Il tutto condito dall’entusiasmo irresponsabile degli organi di informazione e dalla credulità del pubblico privo di strumenti di analisi. Pertanto anche in questo settore, grazie a fondamentali fasulli, si arriverà alla fase del too big to fail e poi a quella riparatrice del salvataggio. A spese del pubblico ovviamente, come previsto dal modello di business.

Il martellamento demenziale della pubblicità Enel, ” creare dall’energia energia NUOVA! ” rientra a pieno titolo nella balla planetaria dello shale gas e shale oil quali rimedi contro il picco energetico sempre più vicino, e contro cui è propagandata l’altra balla delle energie rinnovabili e alternative. La verità è che tra non molto un’intera storia, quella che fino ad oggi ci ha incantato, si concluderà e occorrerò inventarne una, questa sì davvero nuova.