

di Emilio Cozzi e Francesco Rosazza Boneitin*
Il 12 giugno è destinato a rimanere una data spartiacque per il settore spaziale. E non solo.
Con la sua quotazione in borsa, SpaceX punta infatti a ridefinire ancora una volta gli equilibri della space economy, spostando il baricentro dalla retorica delle grandi esplorazioni extraterrestri – celebre la maglietta “Colonize Mars” indossata da Elon Musk nel 2013 – alla convergenza tra infrastrutture spaziali, servizi di connettività e intelligenza artificiale.
Dopo il record stabilito da Saudi Aramco nel 2019, che con una valutazione di circa 2.400 miliardi di dollari raccolse $25,6 miliardi attraverso la propria offerta pubblica iniziale (IPO), SpaceX punta più in alto. Per l’imminente quotazione al NASDAQ e con il prezzo per azione pianificato a 135 dollari, l’azienda ha l’obiettivo di raccogliere $75 miliardi su una valutazione di circa $1.770 miliardi – la più grande IPO della storia.
Sarebbe opportuno ricordare che negli anni Musk ha abituato investitori e osservatori a traguardi a un primo sguardo irrealizzabili. Anche per questo, qualora si voglia comprendere il significato della quotazione, conviene andare oltre l’entusiasmo dei mercati e le promesse aziendali. Più che sugli annunci, vale la pena concentrarsi sui fattori che hanno alimentato l’ascesa di SpaceX: innovazione accelerata, ambizione strategica e una spinta all’integrazione verticale senza precedenti nel settore. Perché, dietro numeri da record e aspettative elevatissime, non tutto quel che luccica potrebbe rivelarsi oro.
Come si arriva alla quotazione?
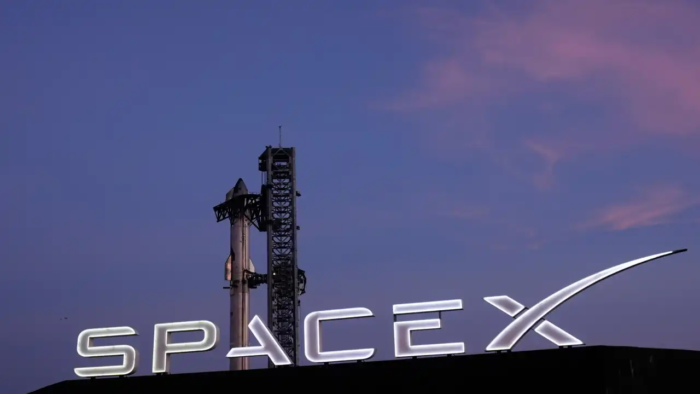
Fondata in California nel 2002, Space Exploration Technologies Corporation – meglio nota come SpaceX – ha acquisito in poco più di due decenni la leadership della space economy globale. Oggi, dalla sua Starbase in Texas, domina il mercato dei lanci: nel 2025 ha realizzato 170 missioni (165 con Falcon 9 e 5 test di Starship), quasi il doppio rispetto alla Cina (93) e la quasi-totalità di quelle statunitensi (180).
Il prospetto S-1 depositato alla Securities and Exchange Commission (SEC) dichiara che dal 2021 SpaceX ha lanciato oltre l’80% della massa globale portata in orbita ogni anno e trasformato lanci da “centinaia di milioni di dollari” in operazioni da “decine di milioni”. A tanto andrebbe aggiunto il controllo di Starlink, la più estesa costellazione di satelliti in orbita bassa esistente: al 3 marzo 2026 contava circa 9.600 apparati attivi, con oltre 12 milioni di abbonati in più di 160 Paesi. Da maggio 2026 ha superato la soglia dei 10mila satelliti operativi – circa due terzi di tutti gli oggetti funzionanti in orbita. Infine, con l’acquisizione di xAI nel febbraio scorso, ha aggiunto un altro tassello e integrato anche l’IA ai core business dell’azienda.
Proprio in coincidenza di quest’ultima operazione, SpaceX ha iniziato a prepararsi al grande passo della quotazione; prima, all’inizio di aprile, con la presentazione di una bozza di prospetto informativo S-1 alla SEC, quindi con la pubblicazione della proposta. Il susseguirsi di eventi suggerisce un disegno strategico più ampio da parte di Musk, che potrebbe ridefinire la traiettoria imminente dell’azienda.
Per un quarto di secolo, SpaceX aveva orgogliosamente difeso la propria scelta di rimanere privata, a differenza delle altre big tech statunitensi, che mediamente sono arrivate alla quotazione entro i primi sette anni di attività. Durante questo primo periodo SpaceX ha potuto contare su sostanziosi finanziamenti privati, con circa 10 miliardi di dollari di capitale raccolto, e sui contratti governativi, di un valore che oggi ammonta a circa $22,5 miliardi. Fondi sufficienti a supportare le attività spaziali senza subire troppo le dinamiche di mercato, difficilmente compatibili con l’alto rischio intrinseco alle attività extraterrestri.
La forma privata dell’azienda ha permesso a Musk di effettuare test – numerosi e non sempre di successo – prima di portare le proprie tecnologie alla maturità commerciale. Il motivo vero della quotazione, tuttavia, è un altro: estendere gli orizzonti aziendali non tanto su Marte, quanto verso l’intelligenza artificiale.
Il vero obiettivo dell’IPO: l’intelligenza artificiale
Se l’operazione che ha portato all’acquisizione di xAI, la società di intelligenza artificiale (IA) fondata da Musk nel 2023, – la più grande fusione della storia, con xAI valutata $250 miliardi e l’entità combinata $1.250 miliardi secondo Bloomberg – ha riposizionato SpaceX nell’universo dell’IA, è il potenziale di integrazione a rappresentare il vero nodo dell’IPO.
Secondo le stime indicate dalla stessa azienda nel Form S-1 depositato alla SEC, il mercato potenziale nel breve periodo assumerebbe un valore complessivo di $6.000 miliardi, di cui più di un terzo legato alle attività di intelligenza artificiale. Le stime individuano poi nell’IA un ulteriore vettore di crescita: il mercato potenziale delle applicazioni IA per le aziende (valutato $22.700 miliardi) farebbe lievitare il mercato potenziale di SpaceX a $28.440 miliardi.
Detto altrimenti, e assumendo come realistiche le stime aziendali, le attività spaziali di SpaceX finiranno per rappresentarne una parte marginale del business. Eppure, interpretare i numeri come il segnale di un ridimensionamento sarebbe fuorviante; al contrario, proprio il controllo delle infrastrutture spaziali potrebbe costituire il principale vantaggio competitivo con cui SpaceX intende affermarsi nel mercato dell’IA. Nel quale, tra l’altro, l’azienda di Musk risulta già un attore avanzato dal punto di vista tecnologico. Ne è prova l’accordo con Anthropic: l’azienda di Amodei verserebbe 1,25 miliardi di dollari al mese fino al 2029 per l’accesso esclusivo al datacenter Colossus 1 di Memphis, Tennessee, con oltre 220.000 GPU di Nvidia e 300 megawatt di potenza di calcolo. Come rivela lo stesso prospetto, xAI stava utilizzando Colossus 1 circa all’11% della sua capacità; SpaceX ha trasformato quel deficit in un asset da 15 miliardi di dollari l’anno. Un’estensione a Colossus 2, tuttora in fase di costruzione, è già pianificata.
La prospettiva di spostare le capacità computazionali nell’orbita bassa terrestre – l’obiettivo dichiarato da Musk nel post di annuncio dell’acquisizione di xAI – rimane tuttavia un’impresa ben più ambiziosa. Come avverte lo stesso prospetto, “data center spaziali e insediamenti lunari o marziani si basano su tecnologie non provate e potrebbero non raggiungere la sostenibilità commerciale”. Un’ammissione rara per un documento pensato al fine di sedurre gli investitori.
Alla ricerca dell’Elon Factor
Negli anni Musk ha abituato il pubblico al cosiddetto “Elon Factor”, cioè alla sua capacità di influenzare la percezione e, in modo indiretto, l’andamento delle azioni in base a sue dichiarazioni o iniziative pubbliche. Considerando gli eventi che precedono l’IPO, emerge con chiarezza la volontà di Musk di mostrare SpaceX come un’azienda integrata, innovativa, leader nel settore. Non è un caso se, a poche settimane dalla quotazione, Starship – nella sua più recente configurazione V3 – abbia superato con successo il dodicesimo test. Era una prova cruciale, ma il risultato è stato parziale: la Ship ha completato la traiettoria suborbitale e dispiegato 22 simulatori di satelliti Starlink V3, mentre il Super Heavy non ha riacceso i motori dopo la separazione, andando perso nel Golfo del Messico. Nessun fallimento, certo, ma nemmeno il trionfo che la vulgata ha preferito raccontare.
Il volo 12 è arrivato con quasi cinque mesi di ritardo rispetto alle previsioni di inizio anno e questo non è un dettaglio tecnico: è la variabile che più di ogni altra determinerà se la grande scommessa di SpaceX sarà vinta o persa. Senza un Starship capace di volare, atterrare e rifornirsi rapidamente, gli Starlink V3 rimarranno a terra, i datacenter orbitali resteranno un’idea e i ricavi promessi agli investitori una promessa sulla carta. Tuttavia, Starship è comunque in sostanziale vantaggio rispetto al diretto concorrente New Glenn – protagonista di un’esplosione con danni ingenti alla rampa LC-36 nel corso del test del 28 maggio 2026.
I rischi dell’IPO
A fronte di una quotazione i cui effetti saranno di certo positivi per l’azienda, non mancano i dubbi inerenti a potenziali conflitti di interesse e alla governance. Un primo rischio è legato alle numerose società controllate da Musk e alle possibili operazioni fra loro. Il timore è rafforzato da tre fattori: l’esperienza ha già evidenziato una propensione da parte di Musk a questo tipo di condotte (come testimoniato dall’acquisizione nel 2016 da parte di Tesla di SolarCity, di proprietà di alcuni cugini di Musk); vi è poi la visione fortemente integrata di Musk – che oggi, dopo l’acquisizione di xAI, comprende anche X, Grok e le infrastrutture di calcolo, secondo quanto riportato da Reuters; infine, dal 12 giugno Musk sarà a capo di due aziende quotate, oltre alle private Neuralink e The Boring Company. A testimonianza di questi rischi, i fondi pensione di New York e California si sono già dichiarati contrari alla struttura di controllo.
Per quanto riguarda la governance aziendale, la visione accentratrice di Musk si dovrà scontrare con i meccanismi di tutela degli investitori. I 555,6 milioni di azioni saranno suddivisi in due categorie (Classe A e Classe B), con le seconde dotate di dieci voti per azione e le prime di uno. L’azienda precisa, nel Form S-1, che questa struttura “limiterà o precluderà la vostra capacità di influenzare le questioni societarie”. Musk, infatti, manterrà circa l’85% dei diritti di voto, riducendo la possibilità per gli azionisti di minoranza di contestare i suoi indirizzi.
C’è poi la questione xAI. La sconfitta legale di Musk contro OpenAI ha rivelato alcune debolezze di xAI: secondo quanto riportato dal Time, il processo ha evidenziato che tutti gli undici co-fondatori originali di xAI hanno lasciato l’azienda. La società deve ancora dimostrare di riuscire a competere con gli altri modelli sul mercato, e l’accordo con Anthropic, paradossalmente, racconta anche di questo: Colossus 1 girava all’11% di utilizzo perché xAI non riusciva a sfruttarlo efficacemente per i propri carichi di lavoro, spostandosi su Colossus 2. SpaceX ha monetizzato un asset stranded, ma l’asset è stranded per una ragione.
Se queste considerazioni sembrano strettamente legate alla profittabilità del titolo in Borsa, in realtà rivelano una questione più ampia. Nel 2025 SpaceX ha registrato ricavi per 18,7 miliardi di dollari (+33% anno su anno), un adjusted EBITDA di 6,58 miliardi, ma anche una perdita netta di 4,937 miliardi, dovuta ai costi di sviluppo in IA, Starship, datacenter e infrastrutture. Alla valutazione di 1.770 miliardi, il mercato attribuisce alla società un multiplo vicino a 92 volte i ricavi del 2025: il prezzo incorpora soprattutto crescita futura. E quella crescita futura ha un nome solo: Starship.
Negli anni l’azienda si è affermata grazie all’affidabilità del Falcon 9 e all’innovazione portata da Starlink, creando un quasi monopolio nel settore. Molti governi ormai confidano nei servizi spaziali della compagnia per portare in orbita satelliti indispensabili all’economia e alla sicurezza nazionale. Il dato sui lanci evidenzia come l’ecosistema spaziale statunitense dipenda, de facto, da SpaceX poiché i concorrenti, per quanto affidabili, non garantiscono la stessa frequenza dei vettori di Musk.
L’IPO, quindi, da un lato apre SpaceX ai mercati pubblici, consentendole di raccogliere nuovo capitale e accelerare il percorso di innovazione; dall’altro, rischia di consolidare una posizione dominante, riducendo lo spazio competitivo per gli altri operatori. Come in ogni grande scommessa, la domanda rimane aperta: quanto futuro è già incorporato nel prezzo e quanto è davvero realizzabile?
Emilio Cozzi e Francesco Rosazza Boneitin
*Istituto Ispi

Lascia un commento