

di Alberto Prina Cerai*
Sin dalla genesi del concetto nel 2010 su proposta della Ellen MacArthur Foundation, l’economia circolare ha avuto un’influenza significativa nelle scelte di policy, nell’industria, ma anche e sempre di più nel comportamento dei consumatori. Regolamenti in questa direzione sono stati approvati, per esempio, nel riutilizzo della plastica e sull’obbligo di includere materiale riciclato in alcune produzioni industriali. Da una prospettiva globale, tuttavia, tale approccio (un sistema a circolo chiuso, cradle-to-grave) per ora è rimasto confinato a un ristretto numero di casi, lasciandone l’implementazione alle specificità nazionali.
In un quadro internazionale frammentato e instabile, questo concetto non è più solamente manifesto nell’ottica degli obiettivi di sviluppo sostenibile (SDG 2030) ma sempre di più parte integrante della strategia dell’Unione europea (UE) nel medio-lungo periodo volta a mitigare i rischi, ormai concreti, nell’approvvigionamento di materie prime critiche (CRM) e strategiche (SRM). Un dossier molto caldo in ambito G7 e nell’ottica delle relazioni commerciali con la Repubblica popolare cinese.
In questa direzione, lo European Critical Raw Materials Act ha posto l’accento sulla necessità – espressa attraverso il benchmark del 25% del fabbisogno UE al 2030 – di rafforzare la capacità di riciclo del continente su SRM come litio, cobalto, terre rare, nichel e gallio. Per ciascuno di questi materiali esistono delle sfide intrinseche nel raggiungimento di questo obiettivo, considerando le diverse basi di partenza, lo sviluppo o l’esistenza di tecnologie di recupero efficienti e l’emergere di closed-loop supply chain all’interno dell’UE per poter massimizzare il volume (feedstock) potenzialmente recuperabile. Litio, nichel e terre rare, tra l’altro, sono stati attenzionati dall’ultimo incontro G7, con le potenze industriali che hanno dichiarato la volontà di creare un meccanismo pilota per ridurre dipendenza da Paesi terzi. Il riciclo, seppur non risolutivo, dovrà far parte di questo sforzo al pari della diversificazione delle forniture.
Ma quali settori sono più maturi o pronti per accogliere la sfida? Considerando che gran parte delle CRM sono, a vario titolo, utilizzate e impiegate nell’industria automobilistica per l’elettrificazione e che, tra i beni di consumo, le automobili sono uno dei prodotti con maggiore peso e taglia – oltre a rappresentare buona parte della domanda europea di metalli –, il successo di questa strategia passerà inevitabilmente dalla capacità dell’industria di adattarsi. Inoltre, il settore è tra i più attenzionati in ottica di sostenibilità tra acciaio “verde” e necessità di ridurre le emissioni.
In media, un’auto a combustione interna (ICE) di 1,5 tonnellate contiene circa 30mila parti; un veicolo elettrico a batteria (BEV) è meno complesso in termini di componentistica meccanica ma sicuramente più software-oriented e dunque ricco di parti elettroniche – un “computer su ruote”. È altresì chiaro che il CRM Act non guardi solo al settore automotive, ma anche ad altri settori strategici e ad alta intensità di materiali (difesa, aerospazio, elettronica di consumo etc.). Ciò nonostante, l’obiettivo UE di rafforzare l’autonomia strategica tramite il riciclo sarà condizionato anche dalla capacità di sviluppare i presupposti in una delle filiere più dinamiche, con più massa critica su scala industriale continentale e più soggette ai rischi di approvvigionamento: quella delle batterie.

Il ruolo strategico della filiera delle batterie
Le batterie al litio a fine vita – per degrado o danneggiamento – rappresentano un futuro “forziere” di materiali critici. Considerando sia le batterie portabili (elettronica di consumo) che le power batteries (principalmente quelle per la mobilità privata), nel 2025 rappresentavano rispettivamente il 46 e il 54% del totale delle batterie esauste disponibili. Queste ultime, componente centrale dei BEV, in generale hanno una vita media tra i cinque e gli otto anni: con migliaia di cicli di carica/scarica, la loro performance diminuisce, risultando in durata ed efficienza minori. Per quanto concerne le batterie portabili, l’usura è decisamente più elevata, mentre il recupero più efficiente: secondo le stime di Eurostat, nel 2023 in Europa il 49% del venduto è stato poi raccolto (circa 117mila tonnellate) tra accumulatori di grossa taglia (principalmente batterie al piombo) e di piccola taglia. Ma non è in questi segmenti che si manifesta il potenziale più elevato.
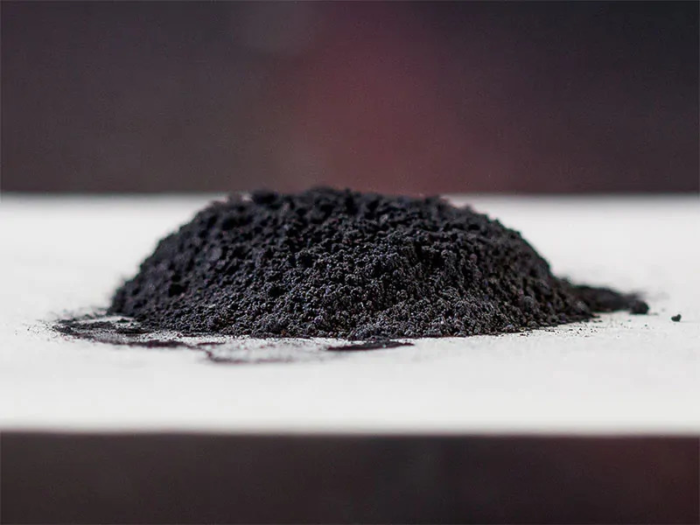
Secondo le stime di Wood Mackenzie, l’Europa avrà proprio entro il 2030 oltre 1.000 GWh di scarti di batterie al litio trattabili sia sottoforma di residui dalle attività manifatturiere sia sottoforma di batterie a fine vita. Questi volumi, qualora raccolti e valorizzati, potrebbero consentire il trattamento della cosiddetta black mass, una sottile polvere contenente materiali critici come litio, cobalto, manganese e nichel. Parliamo di circa 300mila kt di black mass in Europa, volumi che sarebbero sufficienti a integrare il fabbisogno di buona parte delle gigafactory attualmente operative in Europa, oltre a quelle potenzialmente in fase di costruzione – a patto che si consolidino attori industriali capaci di trasformarli in materiali precursori e attivi (CAM) per la produzione di celle, al momento un gap concreto su scala UE.
Ma di cosa e quanto parliamo? Secondo la società di consulenza, 28mila t di litio carbonato equivalente (LCE)potrebbero essere recuperate da questi scarti: un volume che è circa l’1% della produzione mondiale prevista alla fine del decennio. Ma, soprattutto, una potenziale fonte interna che potrebbe coprire buona parte del fabbisogno di litio europeo (soddisfatto principalmente da importazioni da Cile, Australia e Cina). Per nichel e cobalto – materiali per cui la dipendenza è spiccatamente sulla raffinazione – il volume potenziale si aggira sui 15 e 53mila kt. Questi numeri sono naturalmente delle stime che riflettono uno scenario più che ottimistico. Per concretizzarsi, servono passi in avanti, coordinati e sequenziali – tanto nel tasso di rendimento degli impianti di recupero dei metalli, quanto nella consistenza e certezza delle normative per il recupero delle batterie prodotte in Europa o trattenute nella filiera continentale.
Sul piano delle policy, l’Unione europea è sicuramente il continente con il più avanzato sistema di regole e normative a livello globale. Infatti, come parte dello European Green Deal e sulla scia dell’Action Plan sulle batterie della Commissione europea (2020) la nuova EU Battery Regulation (Regolamento 2023/1542) fornisce un quadro comprensivo per la produzione sostenibile (attraverso linee-guida sul design per il riciclo) e il recupero delle batterie al litio.
Produzione di black mass per regione

Il Regolamento è stato approvato il 28 luglio 2023, è entrato in vigore il 17 agosto 2023 e la sua attuazione è avvenuta progressivamente, a partire dal 18 febbraio 2024. L’obiettivo è stato quello di un quadro normativo armonizzato per garantire la sostenibilità e la sicurezza delle batterie lungo l’intero ciclo di vita: due requisiti che tendono sempre di più a conciliarsi con le necessità strategiche UE. Sono quattro i parametri chiave: 1) una ridotta impronta di carbonio; 2) che contengano il minor numero possibile di sostanze pericolose; 3) che richiedano una minore quantità di materie prime provenienti da Paesi extra-UE; 4) che siano raccolte, riutilizzate e riciclate in misura elevata all’interno dell’Unione europea, promuovendo un modello di economia circolare. Quest’ultimo punto è naturalmente cruciale nell’ottica bottom-up per affrontare il tema della “criticità” delle materie prime.

Ai sensi del Regolamento, tutte le batterie al litio commercializzate nell’UE, comprese quelle destinate ai veicoli elettrici (EV) e ai sistemi di accumulo stazionario di energia (ESS), dovranno essere avviate a riciclo al termine della loro vita utile. A partire dal 2025, il Regolamento introduce obiettivi progressivi (Tabella sopra) in materia di efficienza del riciclo (quanta black mass riusciamo a trattare e a far rientrare nel ciclo manifatturiero), tassi di recupero dei materiali(quanto riusciamo a raccogliere) e contenuto minimo di materiali riciclati nelle nuove batterie, con particolare attenzione a cobalto, litio e nichel. Inoltre, a partire da agosto 2031, i produttori di batterie in UE dovranno dimostrare che una certa percentuale di contenuto di minerali critici provenga da riciclo. Il fallito raggiungimento dei target può comportare il pagamento di multe tra 100mila e 1,75 milioni di euro.
In ognuna delle fasi della supply chain (dai produttori di batterie ai distributori, passando per operatori del riciclo e Stati membri) il tema – complesso – della “responsabilità estesa del produttore (EPR)”, concetto molto caro alla teoria dell’economia circolare, viene distribuito dal Regolamento. L’implementazione progressiva dell’EPR sarà cruciale per concretizzare il necessario allineamento tra privato e pubblico, al fine di creare un mercato, a ciclo chiuso, che possa servire le necessità strategiche dell’UE. Ad oggi, la tecnica prevalente per il trattamento della black mass in Europa è la calcinazione (o processo pirometallurgico) che si differenzia da quello cinese, più invasivo per l’impiego di acido solforico (il cui export dopo Hormuz è stato vietato) e acido cloridrico. Gli automaker tedeschi, come Volkswagen, Daimler e BMW, e l’italo-francese Stellantis hanno siglato partnership con attori cinesi, e non, per rafforzare le loro capacità di riciclo negli ultimi anni, in ottemperanza ai regolamenti europei.
A favorire i presupposti per una filiera più integrata, in maniera complementare a Battery Regulation e CRM Act, vi è anche la proposta sull’Industrial Accelerator Act: tra i requisiti previsti per i sussidi agli EV assemblati in Europa vi è il “criterio di origine”, che prevederebbe una percentuale minima di materiali per le batterie e componenti provenienti da fornitori localizzati in UE. Attribuendo valore preferenziale ai materiali recuperati e raffinati all’interno dell’Unione, tali requisiti potrebbero contribuire a creare una domanda stabile di materie prime secondarie, un aspetto centrale per il business model di molti di questi progetti. I vantaggi? Oltre alla prossimità, i materiali riciclati – con abbondanza di scrap– possono comprimere i costi per cella e ridurre l’impatto carbonico. A patto che siano competitivi con i prezzi di mercato.
Oltre le batterie: i progetti strategici e il contributo italiano
Un grande punto interrogativo che ruoterà intorno alla fattibilità di una filiera integrata del riciclo di batterie in UE non riguarda solo la disponibilità di feedstock – il Regolamento UE non esclude che il riciclo possa avvenire all’estero, se i criteri/requisiti sono rispettati. Come evidenziato, ancora buona parte della black mass viene spedita in Cina dove l’ecosistema è più maturo, a livello industriale, rispetto a quello europeo: nel 2025 nel Paese sono state reclamate oltre 528mila tonnellate di batterie al litio, in crescita del 25% rispetto al 2021. Come primo mercato EV al mondo, le industrie cinesi hanno consolidato anche il 78% della capacità di scrap e l’89% dell’installato per il trattamento industriale della black mass. I tassi di riciclo di litio, cobalto e nichel per gli operatori cinesi sono vicini al 95% per l’“oro bianco” e al 99% per gli altri due materiali catodici.
Ma anche il futuro della tecnologia delle batterie sarà determinante. La Cina, in questo senso, rimane il punto di riferimento: in un mercato che ha già visto la progressiva ascesa della chimica al ferro fosfato (LFP) che esclude cobalto e nichel, ora i grandi player – da CATL a BYD – iniziano a ottenere risultati concreti sulle batterie al sodio. In un contesto così competitivo e dinamico come quello delle batterie, non seguire questi trend potrebbe essere deleterio ma altresì scuotere le fondamenta del mercato del riciclo di materiali legati alla “vecchia” generazione di batterie, seppur ci si muoverà verso una “multi-chimica” che non a un vero processo di sostituzione. Tuttavia, il mercato UE rimane ancora molto ancorato alla chimica NMC (nichel–manganese–cobalto) per allineamento alle specifiche richieste dai grandi marchi automobilistici, a cui seguono le linee produttive in Polonia e Germania focalizzate su questa chimica. Scelte di mercato e innovazioni tecnologiche potrebbero, dunque, ridurre l’esposizione alle dipendenze, comprimendo la crescita della domanda UE di materiali oggi critici.
Ma guardando oltre, il riciclo rimane ancor più cruciale in piccole “nicchie” industriali, dove le possibilità di sostituzione sono al momento nulle. Dei 47 progetti strategici approvati lo scorso anno dalla Commissione – ritenuti fondamentali per raggiungere il benchmark al 2030 – 10 sono legati ad attività di riciclo di minerali per le batterie ma anche di elementi delle terre rare (REE). Di questi, due progetti, uno in Italia a Frosinone (Itelyum) e uno in Francia (MagREEsource), si pongono l’obiettivo di recuperare terre rare da magneti permanenti al neodimio (NdFeB) esausti, utili all’emergente filiera interna e volti a ridurre l’esposizione dalla Cina. Secondo le stime dell’Agenzia internazionale dell’energia, un veicolo elettrico contiene circa 1–2 kg di magneti: dunque, anche in questo caso il settore automotiverimane imprescindibile, seppur buona parte del recupero possa targetizzare anche l’elettronica di consumo.
Alberto Prina Cerai

Lascia un commento