

di Gianluca Pastori*
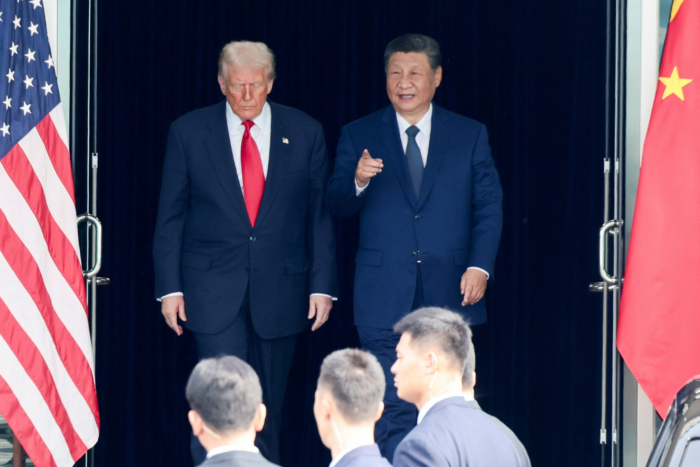
La doppia visita di stato a Pechino, prima quella di Donald Trump e poi quella di Vladimir Putin, è stato probabilmente l’evento diplomatico più saliente della prima metà del 2026. Originariamente programmata per la prima settimana di aprile, la visita di Trump è stata rinviata a metà maggio a causa dell’avvio delle operazioni militari contro l’Iran alla fine di febbraio. Per il presidente statunitense si è trattato della seconda visita a Pechino, dopo quella di novembre 2017, effettuata in seguito alla visita di Xi Jinping negli Stati Uniti nell’aprile dello stesso anno. L’elenco degli incontri fra il segretario generale del Partito comunista cinese (Pcc) e il presidente russo è ben più nutrito. Quella del 19-20 maggio è stata la venticinquesima visita di Putin nella Repubblica popolare cinese (Rpc) e ha coinciso con tre importanti ricorrenze: il trentesimo anniversario dell’instaurazione del partenariato strategico Cina-Russia, il venticinquesimo anniversario della firma del Trattato di buon vicinato e cooperazione amichevole fra i due paesi, e l’avvio dell’Anno dell’istruzione Cina-Russia. Una convergenza simbolica che conferma una relazione consolidata. Al tempo stesso, tuttavia, gli esiti della visita hanno alimentato valutazioni secondo cui, in ultima analisi, continuerebbe ad esistere un rapporto subalterno fra Mosca e la controparte cinese.
Donald Trump a Pechino: tante attese, pochi risultati?
L’agenda della visita di Trump a Pechino era molto fitta. Oltre alla guerra con l’Iran – il convitato di pietra dell’incontro -, essa comprendeva anche i temi del commercio e della tecnologia, dell’accesso alle terre rare, dell’AI e del Fentanyl, oltre, ovviamente, a quello di Taiwan. L’ampia presenza di operatori economici nella delegazione statunitense – fra gli altri, Tim Cook di Apple, Elon Musk di Tesla e SpaceX, Larry Fink di BlackRock e Jensen Huang di Nvidia[1] – lasciava prevedere che gli aspetti economici sarebbero stati al centro del confronto e che, fra questi, quelli legati all’hi-tech avrebbero avuto un ruolo chiave. Alla vigilia dell’incontro, da più parti si era ipotizzato un possibile accordo che permettesse a Pechino un accesso più agevole alla tecnologia statunitense, in cambio di concessioni a Washington nel campo delle terre rare. Il controllo che la Cina esercita in questo settore – la Repubblica popolare detiene oggi più del 90% della produzione di minerale raffinato e, insieme al Myanmar, oltre l’80% dell’estrazione delle terre rare pesanti[2] – rappresenta una significativa fonte di vulnerabilità per gli Stati Uniti, anche alla luce dell’uso strategico che la Rpc fa del rilascio delle licenze d’esportazione.
Più delicato è il tema del comparto hi-tech. Alla vigilia della visita presidenziale in Cina, l’amministrazione Trump è stata bersaglio di pesanti critiche per aver autorizzato la vendita del microchip H200 di Nvidia – il secondo per potenza tra i processori per le applicazioni AI della società californiana – ad aziende cinesi come Alibaba, Tencent e ByteDance. Nelle settimane successive, tuttavia, l’accordo non si è concretizzato a causa della volontà delle autorità di Pechino di puntare a potenziare l’industria nazionale dei semiconduttori per rompere una dipendenza da tecnologie statunitensi potenzialmente pericolosa[3]. Parallelamente, agli inizi di giugno, il dipartimento della Difesa ha pubblicato un elenco di oltre sessanta aziende tecnologiche cinesi inserite nella lista delle “Chinese military companies operating in the US” (redatta sotto la Section 1260H) e quindi escluse dal novero di quelle con cui il dipartimento potrà stipulare o rinnovare direttamente – e, dal prossimo anno, anche indirettamente – contratti per[4] beni o servizi. Ufficialmente, questa misura si inquadra nell’impegno degli Stati Uniti a costruire una “base industriale forte, sicura e resiliente” ma che, nella pratica, conferma la diffidenza reciproca che esiste nel comparto delle tecnologie avanzate.
Non stupisce, quindi, che in entrambi gli ambiti il bilancio della visita sia stato sostanzialmente privo di risultati concreti. Secondo il rappresentante speciale per il commercio statunitense, Jamieson Greer, il tema dei controlli sulle esportazioni di semiconduttori e di apparecchiature per la produzione di microchip non è stato al centro dei colloqui. Anche in materia di terre rare non sono stati registrati progressi significativi: non sono stati siglati accordi e Greer si è limitato a registrare le volontà di entrambe le parti di prorogare l’accordo quadro concluso nell’ottobre 2025 oltre la scadenza prevista per il prossimo autunno[5]. Negli ultimi mesi, tuttavia, tale accordo è stato oggetto di diverse tensioni, da ultimo in seguito all’adozione di restrizioni all’export da parte di Pechino in risposta alla già citata pubblicazione della lista Section 1260H[6]. L’episodio costituisce un’ulteriore dimostrazione di quanto le relazioni commerciali sino-statunitensi siano fragili in uno scenario in cui la dimensione economica e quella tecnologica sono sempre più intrecciate, da una parte, con il tema della sicurezza nazionale[7], dall’altra con quello della leadership globale nel campo delletecnologie innovative emergenti come l’AI, i sistemi autonomi e le tecnologie quantistiche.
Il nodo di Taiwan fra sicurezza militare e sfide tecnologiche
Su questo sfondo, i temi più strettamente politici sembrano passati in secondo piano, con l’eccezione, forse, della questione di Taiwan, intorno a cui si intrecciano anche le ambizioni della Cina di leadership tecnologica. La centralità di Taiwan per Pechino è stata ribadita apertamente da Xi Jinping, che ha definito lo status dell’isola “la questione più importante” nel rapporto con gli Stati Uniti; una questione che, se non “gestita correttamente”, potrebbe portare a “scontri o perfino conflitti” fra i due paesi[8]. È un’altra dimostrazione delle diverse priorità di Pechino e Washington e di come – dietro ai possibili punti di convergenza – permanga più di una divergenza su alcuni snodi centrali della relazione bilaterale. Dalle garanzie statunitensi a Taipei, infatti, dipende buona parte della credibilità di Washington agli occhi degli alleati regionali. In questo senso, le parole del segretario di Stato Marco Rubio, secondo cui la politica statunitense verso l’isola “non è cambiata”[9], sono state accolte con soddisfazione a Taiwan, ed hanno avuto ricadute positive anche in un Sud-est asiatico che, se da una parte guarda con timore alle conseguenze della tensione fra Stati Uniti e Cina, dall’altra rischia di vedere una riduzione del proprio margine di manovra in caso di una maggiore convergenza tra i due attori.
Anche qui, il rapporto sembra continuare a svilupparsi su un doppio binario; una dinamica che, tuttavia, appare più utile a Pechino che a Washington. Nonostante le manifestazioni di assertività, la costante pressione diplomatica e militare e i periodici picchi di tensione, le autorità cinesi sembrano modellare la propria azione sulla convinzione che il tempo giochi a loro favore e che – in un’ottica di lungo periodo, l’evoluzione dei rapporti di forza consenta a Pechino di fare limitate concessioni, se ciò fosse utile a rimandare il confronto a momenti più propizi. La crescente frammentazione del panorama politico taiwanese sui temi della sicurezza e dei rapporti con la Cina, unita al ritorno di Washington a una politica di ambiguità strategica nei confronti di Taiwan – dopo le garanzie[10] offerte dall’amministrazione Biden – sembra rafforzare questa convinzione. D’altra parte, per Washington il rapporto con Taipei mantiene un’importanza che trascende gli orientamenti della Casa Bianca. Anche perché – tornando ai temi della competizione tecnologica e delle sue ricadute in ambito sicurezza – la taiwanese Tsmc è un attore centrale nel campo dei semiconduttori e uno snodo strategico per il controllo del settore.
Negli scorsi mesi, lo US-Taiwan agreement on trade & investment (15 gennaio 2026) ha rappresentato un tentativo importante di espandere le capacità produttive e di innovazione degli Stati Uniti nei settori dei semiconduttori avanzati, dell’energia e dell’AI, “riportando a casa” una fetta significativa – secondo il segretario al Commercio, Howard Lutnick, il 40% – della supply chain e dell’ecosistema statunitense dei semiconduttori oggi legati a Taiwan. La concreta possibilità di giungere a un simile risultato è stata messa in discussione sia da fonti taiwanesi sia da osservatori indipendenti. D’altro canto, la firma dell’accordo è indice del peso che Washington attribuisce al rafforzamento della propria autonomia nel settore dei semiconduttori. Priorità che era già emersa negli anni della prima presidenza Trump con la formula del reshoring, che si era consolidata durante la presidenza Biden, ad esempio con le previsioni del Chips and science act del 2022, e che si è accentuata ulteriormente con l’insediamento della nuova amministrazione. Questo orientamento sembra perseguire il rafforzamento della base industriale statunitense apparentemente senza prestare particolare attenzione alle ricadute che potrebbe avere per la sicurezza di Taiwan un ridimensionamento dello “scudo di silicio”, che si basa sulla sua centralità nel mercato globale dei semiconduttori[11].
Fig. 1 – Volume delle riserve di terre rare per paese

Vladimir Putin a Pechino: l’altra faccia della medaglia?
In questa prospettiva, si può inquadrare meglio anche la visita di Vladimir Putin a Pechino. Il viaggio del presidente russo si colloca sullo sfondo di un rapporto consolidato, ulteriormente rafforzato dopo l’invasione russa dell’Ucraina del 2022 e sostenuto da un legame personale forte e ampiamente pubblicizzato fra Putin e Xi Jinping. La visita ha confermato la vicinanza tra Mosca e Pechino, soprattutto nella critica alle politiche di Washington e a quello che le due capitali considerano l’ordine internazionale americanocentrico. Nel corso dell’incontro, le parti hanno inoltre firmato una ventina di accordi nei settori del commercio, della tecnologia e delle comunicazioni, anche se non sarebbero riuscite a finalizzare quello relativo al gasdotto Power of Siberia 2, che rappresentava il dossier principale della visita. Anche in questo caso, il quadro appare quindi “a luci e ombre”. Al di là dello sfoggio di amicizia ostentato nell’accoglienza riservata al presidente russo, e della riconferma della partnership strategica che lega i due paesi, nemmeno la lunga dichiarazione congiunta sembra indicare che sia stata raggiunta alcuna svolta “di peso” nelle relazioni tra Mosca e Pechino[12].
Ciò che sembra essere emerso con rinnovata chiarezza è piuttosto la crescente asimmetria del rapporto bilaterale, evidente a diversi livelli. In ambito commerciale, le sanzioni occidentali imposte dopo l’invasione dell’Ucraina hanno costretto la Russia a rivolgersi sempre più al mercato cinese come fonte di approvvigionamento e come sbocco per i propri prodotti. Fra l’altro, Mosca dipende oggi da Pechino per l’importazione di tecnologia, prodotti manifatturieri, elettronica e autoveicoli; beni che svolgono un ruolo centrale anche nel sostenere lo sforzo bellico in corso, tenuto conto che l’import di materiali dual use si attesta intorno all’80%[13]. La Cina rappresenta inoltre il 35% del commercio estero totale della Russia e – insieme al resto dell’Asia – assorbe oltre l’80% dell’export di greggio e condensati, acquistati a prezzi inferiori di quasi il 40% rispetto a quelli che Mosca otteneva sul mercato europeo prima della guerra. Inoltre, la Russia ha accumulato un ingente debito nei confronti della Cina, favorito sia dal sostegno finanziario accordato da Pechino, sia dalla difficoltà di evitare le sanzioni secondarie cui è sottoposta, che ha costretto Mosca ad affidarsi in modo pressoché esclusivo alle istituzioni finanziarie cinesi.
Questi risultati sono legati soprattutto a due tendenze. Da una parte, le aziende cinesi hanno occupato gli spazi lasciati liberi da quelle europee, statunitensi e giapponesi dopo il 2022; dall’altra, la Russia ha dovuto progressivamente riorientare ampie porzioni della propria economia verso est. Tuttavia, più che un’integrazione economica tra pari, il quadro è quello di una penetrazione opportunistica da parte di Pechino, favorita dall’isolamento russo e dal crescente squilibrio tra le due economie. In questo senso, è significativo che proprio sui dossier che potrebbero produrre un’integrazione strategica più profonda e strutturale – come quello di Power of Siberia 2 – le trattative sembrino essere rimaste ferme anche in seguito alla visita di Vladimir Putin. La Repubblica popolare non ha alcun interesse ad accelerare un progetto che, nel lungo periodo, aumenterebbe la sua dipendenza energetica da Mosca, soprattutto in una fase in cui la posizione negoziale della Russia continua a peggiorare. Oggi Mosca ha bisogno del mercato cinese molto più urgentemente di quanto Pechino abbia bisogno di nuovo gas russo; una situazione che mette nelle mani di quest’ultima un’altra leva su prezzi, infrastrutture e condizioni economiche.
Fig. 2 – Distribuzione per dimensioni della produzione di semiconduttori tra
i principali attori

Cina e Stati Uniti alla prova della guerra nel Golfo
I temi energetici emergono anche nell’intervento statunitense contro l’Iran. Alla fine del 2025, Teheran forniva a Pechino circa il 13% delle sue importazioni di greggio, un volume che si è significativamente ridotto nelle settimane del conflitto e che sembra fare fatica a riprendersi anche dopo l’entrata in vigore del cessate il fuoco degli inizi di aprile. Dal punto di vista cinese, è un problema relativo: secondo i dati ufficiali, la Prc è autosufficiente dal punto di vista energetico per quasi l’85% e l’Iran è solo uno dei suoi fornitori. Il paese ha avviato da tempo politiche di differenziazione del mix energetico e del parco fornitori con l’obiettivo di accrescere la capacità di resistere a possibili shock su questo fronte. Dall’inizio delle ostilità, queste politiche sono state rafforzate; Pechino ha inoltre attinto ampiamente dalle riserve accumulate negli anni scorsi e ha tagliato silenziosamente le esportazioni di prodotti raffinati, che sarebbero riprese altrettanto silenziosamente agli inizi di luglio[14]. Parallelamente, Pechino ha ripreso ad acquistare in modo massiccio dai paesi del Golfo (Qatar, Arabia Saudita, Emirati e Iraq), anche per ricostituire le scorte intaccate nei mesi scorsi[15].
Nel complesso, Pechino sembra quindi essere riuscita a gestire bene gli effetti economici della crisi del Golfo. Sul piano politico, la linea scelta è stata di basso profilo, sia per non condizionare i rapporti con gli Stati Uniti, sia per evitare un eccessivo coinvolgimento in una regione in cui la Cina ha molti e variegati interessi. Per la Repubblica popolare, ciò che sta accadendo nel Golfo è comunque un’importante occasione per rafforzare la propria posizione globale. Le difficoltà di Washington hanno offerto alla sua leadership uno strumento di propaganda efficace per mettere in discussione la capacità degli Usa di mantenere gli impegni assunti nei confronti di Taiwan e degli altri alleati asiatici. La capacità di gestire efficacemente la crisi negli approvvigionamenti ha rafforzato l’immagine della Cina come paese leader nei campi della transizione energetica e dell’energia pulita. Infine, la moderazione mostrata di fronte alla crisi ha prodotto un efficace contrasto narrativo fra l’immagine di Pechino quale custode affidabile dell’ordine internazionale e quella degli Stati Uniti, che sono apparsi come un paese entrato in guerra senza obiettivi chiari, senza la capacità di ottenere un successo credibile e senza un’idea su come uscire dall’impasse che la loro iniziativa ha prodotto[16].
Per Washington è una sfida importante, anche per le sue ricadute indirette. Sul piano militare, l’impegno nel Golfo sottrae risorse critiche ad altri teatri, in particolare a quello dell’Indo-Pacifico[17]. L’aumento dei prezzi dell’energia, se da una parte alimenta i profitti delle compagnie statunitensi, dall’altra avvantaggia la Russia, che sul mercato cinese ha approfittato del crollo delle importazioni dall’Iran e che, a livello globale, ha beneficiato della sospensione temporanea delle sanzioni sulle sue esportazioni petrolifere decisa dall’amministrazione per compensare gli effetti della chiusura di Hormuz. Sul piano diplomatico, i rapporti già non facili con le monarchie arabe del Golfo hanno subito un’ulteriore scossa, mentre Pechino ha consolidato il proprio ruolo regionale sia facendo pressioni su Teheran affinché aderisse al cessate il fuoco, sia appoggiando in modo discreto la mediazione del governo pakistano che ha portato alla firma del memorandum d’intesa del 17 giugno. In ogni caso, anche da questo punto di vista sembra emergere un’erosione delle leve di influenza di Washington a vantaggio di una presenza cinese che, al contrario, con il conflitto pare essersi ulteriormente rafforzata.
Considerazioni conclusive
Le visite di Donald Trump e Vladimir Putin a Pechino e le dinamiche innescate dalla guerra fra Stati Uniti e Iran hanno confermato la complessità delle interazioni Usa-Cina e il modo in cui, al di là delle dichiarazioni ufficiali, competizione e collaborazione appaiono sempre più intrecciate. La rilevanza che la dimensione tecnologica ha assunto nel sistema dei rapporti fra i due paesi rafforza tale tendenza. Al momento, ognuno dei due attori può contare su asset che l’altro non possiede e che può sfruttare sia come leva negoziale, sia per consolidare la propria posizione rispetto al rivale. A breve termine è difficile immaginare l’uscita da questo stallo. Al contrario, è probabile che entrambe le parti cerchino di sfruttare l’interdipendenza esistente per spostare l’equilibrio attuale a proprio vantaggio. Sullo sfondo, se Russia e Rpc da una parte, Rpc e Iran dall’altra appaiono sempre più integrate sul piano pratico come su quello narrativo, entrambe queste ‘coppie strategiche’ nascondono numerosi punti di frattura. Uno scenario cui l’amministrazione Trump pare essersi adattata, abbandonando, nei rapporti con Pechino, il “muro contro muro” ideologico del primo mandato, a favore di una politica più cauta, che, tuttavia, non ha mancato di sollevare critiche all’interno del paese.
Gianluca Pastori
*Istituto Ispi
[1] Oltre a Huang, Musk, Cook e Fink, l’elenco dei dirigenti che hanno fatto parte della delegazione ufficiale statunitense comprendeva Dina Powell McCormick, presidente di Meta e vicepresidente del consiglio di amministrazione; Kelly Ortberg, presidente e CEO di Boeing; Ryan McInerney, CEO di Visa; Stephen Schwarzman, CEO di Blackstone; Brian Sikes, CEO e presidente del consiglio di amministrazione di Cargill; Jane Fraser, CEO di Citi; Jim Anderson, CEO di Coherent; Henry Lawrence Culp, CEO di GE Aerospace; David Solomon, CEO di Goldman Sachs; Jacob Thaysen, CEO di Illumina e Michael Miebach, presidente di Mastercard. K. Hays e A. Mitchell, “Elon Musk and Jensen Huang among CEOs joining Trump on China trip”, BBC News, 13 maggio 2026.
[2] In base al numero atomico (NA), le terre rare (REE – Rare Earth Elements) – i quindici lantanoidi, l’ittrio e, secondo alcune classificazioni, lo scandio – sono suddivisi in terre rare leggere (LREE, con NA da 57 a 62: lantanio, cerio, praseodimio, neodimio, promezio e samario) e terre rare pesanti (HREE, con NA da 63 a 75: europio, gadolinio, terbio, disprosio, olmio, erbio, tulio, itterbio, lutezio, oltre all’ittrio che, pur avendo NA 39, ha comportamenti chimici simili al resto del gruppo); alcune classificazioni includono il gruppo delle terre rare medie (MREE) a cavallo fra i due precedenti, in genere dal samario all’olmio. A causa della sua particolare struttura atomica, lo scandio (NA 21) non è classificato né come LREE né come HREE, sebbene alcune fonti lo includano per comodità fra le prime.
[3] M. MacCarthy, “Ball game’s over — The US is out of the AI chip market in China”, The Brookings Institution, Washington, DC, 17 giugno 2026.
[4] L’elenco delle aziende in questione, aggiornato a giugno 2026, è all’indirizzo Internet https://media.defense.gov/2026/Jun/08/2003945537/-1/-1/1/ENTITIES-IDENTIFIED-AS-CHINESE-MILITARY-COMPANIES-OPERATING-IN-THE-UNITED-STATES-IN-ACCORDANCE-WITH-SECTION-1260H.PDF.
[5] K. Nicol-Schwarz, “Trump’s China visit sparks fresh questions over chip exports and rare earths access”, CNBC, 15 maggio 2026.
[6] E. White, “China restricts trading with some US rare earth companies”, Financial Times, 22 giugno 2026.
[7] In questo senso cfr. il testo della National Security Strategy 2025 statunitense.
[8] H. Ellyatt, “Taiwan was front and center during Trump’s China trip – but absent from Xi’s meeting with Putin”, CNBC, 20 maggio 2026.
[9] “Rubio: no change in US policy on Taiwan”, Reuters, 2 giugno 2026.
[10] T.J. Shattuck, “The Return to Strategic Ambiguity: Assessing Trump’s Taiwan Stance”, Foreign Policy Research Institute, Philadelphia, 7 maggio 2026.
[11] A. Bao e D. Butts, “What the U.S.-Taiwan deal means for the island’s ‘silicon shield’”, CNBC, 18 gennaio 2026.
[12] K. Lozinskaya, “Putin-Xi Summit Reveals Friction Despite Relations at a ‘Historic High’”, The Asia Society Policy Institute, New York, 27 maggio 2026.
[13] Per tutti i dati di questo paragrafo cfr. T. Becker e M. Schularick (a cura di), The Endgame. The State of the Russian Economy, Kiel Institute for the World Economy, Kiel, 2026.
[14] “China Begins to Return to the World Oil Market”, Maritime Executive, 8 luglio 2026.
[15] V. Ratcliffe, “China steps up oil purchases from Middle East as prices fall”, Financial Times, 6 luglio 2026.
[16] R. Hass, “How the Iran war benefits China’s global ambitions”, The Brookings Institution, Washington, DC, 8 giugno 2026.
[17] “Tracking US Military Assetts in the Iran War”, The Atlantic Council, Washington, DC, 15 maggio 2026.

Lascia un commento