

di Leonardo Del Piccolo*
Mentre cresce l’incertezza sulla ripresa dei traffici marittimi attraverso lo Stretto Hormuz e il Mar Rosso, l’Unione europea (UE) continua a puntare sullo sviluppo delle vie terrestri come base per incrementare la cooperazione economica e la diversificazione delle catene del valore. Tra le iniziative messe in campo relative alla connettività, a prendere slancio nell’ultimo anno è stato in particolare il sostegno al Trans-Caspian International Transport Route (TITR), più noto come Middle Corridor.
L’iniziativa infrastrutturale centrasiatica, che mette sotto i riflettori anche il ruolo logistico di Caucaso e Turchia, è ormai pienamente inquadrata all’interno del Global Gateway. Ciò è stato confermato dal recente lancio della Connectivity Agenda Platform, strumento che dovrebbe attrarre fino a due miliardi di euro di investimenti nel corridoio.
Nonostante il Middle Corridor possa prefigurare il rafforzamento delle connessioni tra UE e alcuni tra i suoi partner economici chiave quali Turchia, Kazakistan e Azerbaigian, il progetto deve affrontare ancora numerose sfide per realizzare appieno il suo potenziale.
Caratteristiche, sviluppo e potenziale
Il Middle Corridor è un corridoio commerciale eurasiatico multimodale (ferroviario, stradale e marittimo) lungo circa 7mila chilometri, che collega Cina, Kazakistan, Caucaso meridionale, Turchia e UE. Inaugurata nel 2013 con l’obiettivo di potenziare la connettività centrasiatica, l’iniziativa ha finora ottenuto risultati concreti nell’aumento del traffico merci su gomma e su rotaia tra i Paesi partecipanti, guadagnando slancio soprattutto dall’invasione russa dell’Ucraina. Con la progressiva marginalizzazione della Russia per il transito dei flussi commerciali transcontinentali, il Middle Corridor è diventato un potenziale candidato a sostituire il Northern Corridor russo come principale collegamento terrestre tra Cina ed Europa. Di conseguenza, i volumi di merci lungo la rotta sono aumentati del 150% (pur partendo da una base ridotta) tra il 2021 e il 2022, e del 26% tra il 2022 e il 2025, raggiungendo l’anno scorso quasi 1,9 milioni di tonnellate, con prospettive di ulteriore crescita entro il 2030.
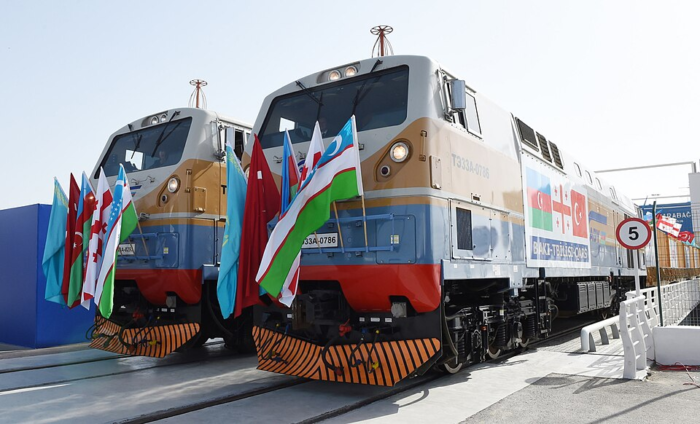
Un aumento che, nonostante i volumi contenuti, evidenzia gli investimenti da parte dei Paesi membri del corridoio nel potenziare le proprie infrastrutture e favorire lo sviluppo del comparto logistico, in un’ottica di diversificazione e sviluppo economico. Ciò vale in particolare per Kazakistan e Azerbaigian, entrambi impegnati a ridurre la propria dipendenza dagli idrocarburi. Il primo, ad esempio, ha pianificato di ammodernare 5mila chilometri e riparare 11mila chilometri di linee ferroviarie entro il 2029, mentre il secondo ha portato avanti il progetto ferroviario Baku-Tbilisi-Kars (BTK) insieme a Georgia e Turchia. Infine, il processo di pace in corso tra Azerbaigian e Armenia potrebbe sbloccare un ulteriore tratto del Middle Corridor attraverso la Trump Route for International Peace and Progress (TRIPP).
Questi interventi su larga scala sono sostenuti da banche di sviluppo e, sempre più, dall’UE e dalla Cina. Sulla base di una cooperazione pluridecennale con le repubbliche centroasiatiche avviata con il corridoio di trasporto Europa-Caucaso centrale-Asia (TRACECA), l’UE ha di recente intensificato il proprio attivismo regionale. In particolare, ha iniziato ad attuare un pacchetto di investimenti da 12 miliardi di euro annunciato nell’aprile 2025, a sostegno di Kazakistan, Kirghizistan, Tagikistan, Turkmenistan e Uzbekistan in settori chiave quali trasporti (3 miliardi di euro), materie prime critiche (2,5 miliardi), acqua, energia e clima (6,4 miliardi) e connettività digitale (0,1 miliardi).
Allo stesso modo, la Cina ha mostrato un interesse crescente verso l’iniziativa, aderendo il 7 agosto 2025 a Middle Corridor Multimodal Ltd., joint venture tra gli operatori ferroviari nazionali della TITR volta a coordinare i principali attori logistici lungo il corridoio.
Il ruolo della Turchia come ponte eurasiatico
Con l’ascesa delle repubbliche centroasiatiche come attori protagonisti nel potenziamento della connettività eurasiatica, il ruolo della Turchia come snodo tra Asia ed Europa resta cruciale.
La Turchia – quinto partner dell’UE per scambio di beni nel 2025 – intrattiene rapporti commerciali solidi con l’Europa, in particolare nei settori manifatturiero (chimico e automobilistico), metallurgico e della difesa; a ciò si aggiungono l’aumento del volume degli scambi e l’apertura di nuove rotte, elementi che rafforzano il ruolo del Paese quale interconnettore tra Asia ed Europa, anche per quanto riguarda i flussi di petrolio e gas naturale provenienti da Kazakistan e Iraq.
La Turchia ha progressivamente sviluppato la propria produttività industriale e diversificato le esportazioni, trainate da comparto automotive, macchinari, prodotti petroliferi, elettronica e tessile. Dopo una crescita del PIL pari al 3,6% in termini reali nel 2025, le ultime previsioni rilasciate dal Fondo monetario internazionale e diffuse a luglio 2026 indicano un’espansione del 2,9% quest’anno e del 3,6% il prossimo. La combinazione di questi settori con l’espansione dell’economia domestica rafforza il ruolo strategico della Turchia lungo le rotte eurasiatiche. Va sottolineato poi che, pur movimentando volumi inferiori rispetto alle rotte marittime, il Middle Corridor offre tempi di transito fino al 50% più brevi rispetto alla via passante per Suez, risultando particolarmente adatto a merci time- e value-sensitive, come macchinari, veicoli, farmaci e componenti elettronici.
La portata di questi collegamenti va oltre il sostegno alla crescita del PIL: Ankara punta dichiaratamente a diventare una “superpotenza logistica” come gateway per le vie terrestri tra Asia ed Europa. I porti turchi – in particolare Mersin, Ambarlı e Smirne – potrebbero così rafforzare il proprio ruolo di porte d’accesso mediterranee anche per l’Asia centrale e il Caucaso meridionale. Il potenziamento infrastrutturale in Turchia è diventato centrale rispetto a questo obiettivo su tutto il territorio nazionale, da Istanbul – attraverso il progetto INRAIL – fino, soprattutto, alle province orientali. Lo sviluppo stradale e ferroviario punta in particolare a completare la già esistente ferrovia Baku-Tbilisi-Kars, sia in direzione della Georgia (Akhalkalaki, Batumi) sia dell’Azerbaigian (Naxçıvan). In quest’ultimo caso, la futura linea Kars-Dilucu potrebbe collegare la Turchia al porto di Baku attraverso l’Armenia, a condizione che il processo di pace in corso giunga a compimento.
Dal canto suo, il Kazakistan rappresenta oggi un partner rilevante soprattutto per le esportazioni di petrolio attraverso il terminale russo di Novorossijsk sul Mar Nero. Al tempo stesso, le ripetute e prolungate interruzioni causate dalla guerra in Ucraina, da condizioni meteorologiche avverse e da vincoli tecnici hanno spinto il Kazakistan a dirottare parzialmente i propri flussi petroliferi verso l’oleodotto Baku-Tbilisi-Ceyhan (BTC), che rappresenta un’altra rotta petrolifera chiave attraverso la Turchia. Questo tracciato, rispetto al Caspian Pipeline Consortium (CPC), è direttamente collegato ai principali porti caspici del Kazakistan e agli hub del Middle Corridor, Aktau e Kuryk.
L’intreccio tra l’evoluzione del Middle Corridor e i flussi commerciali kazaki non si esaurisce qui. Gli idrocarburi costituiscono ancora oltre il 90% delle esportazioni kazake verso l’UE e hanno trainato la significativa crescita economica del Paese nel 2025 (+6,5%). Tuttavia, il Kazakistan sta puntando sulla diversificazione economica grazie alle sue materie prime critiche – non a caso l’UE ha rafforzato la cooperazione con Astana tramite un memorandum d’intesa nel 2022 – e al suo settore manifatturiero, soprattutto nei comparti dei macchinari e della metallurgia. Garantire le catene di approvvigionamento delle materie prime critiche è strategico per l’UE, ed è per questo che rafforzare la connettività tra gli hub del Middle Corridor risulta cruciale.
Prospettive future
Guardando al futuro, il Middle Corridor deve affrontare una serie di vincoli strutturali e geopolitici per poter esprimere appieno il proprio potenziale.
Sul piano ambientale, il progressivo ritiro del Mar Caspio, dovuto alla riduzione degli afflussi idrici e all’aumento dell’evaporazione come conseguenza del cambiamento climatico, rischia di limitare il pescaggio nei porti, mentre le interruzioni operative causate dai forti venti invernali continueranno a rappresentare una criticità stagionale da gestire.
Sul fronte infrastrutturale, la differenza di scartamento ferroviario tra la rete centroasiatica e caucasica, pari a 1.520 millimetri, e quella turca, pari a 1.435 mm, continuerà a richiedere il cambio dei carrelli o il trasbordo delle merci; analogamente, il completamento dell’ammodernamento della rete stradale e ferroviaria tra il confine sino-kazako e la Turchia, attualmente in corso, non è previsto prima degli anni Trenta, il che significa che i benefici pieni di questi investimenti si vedranno solo nel medio-lungo termine. Anche il potenziamento dei porti caspici, già oggetto di investimenti in dragaggio, nuove infrastrutture ed espansione delle flotte da parte di Azerbaigian e Kazakistan, dovrà proseguire per superare i limiti storici di capacità.
Sul piano della governance, i prossimi passi dovranno concentrarsi sull’armonizzazione doganale, sulla digitalizzazione delle procedure e sul rafforzamento di piattaforme di coordinamento come Middle Corridor Multimodal Ltd.
Sul piano geopolitico, la guerra tra Stati Uniti e Iran e le vulnerabilità contestualmente emerse lungo la tratta meridionale attraverso l’Armenia e Naxçıvan, continuano a richiedere una valutazione attenta delle sue garanzie di sicurezza.
Ciononostante, il Middle Corridor conserva una prospettiva strategica di lungo periodo su tre fronti: come alternativa terrestre competitiva per merci di alto valore e sensibili ai tempi, grazie a tempi di transito di circa 20 giorni o meno, pari alla metà rispetto alle rotte marittime, con margini di crescita verso il commercio non petrolifero centroasiatico – in prevalenza macchinari – e di materie prime critiche; come cornice infrastrutturale destinata a rafforzare nel tempo la cooperazione tra Europa e Asia centrale; e come motore di ammodernamento delle infrastrutture regionali, che continuerà a sostenere la crescita economica e l’espansione manifatturiera.
Per questo, sarà fondamentale per l’UE mantenere l’attuale slancio verso una maggiore cooperazione eurasiatica, sia per diversificare le proprie catene di approvvigionamento sia per consolidare la propria presenza nella regione.
Leonardo Del Piccolo
*Istituto Ispi

Lascia un commento