

di Leonardo Del Piccolo*
L’incertezza sull’evoluzione della guerra in Iran non allenta la pressione sui commerci globali, con i flussi marittimi da e per il Golfo ancora interrotti dal blocco dello Stretto di Hormuz. In un contesto di instabilità i Paesi della regione si trovano dunque costretti a cercare percorsi alternativi per dirottare le merci e le forniture energetiche via terra.
La chiusura di Hormuz ha così riacceso l’interesse per lo sviluppo di corridoi economici alternativi, come ad esempio la Development Road nel caso dell’Iraq. Nell’immediato Baghdad ha anche potenziato la cooperazione su scala più ridotta, soprattutto con la Siria, come dimostrano la riapertura dei valichi transfrontalieri e il ricorso ai porti siriani come opzione eccezionale per l’export di petrolio iracheno. Iniziative che, in prospettiva, possono cambiare il volto del traffico merci tra Golfo settentrionale e Mediterraneo.
Tuttavia, numerose incognite – instabilità politica, vulnerabilità delle infrastrutture, costi iniziali e di manutenzione notevoli in primis – rendono questo cambiamento tutt’altro che scontato.
Hormuz spinge sulla ridondanza…
Il blocco dello Stretto di Hormuz ha comportato un’interruzione senza precedenti dei flussi energetici e di merci dalla regione, con pesanti conseguenze su produzione petrolifera e comparto logistico. Secondo l’Energy Information Administration (EIA) degli Stati Uniti, ciò ha portato a marzo a un taglio nella produzione di greggio di 7,5 milioni di barili al giorno (b/g) tra i Paesi del Golfo – dato destinato ad aumentare in aprile, con stime sui tagli da 9,1 milioni b/g (secondo EIA) a 14,5 milioni b/g (secondo Goldman Sachs); sul lato merci, secondo PwC, ben 500mila TEU[1] sarebbero rimasti bloccati nei porti del Golfo e solo parzialmente re-indirizzati tramite percorsi alternativi.
Per ovviare al blocco, alcuni dei Paesi colpiti hanno potuto fare ricorso a infrastrutture alternative grazie anche alla loro posizione geografica. Arabia Saudita ed Emirati hanno sfruttato le proprie pipeline, East-West e Habshan-Fujairah rispettivamente, con sbocco esterno a Hormuz, aumentandone il flusso per mitigare le perdite nell’output di greggio. Sul lato merci, invece, le reti autostradali nazionali hanno consentito agli operatori logistici di utilizzare i collegamenti tra i porti sul Golfo e quelli affacciati sul Mar Rosso (Jedda e King Abdullah). Se l’impatto della chiusura di Hormuz a livello regionale rimane alto, i Paesi coinvolti hanno mostrato capacità diverse nel dirottare i propri flussi. L’Arabia Saudita, potendo contare sui propri porti sul Mar Rosso e su una pipeline ad alta capacità, è riuscita a dirottare circa il 90% della sua produzione di greggio attraverso l’East-West. Ciò le ha permesso di contenere i danni: le stime di crescita del PIL nazionale per il 2026 sono state tagliate dal Fondo monetario internazionale (FMI) dello 0,9%. Al contrario, nel caso dell’Iraq, che è stato privato del principale canale per l’export del suo greggio, la riduzione delle stime è stata molto più significativa, pari al 10,4%.
Le infrastrutture da sole, però, non bastano: occorre che esse abbiano anche una capacità adeguata in relazione alle necessità di export. Anche qui il caso dell’Iraq è rilevante: dal 18 marzo la pipeline Kirkuk-Ceyhan che passa per il Kurdistan, l’unico oleodotto che trasporta il greggio iracheno verso un porto turco sul Mediterraneo, è stata riattivata, con una capacità di circa 250mila b/g a fronte della media di circa 3,5 milioni b/g di esportazioni in febbraio 2026. Il processo di riattivazione di una pipeline aggiuntiva tra Iraq e Turchia, inattiva dal 2014 e sotto pieno controllo federale (non passante per il Kurdistan) è attualmente in corso e potrebbe dare un contributo significativo grazie a una capacità massima di 1,6 milioni b/g; tuttavia, non permetterebbe comunque di eguagliare il livello di esportazioni precedente al conflitto. Per tracciare un confronto, l’oleodotto East-West saudita ha una capacità massima di 7 milioni b/g ed è in grado quindi di trasportare i 5 milioni b/g di greggio attualmente esportati (un dato comunque inferiore di 2 milioni b/g rispetto alla media di febbraio 2026). A causa di questo deficit di capacità, il blocco di Hormuz ha affossato l’export petrolifero iracheno (-80% a marzo), che copre circa il 95% delle esportazioni, il 90% del bilancio statale e il 60% del PIL del Paese.
…e sulla cooperazione regionale
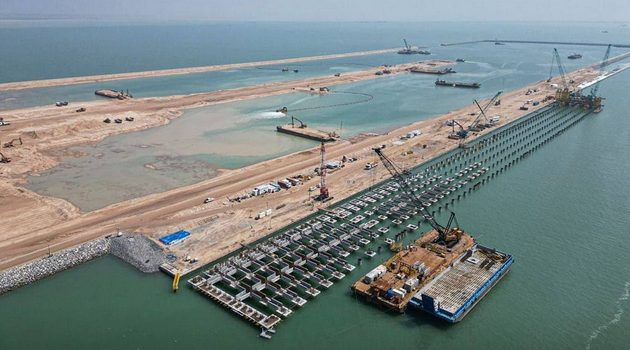
Negli ultimi anni lo sviluppo di corridoi economici tra Asia ed Europa ha acquisito sempre maggiore rilevanza, alla luce dell’instabilità regionale e del suo impatto sui traffici commerciali e sui flussi energetici, prima nel Mar Rosso e ora nel Golfo Persico. Con la crisi ancora in corso, l’Iraq si trova in una posizione particolarmente esposta a causa dell’assenza di infrastrutture nazionali alternative, a eccezione dell’oleodotto Kirkuk-Ceyhan. Il progetto Development Road, annunciato nel 2023, è in questo senso l’iniziativa più concreta e avanzata: si tratta di un asse stradale-ferroviario nord-sud che, attraversando l’Iraq per 1.200 km, ha come obiettivo la creazione di un collegamento diretto tra Golfo (tramite il nuovo porto di Grand Faw e i collegamenti stradali con il Kuwait) e Mediterraneo (attraverso il territorio turco). Nato come corridoio merci non-oil, vanterebbe una capacità di 6,4 milioni di TEU e 38,2 milioni di tonnellate di rinfuse entro il 2028.
Sostenuto da Ankara, che lo intende come funzionale all’obiettivo di trasformare la Turchia in un hub logistico, è per l’Iraq un pilastro di diversificazione economica e sviluppo, nonché banco di prova della capacità del Paese di realizzare progetti complessi e su ampia scala, dopo decenni di guerra e frammentazione politica. Nonostante il porto di Grand Faw sul Golfo – pilastro marittimo, ancora in fase di costruzione – veda il suo vantaggio notevolmente ridimensionato dopo il blocco di Hormuz, il corridoio rimarrebbe strategico fungendo da collegamento terrestre tra Europa e Paesi del Consiglio di cooperazione del Golfo (GCC), grazie a tempi di viaggio su gomma di circa 10 giorni rispetto ai 24 via mare. Dal costo stimato che varia tra i 17 e i 24 miliardi di dollari e co-finanziato dalla Banca mondiale, si tratta di un progetto ambizioso per dimensioni e complessità, soprattutto per un Paese come l’Iraq, le cui istituzioni politiche nelle ultime settimane hanno dimostrato limiti evidenti nella governance – a cominciare dalla capacità di contrastare le milizie filo-iraniane. Oltre alla sicurezza, l’elevata corruzione che persiste nel Paese costituisce un ulteriore fattore di rischio per la realizzazione delle infrastrutture e la loro successiva gestione.
Nonostante le criticità, l’aumento della connettività regionale rimane una priorità per l’Iraq. Con l’incremento di afflusso attraverso l’oleodotto Kirkuk-Ceyhan – insufficiente a trasportare la quantità di greggio esportata prima della crisi – e in mancanza di alternative, l’Iraq ha optato eccezionalmente per il trasporto su gomma, verso il terminal mediterraneo di Baniyas in Siria, di 500mila tonnellate di greggio al mese per un periodo imprecisato – forse duraturo, nonostante i costi unitari maggiori. Al contempo, Baghdad contempla la costruzione di nuove pipeline dai propri giacimenti meridionali che rendano più efficiente il trasporto verso porti esterni al Golfo, come Baniyas in Siria, Aqaba e Ceyhan. L’oleodotto da cui avrebbero origine, tra Bassora e Haditha, è già in fase di studio e sostenuto da un finanziamento iracheno di 1,5 miliardi di dollari su un costo complessivo stimato di 5 miliardi di dollari. Per quanto irrealistico nel breve periodo, però, la realizzazione di questi oleodotti sottolinea la tendenza dei Paesi della regione colpiti dalla crisi ad accelerare gli sforzi nel rafforzare la cooperazione regionale, anche bilateralmente, già in atto prima della crisi iraniana sull’onda del reintegro della Siria nel quadro economico regionale. La riapertura dei valichi transfrontalieri con l’Iraq, la crescente intesa con la Giordania su trasporti e agevolazione commerciale e lo sviluppo delle infrastrutture stradali, ferroviarie ed energetiche con la Turchia dimostrano che la cooperazione regionale continua a muoversi su tracciati diversi ma complementari.
Scenari futuri
Anche se la crisi nel Golfo dovesse rientrare nei prossimi mesi, le conseguenze a livello regionale e globale rendono cruciale, per i Paesi colpiti, elaborare strategie per mitigare il rischio per il futuro. Per l’Iraq, ad esempio, si stima che, a causa di limiti tecnici e di stoccaggio, ci vorranno fino a nove mesi dalla riapertura dello stretto per tornare ai livelli di produzione di greggio pre-bellici. Pertanto, è improbabile che le iniziative miranti allo sviluppo di percorsi alternativi per i traffici energetici e commerciali perdano slancio, soprattutto per Paesi così dipendenti dalle esportazioni di idrocarburi come quelli del Golfo. Continueranno a essere rilevanti, inoltre, in un’ottica di diversificazione economica e ricostruzione, soprattutto per Siria e Iraq, ancora privi di una rete infrastrutturale funzionale.
Insicurezza e frammentazione politica, però, continueranno a rappresentare rischi concreti quantomeno nel breve termine. L’azione di gruppi armati non statali in Siria e Iraq ed eventuali attacchi da parte iraniana rendono incerta la realizzazione – e dispendiosa la manutenzione e monitoraggio – di infrastrutture passibili di attacchi o sabotaggi.
In questo quadro la cooperazione al di fuori di “megaprogetti” come la Development Road – e quindi generalmente più rapida da attivare e meno esposta alle incognite politiche e finanziarie dei corridoi economici – offre le prospettive più concrete nel breve termine, come dimostrano i risultati già tangibili su valichi, adesione al sistema internazionale TIR e accordi doganali. I grandi corridoi restano un obiettivo di medio-lungo periodo, la cui realizzazione dipenderà, allo stesso modo, dalla capacità di Iraq e Siria di stabilizzare il proprio quadro interno.
La domanda, in ultima analisi, non è se l’interesse verso le rotte terrestri rimarrà alto – la crisi di Hormuz ha già reso questa traiettoria difficilmente reversibile – ma a quale velocità e con quali garanzie di sicurezza e governance i Paesi coinvolti riusciranno a svilupparle.
Leonardo Del Piccolo
*Istituto Ispi

Lascia un commento