

di Lisa Orlandi*
Il 28 febbraio 2026 rimarrà impresso nei libri di storia non solo come l’inizio dell’ennesima escalation in un Medio Oriente già da tempo martoriato da guerre e tensioni, ma come il momento in cui il “peggiore scenario possibile” prospettato dagli analisti energetici è diventato realtà.
L’impatto della guerra
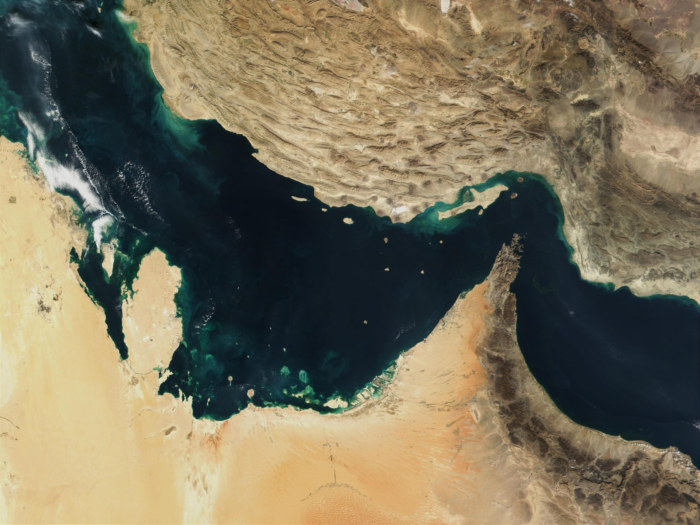
L’operazione congiunta USA–Israele è stata presentata come un intervento necessario per neutralizzare le capacità missilistiche e nucleari di Teheran. L’Iran ha risposto con missili e droni contro diversi Paesi della regione e ha minacciato di dare alle fiamme le navi qualora passassero per lo Stretto di Hormuz. L’impatto reale che ne è derivato è definibile come un terremoto logistico, con la chiusura de facto di questo chokepoint nevralgico per i flussi di greggio, prodotti raffinati e gas naturale liquefatto di origine mediorientale.
Il blocco ha inevitabilmente colpito anche il lato produttivo. Un pozzo petrolifero, ad esempio, non è un rubinetto che si può chiudere senza conseguenze. Quando i carichi non possono partire e i siti di stoccaggio si riempiono, la produzione deve essere tagliata forzatamente, con il rischio concreto di danneggiamento della pressione dei giacimenti, tale da complicare o ritardare un regolare riavvio post-crisi.
Una simile e imprevedibile situazione ha determinato un importante aumento dei prezzi energetici; tuttavia, i rialzi sono stati inferiori a quelli registrati durante le precedenti crisi petrolifere o, per quanto riguarda il gas, rispetto alla crisi energetica del 2022 amplificata dalla guerra tra Russia e Ucraina. Il Brent ha toccato la punta massima di 118 dollari al barile a fine aprile per poi ripiegare attorno ai 100 $/bbl e addirittura sotto tale soglia nell’ultima decade di maggio; il gas al TTF (riferimento per l’Europa) ha raggiunto un picco attorno a 60 €/MWh in marzo, per poi progressivamente assestarsi nel range 40–50 €/MWh. Per spiegare il contenimento dei rialzi,molti analisti hanno sottolineato il fatto che i mercati finanziari hanno da subito scommesso sulla natura temporanea e reversibile del blocco.
E quel momento sembra essere arrivato. A distanza di quasi quattro mesi, il 18 giugno 2026 è stato firmato un memorandum d’intesa tra il presidente statunitense Donald Trump e il presidente iraniano Masoud Pezeshkian. L’accordo prevede la completa riapertura dello stretto senza l’applicazione di pedaggi da parte di Teheran per almeno 60 giorni. La reazione dei mercati non si è fatta attendere, con il greggio che è sceso sotto gli 80 $/bbl e il gas che si è stabilizzato nella parte bassa del suo range di oscillazione dell’ultimo mese, attorno ai 40 €/MWh.
La realtà sul campo oltre i mercati
Tuttavia, se la finanza reagisce in pochi minuti, l’economia reale e la logistica marittima richiedono settimane, se non mesi. La congestione accumulata da febbraio a oggi ha paralizzato il Golfo Persico e la guerra ha causato danni strutturali alle infrastrutture energetiche di Paesi chiave come gli Emirati Arabi Uniti e il Qatar.
Prima della crisi, lo stretto registrava tra i 650 e i 770 passaggi settimanali (90–110 al giorno), ma il ritorno a questi ritmi sarà un processo graduale a causa di profonde criticità operative e ingegneristiche. Secondo i dati di Kpler, ci sono ancora circa 118 petroliere bloccate nel Golfo Persico e serviranno dai 10 ai 15 giorni solo per smaltire la coda delle navi in attesa.
Di fatto, non esistono precedenti per una ripartenza di questa portata. La riapertura avverrà case by case e la priorità assoluta verrà data a petroliere e metaniere (GNL), lasciando in secondo piano navi container e carichi commerciali. Inoltre, i transiti saranno regolati non solo da logiche commerciali, ma anche da rigidi controlli geopolitici.
In sostanza, nonostante i passi avanti diplomatici, la situazione sul campo rimane estremamente delicata. Il Joint Maritime Information Center ha declassato il livello di minaccia da “elevato” a “moderato”, ma ha anche lanciato un severo avvertimento: le rotte internazionali ordinarie sono ancora minate. Di conseguenza, alle navi viene raccomandato di deviare su percorsi costieri alternativi. Davanti a questo scenario, i giganti dello shipping invitano alla massima cautela. Il ritorno ai volumi di traffico precedenti al conflitto richiederà tempo e c’è chi addirittura paventa la possibilità che il mercato possa non tornare mai più come prima. La guerra ha infatti accelerato la diversificazione delle rotte commerciali, riducendo in parte l’importanza strategica assoluta di Hormuz.
I flussi tradizionali dello stretto hanno già perso circa 4 milioni di barili al giorno a causa di due fattori principali, quali l’espansione e il massiccio utilizzo dell’oleodotto saudita East-West, che devia il greggio verso il porto di Yanbu, e le nuove strategie infrastrutturali degli Emirati per aggirare il chokepoint. A pesare sul futuro c’è, infine, un’incognita geopolitica ed economica: la minaccia che l’Iran decida di introdurre pedaggi di transito non appena scadrà la finestra di 60 giorni di libero passaggio garantita dall’accordo attuale.
In conclusione, la riapertura è un’ottima notizia, ma non rappresenta la parola “fine” della crisi. Per armatori e compagnie energetiche, il vero nemico da battere resta l’estrema imprevedibilità di un corridoio ancora disseminato di mine e tensioni politiche.
Lisa Orlandi
*Istituto Ispi

Lascia un commento