

Trump continua a sostenere che “il resto del mondo, a cominciare dall’Europa, dal dopoguerra in poi”, avrebbe “approfittato degli Stati Uniti”. “Gli Usa” avrebbero “pagato per tutto, a cominciare dalla sicurezza, mentre gli altri, in primis gli europei, facevano la bella vita alle loro spalle”. Forse è il caso di ribaltare questa narrazione!
Anzitutto è opportuno ricordare che per decenni gli Stati Uniti hanno goduto di un vantaggio nella finanza globale, grazie allo status del dollaro come principale valuta di riserva mondiale. Gli altri paesi, con un surplus commerciale con gli Usa, hanno accumulato riserve in dollari, che, tra l’altro, hanno investito largamente nei titoli del Tesoro americano.
La progressiva perdita del dominio industriale americano ha molte cause che non possono, però, essere imputate a chi ha investito e lavorato meglio. Se viene meno la leadership tecnologica e scientifica e si perde di competitività, le ragioni vanno ricercate nel tessuto produttivo e sociale di ciascun paese. Per gli Usa si aggiunga l’irrazionale delocalizzazione delle imprese guidate dalla massimizzazione di un profitto facile.
Contemporaneamente, gli spostamenti finanziari citati hanno permesso agli Usa di finanziare crescenti deficit di bilancio federali.
Nel 2024 il deficit è stato del 6,4% del pil. In altre parole, il resto del mondo ha finanziato il debito pubblico americano in continua espansione. Questo sistema si è retto, e si regge, sulla presunta stabilità dell’economia americana e del dollaro. In verità molti eventi ne hanno minato l’affidabilità, a cominciare dalla Grande Crisi finanziaria del 2008-9. Anche le crescenti preoccupazioni per le sanzioni internazionali e i congelamenti degli asset da parte degli Stati Uniti hanno provocato il calo della domanda estera di asset denominati in dollari.
Questa tendenza è particolarmente evidente in Cina, storicamente il secondo maggiore detentore estero del debito pubblico statunitense dopo il Giappone. Con la riduzione del suo surplus commerciale con gli Usa, la strategia cinese d’investimento internazionale è cambiata. Di conseguenza, le partecipazioni cinesi in titoli del Tesoro americano sono diminuite da 1.270 miliardi del 2015 a 759 del 2024. Anche le riserve estere totali della Cina sono diminuite, passando da 3.800 miliardi di dollari del 2014 a 3.200 miliardi di oggi. La Cina non ha, però, rotto con il dollaro, ha puntato su altri asset denominati in dollari, come investimenti azionari (30,6% del totale degli asset esteri nel 2024) e altri strumenti di debito (25%).
L’Europa ha coperto il buco. Le partecipazioni del Regno Unito in titoli del Tesoro statunitensi, che ammontavano a 207 miliardi di dollari un decennio fa, sono più che triplicate raggiungendo all’inizio del 2025 circa 740 miliardi. Lo stesso vale per le partecipazioni dei paesi dell’Ue che nello stesso periodo sono cresciute da 931 miliardi a oltre 1.500. L’aumento della domanda deriverebbe da investitori privati in cerca di rendimenti più elevati.
Tuttavia, per i paesi al di fuori della cerchia degli alleati dell’America, in rapida contrazione, detenere debito statunitense sta diventando meno attraente. Nuove contrazioni potrebbero spingere i rendimenti del Tesoro verso l’alto, indebolire il dollaro e minacciare la stabilità finanziaria internazionale. Per il momento nessuno auspica lo sconquasso repentino del sistema basato sul dollaro.
Ciò, però, ci porta nuovamente a riflettere sulle elucubrazioni del cosiddetto Accordo Mar-a-Lago di cui abbiamo recentemente scritto. Il progetto di indebolire il dollaro, per far crescere le manifatture e l’export americani, sta provocando un aumento dei tassi d’interesse sui titoli del Tesoro e di conseguenza anche del debito. Si tenga presente che nel 2025 gli interessi sul debito pubblico saranno di oltre 950 miliardi di dollari.
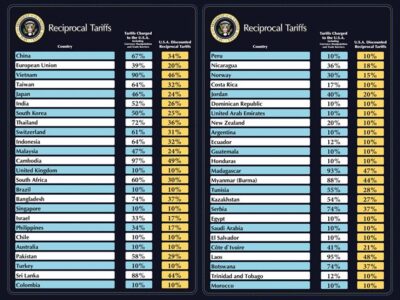
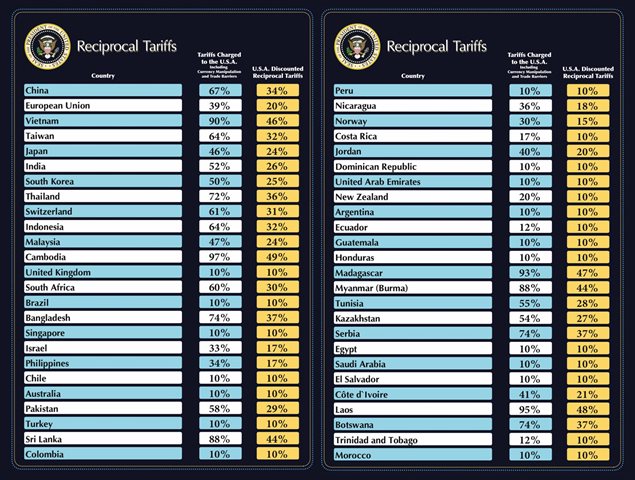
Inoltre, la politica dei dazi rischia di produrre una guerra commerciale di cui una conseguenza sarebbe certamente l’indebolimento dell’attrattiva e del ruolo del dollaro.
L’Amministrazione Trump sta giocando con il fuoco mettendo in campo un ricatto pericoloso. Sta replicando lo scenario del “chicken game”, portare cioè la sfida al livello massimo confidando che l’altro, il potenziale avversario, ceda per paura dello sconquasso totale, incontrollabile.
Negli scenari del “chicken game” si esclude sempre l’evento che si ritiene estremo. Ma se non fosse così? Se gli investitori globali abbandonassero il debito sovrano statunitense, lo status del dollaro, come principale valuta di riserva mondiale, sarebbe messo in discussione. E se le svendite di T-bond generassero un effetto valanga non previsto? Sono rischi troppo grandi, perciò ci sembra irresponsabile insistere.
Mario Lettieri*Paolo Raimondi**
*già sottosegretario all’Economia
**economista

 Fresu fa vibrare la piazza…

Lascia un commento