

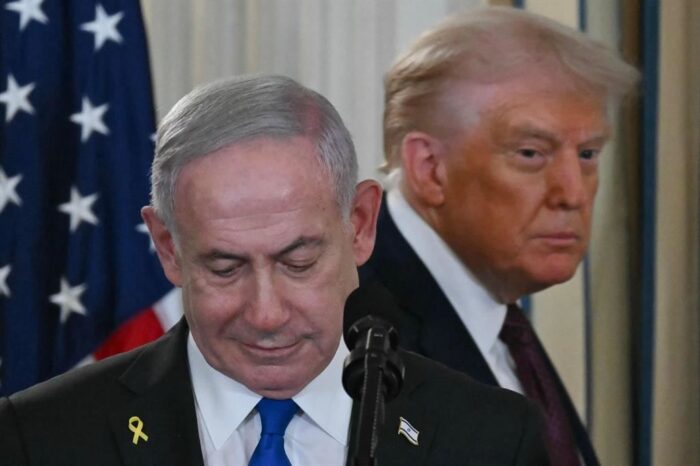
Ieri sera, Donald Trump, ha indetto una conferenza stampa congiunta con il Premier Israeliano, che era in visita alla Casa Bianca. Il Presidente americano ha annunciato che Netanyahu ha accolto il suo “piano in 20 punti” per la fine delle ostilità a Gaza. Il piano, che dovrebbe mettere fine alla guerra, prevede 20 punti. Una road map che parte con l’immediata cessazione delle ostilità e il rilascio degli ostaggi ancora detenuti a Gaza: Hamas dovrà rilasciarli in un’unica soluzione 48 ore dopo l’accordo con Israele, che in cambio interromperà le operazioni militari iniziando un graduale ritiro delle truppe dall’enclave. Nella Striscia, poi, saranno introdotti aiuti umanitari massicci, distribuiti da Nazioni Unite e Mezzaluna Rossa. Per Hamas, invece, il piano prevede una soluzione di compromesso: disarmo totale e nessun futuro nel governo della Striscia, in cambio dell’amnistia per i militanti e dell’esilio per i leader. Poi c’è la questione relativa a chi avrà il potere di governare provvisoriamente l’area, e tra i candidati, si parla di Tony Blair. In questo quadro, l’incognita è certamente Hamas che non sarà probabilmente così disposta a perdere il controllo sulla striscia di Gaza. A differenza che nel recente passato, però, questa volta è coinvolta la Lega Araba, che avrebbe fornito il suo impegno per far rispettare l’accordo. I mercati, per ora non hanno reagito, se non l’Oro che è salito ancora facendo registrare nuovi massimi storici questa notte a 3.870 dollari l’oncia.
DATI MERCATO DEL LAVORO SOTTO LA LENTE.
Wall Street, nella sessione di ieri, ha consolidato, in attesa dei dati sul mercato del lavoro, in uscita da oggi a venerdì prossimo. L’S&P 500 ha chiuso in rialzo dello 0,27%, il Nasdaq in rialzo dello 0,54% e il Dow Jones a +0.13%, in una seduta poco movimentata. I primi dati ad uscire oggi saranno i Jolts Openings, ovvero i posti vacanti nelle aree industriali e commerciali degli Stati Uniti, attesi a 78.18 milioni. Sempre oggi è attesa la fiducia dei consumatori, oltre al Chicago PMI. L’attenzione rimane anche sui negoziati per evitare uno shutdown governativo prima di mercoledì.
ORO, SALITA INFINITA.
Il prezzo dell’oro, questa notte, ha superato per la prima volta in assoluto i 3.870 dollari l’oncia, trainati da un dollaro più debole e dalle crescenti aspettative di ulteriori tagli dei tassi negli Stati Uniti. A questo punto, non vi sono livelli al rialzo, considerato che non vi sono aree significative testate in precedenza. Teoricamente, potremmo ipotizzare un test della soglia psicologica di 4 mila dollari l’oncia che a questo ritmo, potrebbe vedersi anche nel giro di breve tempo. Venerdì i dati sull’inflazione PCE statunitense hanno mostrato una inflazione stabile e in linea con le aspettative, rafforzando le ipotesi che la Federal Reserve potesse continuare ad allentare la politica monetaria entro la fine dell’anno. I mercati attualmente stimano una probabilità del 90% di un taglio dei tassi a ottobre e una probabilità del 65% circa di un ulteriore intervento a dicembre. Sul fronte commerciale, la scorsa settimana il presidente Donald Trump ha annunciato una nuova tornata di dazi su farmaci, camion e mobili importati, che entreranno in vigore il 1° ottobre, aggiungendo ulteriore incertezza alle prospettive economiche.
PETROLIO.
I future sul petrolio greggio WTI sono scesi di oltre il 3% a 63 dollari al barile dopo che la regione del Kurdistan iracheno ha ripreso le esportazioni di greggio sabato, dopo una pausa di due anni e mezzo, e mentre l’OPEC+ pianifica un altro aumento della produzione, esacerbando i timori di un eccesso di offerta. L’accordo tra il governo federale iracheno, il governo regionale del Kurdistan e le compagnie petrolifere internazionali che operano nella regione consentirà inizialmente a 180.000-190.000 barili al giorno di fluire verso il porto turco di Ceyhan. Questo avviene dopo le pressioni degli Stati Uniti per riportare il greggio curdo sui mercati internazionali, con volumi che dovrebbero infine aumentare a circa 230.000 barili al giorno. Il ritorno del petrolio curdo coincide con gli sforzi dell’OPEC+ per aumentare la produzione e guadagnare ulteriori quote di mercato. Secondo alcune indiscrezioni, il gruppo probabilmente approverà un aumento di almeno 137.000 barili al giorno per novembre, nella riunione di questa settimana. La scorsa settimana, il petrolio greggio è aumentato di oltre il 5%, il suo più grande guadagno settimanale da giugno, mentre i continui attacchi dell’Ucraina alle infrastrutture energetiche russe hanno ridotto le esportazioni di carburante del Paese.
EUROZONA.
L’indicatore del sentiment economico nell’area dell’euro è salito a 95,5 a settembre 2025, rispetto al 95,3 rivisto al rialzo di agosto, leggermente al di sopra delle aspettative del mercato, pari a 95,2. Il sentiment dei consumatori è leggermente migliorato, così come la fiducia tra i costruttori, mentre si sono registrati lievi cali nell’industria, nei servizi e nel commercio al dettaglio. Tra le maggiori economie, l’ESI è sceso nei Paesi Bassi e in Germania, mentre è migliorato in Spagna, Italia e Francia.
RBA, TASSI INVARIATI.
La Reserve Bank of Australia ha mantenuto invariato il tasso di interesse di riferimento al 3,6% nella riunione di settembre 2025, in linea con le aspettative del mercato e in seguito ad una riduzione di 25 punti base nel mese precedente, ma mantenendo comunque i tassi ai minimi da aprile 2023. Il board ha sottolineato che l’inflazione complessiva è in linea con le aspettative, all’interno della fascia di oscillazione tra il 2 e il 3 per cento, sebbene i dati ci raccontino di una inflazione in crescita nel terzo trimestre. Sempre il board, vede ancora incertezze sulla congiuntura a fronte di elevati rischi globali. Sul fronte esterno, i rischi geopolitici potrebbero frenare la domanda aggregata e indebolire le condizioni del mercato del lavoro interno. AudUsd che prova a recuperare quota 0.6620, prima area di resistenza di breve.
Saverio Berlinzani

Lascia un commento