

Mai c’è stato tanto scollegamento tra economia reale e economia finanziaria. Per capire il futuro andamento della principale borsa mondiale è utile tenere sotto controllo lo spread dei junk bond rispetto ai titoli governativi.
Giorni fa l’agenzia Bloomberg riportava che alcuni fra i più importanti hedge fund, in previsione di una forte correzione delle borsa stavano alleggerendo le proprie posizioni azionarie con riferimento all’S&P500, l’indice del paniere formato dalle 500 aziende statunitensi a maggiore capitalizzazione e che per gli analisti è l’indice di borsa più significativo. Il suo andamento, infatti, influenza le borse di tutto il mondo. Il mercato al rialzo è cominciato nel marzo 2009 ed è proseguito senza pause per 80 mesi, una fase ascendente che è durata 30 mesi in più rispetto alla media calcolata dalla seconda guerra mondiale fino a oggi. Dal marzo 2009 al dicembre 2014 l’indice è salito di oltre il 200%. Ma a partire da quest’anno è cominciata la decelerazione. Lo scorso agosto, nel giro di pochi giorni, l’S&P subiva un minicrollo dell’11% ma nei mesi successivi ricuperava la maggior parte delle perdite per poi stazionare. Per definizione un mercato cessa di essere rialzista e diventa ribassista quando scende del 20% e questa fase non è ancora cominciata. Tuttavia la situazione assomiglia sempre più a quella del 2007 e l’inversione di tendenza è solo questione di tempo. Un prossimo collasso del mercato è nell’aria e ci sono almeno tre motivi che lo rendono plausibile.Il primo è che l’economia mondiale è in drammatica contrazione come dimostra l’andamento del Baltic Dry Index (BDI) il più importante barometro del commercio mondiale (vedi qui). il BDI misura l’andamento dei costi del trasporto marittimo e dei noli delle principali categorie delle navi cargo che trasportano materie prime non liquide e derrate agricole: è dunque un indicatore concreto del livello della domanda e dell’offerta di tali merci. Mai è stato così basso negli ultimi trent’anni, segno di depressione economica che contrasta con la fase rialzista del mercato borsistico. Mai c’è pure stato tanto scollegamento tra economia reale e economia finanziaria.
Il secondo motivo è il forte squilibrio del listino di borsa. L’S&P è praticamente guidato da un gruppo di dieci società (tra cui Amazon, Microsoft, Apple, Alphabet (Google), Facebook, General Electrict) che compensano i ribassi e le perdite accumulate dall’intero listino. Inoltre quasi tutte le quotazioni sono inflazionate dalla pratica del buyback. Il buyback è un artificio contabile, che consiste nel riacquisto di azioni proprie in circolazione per farne salire la quotazione. Meno azioni in circolazione più elevato il rapporto utili/numero di azioni. Gli utili azionari non aumentano in virtù di nuovi investimenti e vendite ma in quanto si distribuiscono su un numero minore di azioni dando l’illusione che le aziende prosperino. Secondo Bloomberg il 95% dei guadagni delle aziende quotate nell’’S&P 500 sono stati spesi, appunto, nel riacquisto di azioni proprie facendo salire artificialmente i corsi azionari. Il guaio è che gran parte delle società a listino non ha affatto investito i guadagni per ricomprarsi le azioni ma le ha rastrellate addirittura indebitandosi, grazie all’espansione monetaria a tassi nulli delle banche centrali. In altre parole il denaro viene dirottato a società insolventi che, un peggioramento della crisi, potrebbe spazzare via di colpo. Il buyback, che ha così ridicolmente sopravalutato il mercato azionario (facendo percepire ai manager bonus stellari) non è altro che una truffa a danno dell’inconsapevole massa di piccoli e medi investitori che credono di possedere titoli rappresentativi di aziende che producono ricchezza mentre invece hanno investito in pezzi di carta. Il buyback è ovviamente la filiazione corrotta della madre di tutte le corruzioni: l’espansione monetaria gratuita delle banche centrali. Tutti i valori, ormai, non sono più determinati dal mercato ma dai trucchi resi possibili da queste politiche “accomodanti” che dal 2008 non hanno fatto altro che incoraggiare prestiti a entità insolventi, manipolare e distorcere sistematicamente tutti i settori di mercato. Nessuno oggi è più in grado di distinguere tra investimenti rischiosi e non rischiosi senza essere specialista di settore. Fino a quanto potrà durare?
Il terzo motivo è lo spread dei junk bond rispetto ai titoli governativi, un indicatore altamente significativo ma non sempre preso in dovuta considerazione. I junk bond o titoli spazzatura sono titoli emessi nel mercato obbligazionario che è più importante di quello azionario non solo perché rappresenta il mercato dove l’economia privata si finanzia ma perché anticipa la direzione di cambiamento del mercato azionario stesso. I junk bond sono titoli con basso merito di credito con rendimento e rischio elevato che vengono chiamati popolarmente titoli spazzatura (ma in molti casi sono meno spazzatura dei titoli risk free dei governi), ossia obbligazioni emesse da aziende che hanno difficoltà ad accedere al credito bancario che privilegia solo le grandi società. Lo spread è importante perché rappresenta il premio, ossia la maggiorazione dell’interesse che si deve pagare rispetto a un titolo privo di rischio. Se i titoli governativi rendono il 2% all’anno e i junk bonds il 5% lo “spread” è del 3%. Se il rendimento sale al 7%, lo spread è del 5%. Lo spread è appunto un importante sentiment indicator del mercato perché riflette l’opinione e l’umore generalizzato degli investitori nei confronti dell’economia privata. La difficoltà generalizzata a ripagare i debiti si riflette immediatamente sullo spread che se aumenta, allarma immediatamente il mercato.
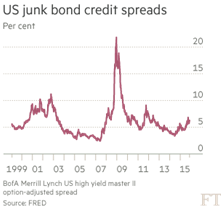
E’ proprio l’ampliamento dello spread nel mercato obbligazionario a segnalare le svolte del mercato azionario. Come si nota dal grafico, nel 2007, prima del crollo del mercato, lo spread aumentava. All’epoca, molti investitori, anche professionali, ignorarono il segnale, continuarono a comprare azioni e subirono una batosta. Ora lo spread sta cominciando di nuovo a aumentare e questo, appunto, non confermerebbe affatto il perdurare della fase ascendente del mercato ma starebbe per annunciare quella discendente. I corsi potrebbero essere soggetti ancora a rialzi ma il trend è al ribasso e potrebbe tramutarsi in crollo. Da tener presente: l’emissione dei junk bond rispetto al 2007 è aumentata addirittura del 130% in quanto gli investitori, in un contesto di interessi a zero e perfino negativi, si sono orientati a correre più rischi pur di avere rendimenti gratificanti. Ma lo spread dei junk bond è come avesse cominciato ad avvertirci: attenzione, non abbiate troppa fiducia nella borsa. Alcuni, i più saggi, percepito il messaggio, stanno già vendendo a valori soddisfacenti privilegiando, al momento, la liquidità. Dopotutto c’è sempre tempo per ricomprare azioni, soprattutto dopo un calo di un 20/30 e oltre per cento…

Lascia un commento