

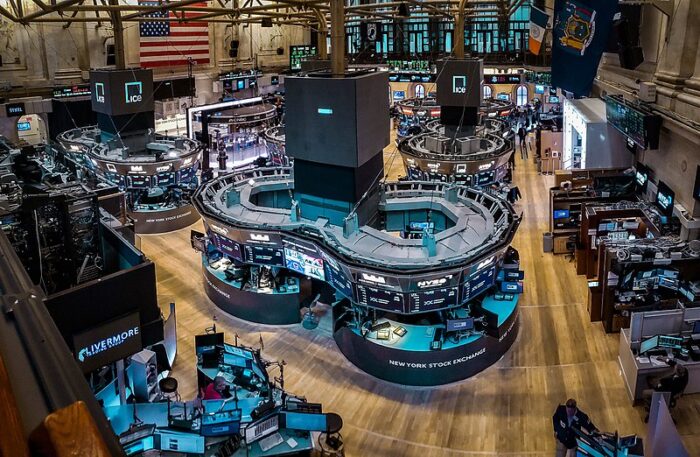
Wall Street ha chiuso in rialzo venerdì, con gli investitori che hanno reagito positivamente al rapporto sull’inflazione, e nonostante la nuova ondata di dazi del Presidente Trump e l’indebolimento del sentiment dei consumatori. L’S&P 500 è salito dello 0,6%, il Nasdaq 100 dello 0,4% e il Dow Jones dello 0.65%, interrompendo così una serie di tre sedute negative consecutive. L’indice PCE di agosto, l’indicatore di inflazione che la Fed considera come il vero livello di inflazione, ha mostrato un’incremento, nel dato core, del 2,9% su base annua, supportando le aspettative di due tagli dei tassi di un quarto di punto nelle prossime riunioni. Boeing (+3,6%) e le principali banche hanno contribuito a far salire gli indici, mentre le notizie aziendali, tra cui il balzo dell’8,4% di Global Foundries sulle normative pianificate per la produzione di chip negli Stati Uniti, hanno fornito ulteriore supporto. Allo stesso tempo, i nuovi dazi su prodotti farmaceutici, autocarri pesanti e mobili introdotti dal Presidente Trump hanno aggiunto incertezza, insieme alle preoccupazioni per un potenziale blocco delle attività governative. Nel corso della settimana, l’indice S&P 500 ha perso lo 0,3%, il Nasdaq è sceso dello 0,7%, mentre il Dow Jones è rimasto invariato.
VALUTE.
Il dollaro torna a perdere quota anche se rimane sopra i supporti chiave di medio termine. Euro sopra 1.1700, con un rimbalzo rispetto ai minimi di settimana scorsa pari a 70 pips di movimento, così come il Cable che da 1.3320 recupera area 1.3410. UsdJpy che ripiega meno, ovvero circa 50 pips mentre le oceaniche mostrano il fianco ancora una volta. Difficile fare previsioni in un momento tanto complesso, sotto molti punti di vista, tra le problematiche geopolitiche, a quelle commerciali, senza dimenticare i dati macro che mostrano situazioni diverse da paese a paese, il che alimenta incertezza e decorrelazione i diversi rapporti di cambio.
DATI USA.
La spesa personale negli Stati Uniti è aumentata dello 0,6% rispetto al mese precedente, raggiungendo i 21.112 miliardi di dollari nell’agosto 2025, in ripresa rispetto allo 0,5% di luglio e superando le aspettative di mercato dello 0,5%. Si è trattato dell’aumento più significativo della spesa personale negli ultimi cinque mesi, il che evidenzia come l’economia Usa, tutto sommato, si dimostri resiliente, nonostante l’accresciuta incertezza economica e gli elevati costi di finanziamento. La spesa per i beni non durevoli è rimbalzata (0,8% contro lo 0,0% di luglio) ed è aumentata a un ritmo costante per i servizi (allo 0,5%). Nel frattempo, i consumi per i beni durevoli hanno registrato un rallentamento (0,8% contro l’1,7%).
USA, PCE SOLIDO.
L’indice dei prezzi PCE statunitense è salito dello 0,3% su base mensile ad agosto 2025, dopo un aumento dello 0,2% a luglio, in linea con le aspettative del mercato. I prezzi dei beni sono aumentati dello 0,1%, rimbalzando dal calo dello 0,1% del mese precedente, mentre i costi dei servizi sono aumentati dello 0,3%, in linea con luglio. Il PCE core, è aumentato dello 0,2%, in linea con lo 0,2% rivisto al ribasso a luglio e in linea con le previsioni. Separatamente, i prezzi dei prodotti alimentari sono aumentati dello 0,5%, dopo un calo dello 0,1% nel mese precedente, e anche i costi dei beni e servizi energetici sono rimbalzati. Su base annua, l’inflazione PCE complessiva ha accelerato al 2,7%, il livello più alto degli ultimi sei mesi, dal 2,6% di luglio e giugno. Nel frattempo, l’inflazione PCE core è rimasta stabile al 2,9%. Entrambi i dati annuali sono stati in linea con le aspettative.
EUROZONA, INFLAZIONE IN RIPRESA.
Le aspettative di inflazione al consumo nell’Eurozona sono aumentate al 2,8% ad agosto 2025, il livello più alto degli ultimi tre mesi, dal 2,6% di luglio. Le aspettative di inflazione a tre anni sono rimaste invariate al 2,5%, mentre quelle a cinque anni sono aumentate al 2,2%, il livello più alto da agosto 2022.
SETTIMANA ENTRANTE.
L’ottava che comincia oggi, sarà importante, perchè caratterizzata dai dati sul mercato del lavoro negli Stati Uniti, tra cui nuovi dati su salari, disoccupazione e crescita salariale, che andranno inevitabilmente a impattare sul percorso di politica monetaria della Fed da qui fino a fine anno. Altri importanti aggiornamenti sul mercato del lavoro includono il rapporto sull’occupazione ADP, i risultati del JOLTS e i tagli di posti di lavoro previsti dal programma Challenger. Oltre a ciò, gli investitori saranno anche attenti al rischio di una chiusura del governo statunitense all’inizio del nuovo anno fiscale. In Europa, sono attesi nuovi dati sull’inflazione, a cui si aggiungeranno i i dati sui prezzi al consumo da parte di Turchia e Svizzera. Sono attesi anche i principali indicatori anticipatori negli Stati Uniti, con gli indici PMI ISM, in concomitanza con la pubblicazione degli indici PMI in Cina, Italia, Canada, Brasile, Messico, Corea del Sud e nei paesi dell’ASEAN. Sul fronte della politica monetaria, sono attese le decisioni sui tassi in Australia e India.
Saverio Berlinzani

Lascia un commento