

di Ludovica Favarotto*
All’inizio del 2026, OpenClaw, una piattaforma open source di agenti d’intelligenza artificiale (IA)[1], è diventata virale in Cina, raggiungendo rapidamente un pubblico più ampio degli addetti ai lavori che include fornitori di servizi digitali, amministrazioni locali e grandi aziende tecnologiche. Più recentemente, Changxin Memory Technologies (CXMT), azienda cinese di microchip di memoria, ha fatto il suo debutto alla Borsa di Shanghai con un’offerta pubblica iniziale (IPO) da 8,6 miliardi di dollari, diventando così la più grande società cinese quotata sul mercato interno. L’ascesa di questi player locali segna la fase successiva dello sviluppo dell’IA cinese, in cui strumenti open source, semiconduttori, infrastrutture cloud e automazione convergono, ridefinendo il panorama competitivo del Paese nel settore tech.
Tuttavia, dietro ogni agente IA e ogni modello linguistico di grandi dimensioni (LLM) che opera su questa scala si cela un livello meno visibile, ma altrettanto cruciale: l’infrastruttura fisica che archivia, elabora e trasferisce i dati ai quali questi sistemi fanno affidamento. In Cina, dove milioni di utenti e aziende locali utilizzano l’IA senza interruzioni, il carico di lavoro è aumentato in modo esponenziale, rendendo i data center indispensabili per l’intero ecosistema.
Nell’ultimo decennio, Pechino ha investito miliardi in queste infrastrutture, compreso un megaprogetto volto a realizzare una rete nazionale di data center e hub informatici. Di conseguenza, il mercato interno non è più una componente marginale del sistema industriale del Paese: è diventato un comparto economicamente rilevante e tecnologicamente avanzato. Tuttavia, dietro questo aumento di investimenti sembrano emergere alcune criticità, come l’impatto ambientale e la capacità attuale di realizzare efficacemente i progetti prefissati.
Una potenza infrastrutturale
Attualmente, la Cina occupa il primo posto in Asia e il quinto a livello mondiale per numero di infrastrutture di questo tipo, con circa 368 data center nella Cina continentale e altri 84 a Hong Kong. La Repubblica popolare cinese ospita inoltre i due data center più grandi al mondo per superficie, entrambi situati a Hohhot, capitale della Mongolia Interna.
Secondo i dati di KZ Consulting, società di ricerche di mercato, tra il 2023 e il 2024 sono stati annunciati oltre 500 nuovi progetti in diverse aree del Paese. Di questi, almeno 150 sarebbero già entrati in funzione alla fine del 2024, secondo il Comitato per i data center dell’Associazione cinese dell’industria delle comunicazioni. Goldman Sachs Research, dal canto suo, stima che tra il 2025 e il 2028 la domanda di data center in Cina crescerà con un tasso annuo composto (CAGR) del 20%, trainata principalmente dallo sviluppo strutturale dell’IA e dall’aumento degli investimenti degli hyperscaler e delle aziende specializzate in LLM.
Il settore è caratterizzato dalla presenza di operatori pubblici e privati, nazionali e stranieri, che ne alimentano il dinamismo. Si tratta di China Telecom Corporation e China Mobile, ma anche dei colossi tecnologici Tencent, Huawei e Alibaba. Sempre più spesso, questi attori danno vita a joint venture per soddisfare la crescente domanda di capacità di calcolo. Un esempio è rappresentato da Alibaba e China Telecom che, lo scorso aprile, hanno annunciato un nuovo progetto nel sud del Paese: la prima fornirà circa 10mila semiconduttori specializzati, mentre la seconda si occuperà della proprietà e della gestione dell’intero cluster di calcolo.
Tuttavia, la portata degli investimenti privati rimane inferiore a quella delle controparti statunitensi. Alibaba, ad esempio, ha annunciato l’intenzione di investire oltre 56 miliardi di dollari nel cloud computing e nelle infrastrutture hardware per l’IA nell’arco di tre anni, mentre ByteDance prevede investimenti per 20 miliardi di dollari, comprendenti anche i data center. Per contro, i principali hyperscaler statunitensi prevedono di spendere complessivamente oltre 700 miliardi di dollari nel solo 2026. Per colmare almeno in parte questo divario, gli operatori cinesi stanno facendo ricorso a uno strumento finanziario di nicchia denominato “titoli garantiti da attività di tipo holding”, utilizzato per raccogliere capitali.[2] La crescita di questo mercato è stata particolarmente rapida: quasi il 70% di tutte le emissioni è avvenuto negli ultimi sei mesi e i volumi registrati nel 2026 sono già più di dieci volte superiori a quelli dell’anno precedente. Nell’ultimo anno, gli operatori locali hanno raccolto complessivamente circa 1,3 miliardi di dollari (9 miliardi di yuan), capitali destinati all’espansione della capacità computazionale nazionale.
Il programma ambizioso di Pechino
Tuttavia, la crescita del settore non può essere attribuita esclusivamente alle dinamiche di mercato. Negli ultimi dieci anni, Pechino ha avviato una campagna su vasta scala per diffondere l’IA in tutti i settori dell’economia, facendo di questa tecnologia uno dei pilastri della propria strategia di sviluppo. Nell’ambito di questo processo, il governo ha sostenuto con decisione lo sviluppo dei data center, sia attraverso misure di politica industriale sia mediante ingenti finanziamenti.
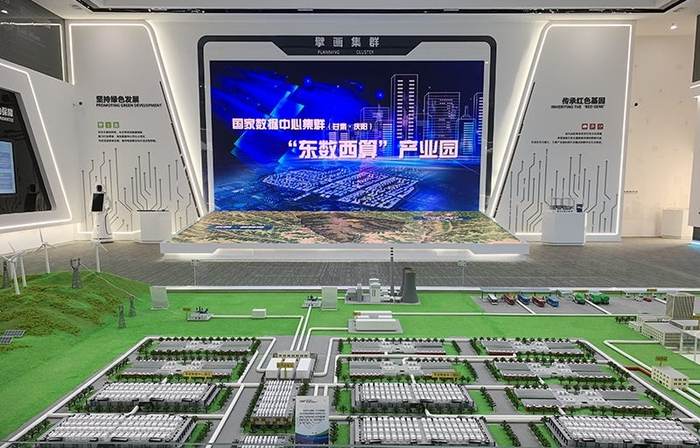
Una delle espressioni più evidenti di questa strategia è l’iniziativa “Eastern Data, Western Computing”, proposta per la prima volta nel 2020 e ufficialmente avviata nel 2022. Il piano mira a riequilibrare la capacità di elaborazione dei dati tra le regioni orientali, densamente popolate, e quelle occidentali, meno sviluppate ma ricche di risorse energetiche. Per questo progetto sono stati stanziati oltre 6,12 miliardi di dollari (43,5 miliardi di yuan), destinati alla costruzione di otto hub informatici nazionali e dieci cluster di data center distribuiti in altrettante aree strategiche. L’iniziativa punta così ad alleggerire la pressione sulle regioni costiere, sfruttando al contempo le risorse energetiche e l’ampia disponibilità di territorio dell’entroterra. L’obiettivo finale è creare cluster di data center ad alta densità, altamente efficienti dal punto di vista energetico e caratterizzati da basse emissioni di carbonio. Tuttavia, secondo una recente analisi della newsletter ChinaTalk di Jordan Schneider, il trasferimento verso ovest della capacità di calcolo previsto dall’iniziativa sarebbe più un mito che una realtà, dal momento che la maggior parte delle nuove infrastrutture si starebbe concentrando piuttosto nelle periferie delle megalopoli costiere anziché nelle regioni interne e più rurali.

Più recentemente, Pechino ha manifestato l’intenzione di incrementare la capacità di calcolo e ridurre la dipendenza dalle tecnologie straniere. Secondo quanto riportato da Bloomberg all’inizio di giugno, il governo starebbe valutando un investimento di circa 295 miliardi di dollari (2mila miliardi di yuan) nei prossimi cinque anni per realizzare una rete nazionale di data center e hub di calcolo dedicati esclusivamente all’IA. Il progetto, ancora in fase preliminare di pianificazione, vedrebbe il coinvolgimento di diverse agenzie governative, tra cui la Commissione nazionale per lo sviluppo e la riforma, mentre la gestione operativa dell’infrastruttura sarebbe affidata a operatori statali come China Mobile e China Telecom.
Nell’ambito della stessa strategia, Pechino starebbe inoltre valutando l’introduzione di un requisito secondo cui almeno l’80% delle tecnologie fondamentali, compresi i microchip avanzati, dovrà essere prodotto sul territorio nazionale, riducendo così la dipendenza da aziende straniere come NVIDIA e AMD. Questo più ampio programma di espansione dei data center rientra nell’“Iniziativa delle Sei Reti”, delineata nel 15° Piano quinquennale (2026–2030). Il Politburo cinese ha infatti elevato la capacità di calcolo a “priorità strategica nazionale”, ponendola sullo stesso piano delle reti idriche, elettriche e logistiche.
Forti pressioni sistemiche
Tuttavia, la rapida espansione della capacità di calcolo del Paese si scontra con crescenti vincoli energetici e ambientali. Nell’ultimo decennio, il mercato cinese dei data center ha registrato un forte incremento della domanda di energia elettrica. Secondo l’Agenzia internazionale per l’energia (IEA), la Cina rappresenta attualmente circa i due terzi della capacità installata del settore nella regione Asia-Pacifico (APAC). Nel rapporto “Energia e IA nell’Asia orientale”, pubblicato nell’aprile 2026, la IEA stima che il consumo di elettricità dei data center cinesi raggiungerà i 280 TWh entro il 2030, rispetto ai circa 100 TWh del 2024, mentre la quota del Paese sul consumo mondiale aumenterà dal 25% al 30% nello stesso arco temporale. Nello stesso periodo la capacità installata dei data center dovrebbe quasi triplicare, raggiungendo circa 70 GW entro il 2030.

Attualmente, questi impianti sono alimentati prevalentemente a carbone, che rappresenta quasi il 70% del mix energetico, mentre le fonti rinnovabili coprono circa il 20%, il nucleare il 10% e il gas naturale la quota restante. La ragione è soprattutto geografica: i data center sono concentrati nella Cina orientale, dove circa il 70% dell’elettricità è ancora prodotta da centrali a carbone. Negli ultimi cinque anni, tuttavia, il Paese ha accelerato lo sviluppo della capacità eolica e solare. Secondo uno studio della IEA pubblicato nel 2025, entro il 2035 le fonti rinnovabili e il nucleare forniranno complessivamente il 60% dell’elettricità destinata ad alimentare i data center cinesi.
Un’ulteriore criticità è rappresentata dall’elevato consumo idrico. Secondo un rapporto del 2024 di China Water Risk, i data center cinesi utilizzano ogni anno circa 1,3 miliardi di metri cubi d’acqua (1.300 miliardi di litri), un volume che, secondo le proiezioni, supererà i 3 miliardi di metri cubi entro la fine del decennio. Per avere un termine di paragone, il consumo idrico annuo di Tianjin – una città di quasi 15 milioni di abitanti – è pari a circa 700 miliardi di litri. I data center consumano quindi oggi quasi 1,9 volte l’acqua necessaria a soddisfare il fabbisogno residenziale dell’intera città.
Approcci alternativi
Considerato il forte impatto dei data center sul consumo energetico e sull’utilizzo delle risorse naturali, la Cina sta sperimentando soluzioni innovative per mitigarne gli effetti.
Nel settore privato i principali operatori si sono concentrati soprattutto sull’ottimizzazione delle reti elettriche. Nel maggio 2026 China Unicom e China Mobile sono entrate a far parte del cosiddetto mercato dell’“elettricità spot”, in cui i prezzi dell’energia variano in tempo reale in funzione della disponibilità della rete. L’iniziativa, avviata nella provincia meridionale del Guangdong, rappresenta una novità significativa: finora, infatti, i data center sono stati alimentati con un carico pressoché costante, indipendentemente dal prezzo o dalle condizioni della rete. Con il nuovo sistema, invece, i carichi di lavoro vengono spostati nelle fasce orarie in cui l’elettricità è più abbondante e meno costosa, mentre il consumo viene ridotto durante i picchi di domanda.
Oltre ad affrontare la sfida energetica, la Cina sta ripensando anche la collocazione fisica di queste infrastrutture. Nell’ambito di una più ampia strategia spaziale nazionale, il Paese punta a realizzare entro il 2030 una “Space Cloud” su scala industriale, alimentata dall’energia solare raccolta nello spazio e capace di generare una potenza dell’ordine dei gigawatt. Questa iniziativa gode del sostegno del governo centrale, delle imprese statali e delle start-up private ed è stata menzionata nel 15° Piano quinquennale. Il progetto di lungo periodo, guidato dalla China Aerospace Science and Technology Corporation (CASC), prevede la realizzazione di data center spaziali alimentati a energia solare, in grado di integrare capacità di calcolo, archiviazione e trasmissione dei dati in un sistema unificato “cloud-edge-terminal”.
La ricerca di sedi alternative, tuttavia, non si limita allo spazio. Il 9 giugno è stato inaugurato al largo della costa di Shanghai il primo data center sottomarino (UDC) al mondo alimentato dall’energia eolica. Il progetto pilota “Shanghai Lingang Undersea Data Center Demonstration Project” dispone di una capacità complessiva di 24 MW e ha richiesto un investimento di circa 235 milioni di dollari (1,6 miliardi di yuan). Secondo le stime del governo cinese, l’impianto consentirà un risparmio annuo di circa 105mila tonnellate di acqua dolce e 122 milioni di kWh di elettricità. Rispetto ai data center convenzionali, utilizza oltre il 95% di energia proveniente da fonti rinnovabili, riduce il consumo energetico del 22,8%, l’occupazione di suolo di oltre il 90% ed elimina quasi completamente il fabbisogno di acqua per il raffreddamento.
Le crepe del sistema
Nonostante la Cina abbia compiuto notevoli progressi nello sviluppo della propria capacità di calcolo, negli ultimi mesi sono emerse alcune criticità che rischiano di compromettere la sostenibilità dell’intero ecosistema.
La “corsa all’oro” dei data center sembra infatti aver perso slancio, schiacciata dal divario tra investimenti speculativi e una domanda inferiore alle aspettative. Secondo Jimmy Goodrich, esperto di tecnologia cinese, ciò è dovuto soprattutto all’ingresso di numerosi attori inesperti, sia pubblici sia privati, che, sull’onda dell’entusiasmo, hanno realizzato infrastrutture non sempre adeguate alle reali esigenze del Paese. Ne è derivata una spinta per la costruzione di data center avanzati, spesso senza un’adeguata valutazione della domanda effettiva e della fattibilità tecnica – una dinamica ulteriormente aggravata dal rallentamento dell’economia successivo al lockdown. Come già menzionato in precedenza, l’esempio più significativo è l’iniziativa “Eastern Data, Western Computing”. Una recente analisi del China Academy of Information and Communications Technology (CAICT) sulla distribuzione dei data center nel 2025 evidenzia come l’espansione nelle regioni occidentali non abbia raggiunto l’obiettivo originario. Le strutture realizzate nell’entroterra sembrano infatti rispondere prevalentemente alle esigenze locali delle aree meno popolate, piuttosto che costituire un reale trasferimento della capacità di calcolo dalle province costiere. Di conseguenza, le regioni occidentali meno sviluppate rischiano di uscirne penalizzate, ritrovandosi con data center “fantasma” inutilizzati anziché diventare punti di riferimento concreti nell’economia cinese dell’IA. Questo divario suggerisce che l’iniziativa fosse caratterizzata, fin dall’inizio, da limiti strutturali nel suo impianto progettuale.
Questo squilibrio ha spinto diverse società straniere di private equity a ridurre la propria esposizione nel mercato cinese, dopo aver investito ingenti capitali nel boom del cloud computing. Princeton Digital Group, ad esempio, ha annunciato la vendita delle proprie attività in Cina per un valore che potrebbe raggiungere un miliardo di dollari. A partire dal 2017, sulla scia della crescente domanda di servizi cloud da parte di aziende come Alibaba, ByteDance e Tencent, investitori internazionali quali Bain, Warburg Pincus e Carlyle avevano destinato miliardi di dollari ai data center cinesi. Oggi, a quasi un decennio di distanza, gli stessi operatori stanno progressivamente abbandonando il mercato per orientare i propri investimenti verso altri Paesi asiatici.
Il risultato è che una parte dei progetti non sta producendo i risultati attesi. Da un lato, cresce la pressione sul sistema energetico nazionale; dall’altro, numerosi data center vengono ormai considerati “attività in sofferenza”, che gli investitori cercano di cedere anche a prezzi inferiori al loro valore.
Pechino si trova quindi di fronte a una sfida complessa: conciliare le proprie ambizioni nel campo dell’intelligenza artificiale con i costi ambientali dell’espansione infrastrutturale e, allo stesso tempo, affrontare le fragilità strutturali emerse sul piano degli investimenti. L’obiettivo è evitare che il settore rimanga intrappolato in una situazione di stallo, con infrastrutture costruite in previsione di una domanda che potrebbe rivelarsi inferiore alle aspettative o evolvere in direzioni diverse da quelle immaginate.
Ludovica Favarotto
*Istituto Ispi
[1] Gli agenti IA sono sistemi software che sfruttano l’intelligenza artificiale per perseguire obiettivi e completare attività per conto degli utenti.
[2] Si tratta di un titolo non quotato che offre agli emittenti maggiore flessibilità nei pagamenti e minori vincoli normativi, garantendo al contempo agli investitori rendimenti simili a quelli dei dividendi.

Lascia un commento