

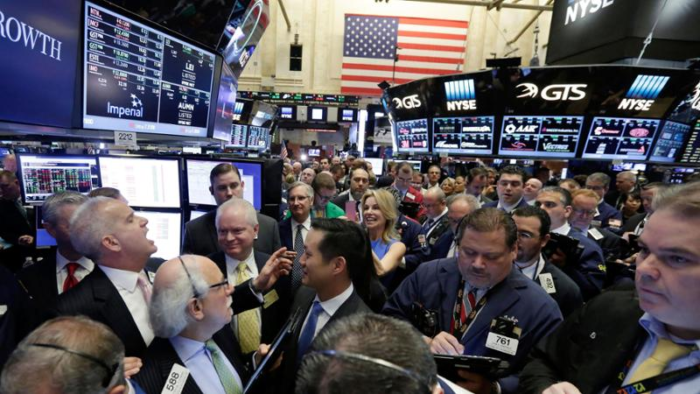
Venerdì gli indici azionari statunitensi avevano raggiunto nuovi massimi storici, dopo che l’Iran aveva annunciato l’apertura dello Stretto di Hormuz alle navi commerciali non iraniane, attenuando i timori di stagflazione dovuti alla crisi energetica. L’S&P 500 aveva chiuso a + 1.2%, il Nasdaq 100 a +1,5% e il Dow Jones a +1,9%. I prezzi del petrolio greggio e dei prodotti petroliferi erano contestualmente crollati dopo che l’Iran e il presidente Trump avevano dichiarato che il traffico di petroliere nello stretto persiano era ripreso, aprendo la strada al ripristino dei normali livelli di approvvigionamento energetico dopo lo shock innescato dal conflitto. Le probabilità di un accordo sembravano addirittura aumentate dopo che il presidente Usa aveva affermato che l’Iran avrebbe chiuso il suo programma nucleare. Le società legate all’intelligenza artificiale avevano registrato un’impennata grazie alla ripresa dell’appetito al rischio che aveva sostenuto i settori speculativi, con Amazon, Microsoft, Nvidia e Tesla in rialzo di oltre l’1%. I tre principali indici azionari si avviavano a chiudere la terza settimana consecutiva con guadagni superiori al 3%. Ma,come spesso accaduto anche in passato, è bastato poco per riaccendere la scintilla della tensione, dopo che il Presidente Trump avrebbe dichiarato che l’Iran non avrebbe intenzione di abolire il programma nucleare, per cui è ripreso il blocco navale. Lo slancio verso una pace duratura che sembrava essersi consolidato alla fine della scorsa settimana, si è sciolto come la neve al sole, cosicchè i funzionari iraniani hanno annullato la riapertura dello Stretto di Hormuz. Nel frattempo, il presidente Trump ha dichiarato che i negoziatori statunitensi si recheranno in Pakistan lunedì per il prossimo round di colloqui, per cui, nel balletto delle dichiarazioni contraddittorie e spesso fuorvianti, non possiamo escludere che possa ritornare il sereno una volta che le delegazioni si saranno finalmente incontrate.
Nel mentre, Wall Street continua a festeggiare, in una condizione di scollamento dalla realtà che non si può far finta di non vedere. Lo stretto di Hormuz è in mano agli iraniani che lasciano passare chi vogliono, ma subito fuori dallo stretto, nel golfo di Oman c’è la marina americana schierata nel più importante blocco navale degli ultimi 50 anni, in un contesto di potenziale scontro che sembra che non riguardi i mercati azionari Usa che continuano a raccontare una realtà totalmente differente. L’opinione pubblica non ci racconta che il Brent per consegna tra un paio di mesi è a 100 dollari al barile, mentre il prezzo odierno di chi acquista il barile reale (e non quello finanziario) è di circa 140 dollari, il che significa che i mercati non contemplano assolutamente la continuazione del conflitto, il che non può essere certo. Le probabilità di una riapertura dello stretto non sono in ripresa e l’incertezza rimane assoluta. Questa discrepanza tra mercati finanziari e realtà, però, va avanti da anni, questo va ricordato e sempre, nel passato recente, si è sono trovate soluzioni, come nella crisi del 2009 o quella legata alla pandemia del 2020, , tutte ovviamente spinte da un azzardo morale senza precedenti. Alla fine, il mercato ha sempre avuto ragione sulla realtà. Sarà così anche ora, o ci apprestiamo a vivere un cambiamento epocale ?
La crisi energetica è reale, ed è importante in termini di numeri, e i numeri sembrano far propendere per una crisi imminente, considerato che a breve cominceranno a scarseggiare le scorte di cherosene per gli aeroplani, con il rischio di vedere un blocco epocale dell’aviazione civile in occidente ma non solo. Eppure Wall Street festeggia. La chiave di lettura è che i mercati stanno scommettendo tutto quanto sulla vittoria diplomatica del Presidente Trump, che ultimamente ha spesso ondeggiato tra posizioni aggressive e concilianti, creando un enorme scompiglio tra gli operatori di mercato. Ma, sembra, anche all’interno della sua coalizione. E la ragione è che più passa il tempo, peggio è per l’amministrazione Usa, che spende oltre 2 miliardi di dollari al giorno per portare avanti una guerra che doveva essere lampo e che lampo non è. Quali saranno le conseguenze sul debito pubblico americano, in un contesto di possibile crisi di fiducia, e quali le conseguenze su crescita e inflazione, che potrebbero portare il mondo occidentale verso una stagnazione accompagnata a tassi in crescita per combattere l’inflazione dovuta alla crisi energetica e all’impennata dei prezzi del petrolio, ovvero stagflazione ?
E di fonte a questo scenario Wall Street sfonda ogni giorno nuovi massimi scommettendo che tutto quel che abbiamo ipotizzato, si risolva in un ritorno della crescita, trainata dal settore tecnologico i cui prezzi oggi oscillano tra i 30 e i 60 volte gli utili (p/e). Ma c’è forse in atto un tentativo di contrastare la Cina, il vero antagonista degli Stati Uniti, che ha cambiato strategia per de-dollarizzare il pianeta ? Un processo che vede Pechino, da anni, impegnata a costruire rapporti per escludere il dollaro dalla scena globale come re indiscusso (Brics), attraverso acquisti massicci di oro e vendita dei debito Usa per arrivare alla creazione di un nuovo gold standard, in faccia alle valute Fiat, inflazionate all’inverosimile. Riuscirà l’occidente ad uscire da questa crisi di identità, prima che sia troppo tardi, seppur attraverso un azzardo morale che va avanti da 30 anni con le stampanti di denaro sempre attive, oppure è la fine dell’impero nato dopo Bretton Woods ? E questo movimento dei mercati azionari, è forse l’ultimo canto del cigno che nasconde il disperato tentativo di salvare il salvabile offrendo rendimenti che nessuno può dare attirando capitali, prima di un ipotetico crollo ? Sappiamo che i sostenitori delle due tesi sono come i tifosi di una squadra, non vogliono sentire ragioni ma è giunto forse il momento di cercare di aprire gli occhi e capire dove si muoveranno i mercati nei prossimi anni.
Saverio Berlinzani

Lascia un commento