

Dagli anni Sessanta agli anni Settanta
Nel corso degli anni Sessanta, ma anche oltre, si registra una parabola espansiva della spesa sia in materia di IVS che in materia di prestazioni integrative. In quest’ultimo caso, come nel settore privato, anche nel settore pubblico con l’approvazione della legge n. 152/1968, in materia di trattamento di fine servizio (IPS) per i dipendenti del comparto sanità ed enti locali, e il d.p.r. n. 1032/1973, in materia di trattamento di fine servizio (IBU) per i dipendenti civili e militari dello stato. Per il calcolo delle rispettive prestazioni, la base di riferimento è data dalla media delle retribuzioni fisse e continuative percepite dal lavoratore nell’ultimo anno di servizio o addirittura dalla retribuzione fissa e continuativa percepita nell’ultimo giorno di servizio. Inoltre, la legge n. 177/1976 sgancia il diritto alla prestazione da quello a pensione, con l’effetto che è sufficiente un anno d’iscrizione alle rispettive Casse previdenziali di appartenenza per avere diritto alla liquidazione.
Dal punto di vista della prestazione di pensione obbligatoria, per gli stessi comparti di contrattazione pubblica la legge n. 965/1965 stabilisce in pratica che ciascun lavoratore, collocato a riposo per compiuto quarantennio di anzianità utile, benefici di un salario pari al 100% dell’ultima retribuzione, se ex-dipendente del comparto sanità ed enti locali, o all’80% dell’ultima retribuzione, maggiorata però forfetariamente del 18%, se ex-dipendente statale. Anche in questi casi, dunque, è previsto che la misura del trattamento di pensione sia pari all’incirca al 100% dell’ultimo stipendio goduto.
Questo quadro evolutivo e chiaramente espansivo della spesa, che contraddistingue le disposizioni normative introdotte sia in ambito privato che pubblico, già contrasta tuttavia con l’andamento dell’economia nazionale, e perfino “a partire dall’improvvisa e drammatica crisi del 1963-64 (che determina) l’espulsione dell’attività produttiva di una quota significativa di manodopera” (RWI, 261), in particolare femminile.
In effetti, la politica prende subito atto della crisi e “il 1963 segna l’inizio della parabola discendente di quel disegno riformista che aveva animato i primi anni Sessanta … La spinta innovatrice che aveva caratterizzato le prime misure (dalla nazionalizzazione dell’energia elettrica all’istituzione della scuola media unificata) lascia ben presto il posto a politiche estremamente caute orientate soprattutto a tamponare le emergenze” (RWI, 269). In breve, si sceglie di garantire e proteggere l’assetto del sistema economico preesistente, e quindi favorire i cosiddetti insider. A svantaggio naturalmente di coloro che sono già fuori dal tessuto del sistema economico-produttivo nazionale. Di questa scelta, è proprio il caso di dire ne fanno le spese sia il capitolo della Disoccupazione che quello degli Assegni familiari.
Significativo in proposito è quanto si legge “nel Progetto di programma di sviluppo economico per il quinquennio 1965-1969, approvato dal Consiglio dei ministri il 2 giugno 1965:
La tutela della disoccupazione, che dovrà fornire ai lavoratori mezzi di sussistenza adeguati in attesa di una nuova occupazione, costituisce un aspetto sussidiario dei problemi generali di politica economica e sociale relativi alla piena occupazione e all’addestramento professionale. In relazione alla politica di sviluppo e di occupazione perseguita dal programma, la spesa relativa a questa forma di tutela, che dovrà essere riordinata nell’intento di garantire soprattutto la uniformità delle prestazioni, subirà nel lungo periodo una diminuzione. Nel quinquennio 1965-1969 si prevede una spesa media annua pari a quella erogata nel 1963 (100 miliardi di lire)”(RWI, 270).
In breve, le leggi nn. 77/1963, 433/1964 e 833/1965 estendono la Cassa Integrazione Guadagni mantenendo inalterato per circa un decennio l’importo dell’Indennità ordinaria di disoccupazione: “la ratio è quella di garantire ai lavoratori agricoli un sostegno al reddito, per cercare di contenere l’esodo dalle campagne all’industria e le migrazioni interne, che continuano a caratterizzare il periodo, nonostante il rallentamento dell’espansione industriale (Ascoli, a cura di, 1984)” (RWI, 274).
Anche in materia di disciplina dei licenziamenti individuali e collettivi, il fine sostanziale diventa quello del mantenimento del posto di lavoro e, in ultima istanza, del salario. Così che la legge n. 604/1966 stabilisce che nelle aziende con più di 35 dipendenti la libertà di licenziamento è limitata solo alle fattispecie di giusta causa e giustificato motivo. Mentre la legge n. 1115/1968 istituisce la Cassa Integrazione Straordinaria. La costruzione del sistema, finalizzato alla tutela e al mantenimento del posto di lavoro, è poi completata con l’approvazione dello Statuto dei lavoratori (legge n. 300 del 20 maggio 1970) e in particolare la disciplina in materia di licenziamenti di cui all’art. 18.
Quanto al sistema degli Assegni familiari, all’inizio degli ani Sessanta la legge n. 1038/1961propone l’istituzione di una Cassa Unica articolata in otto gestioni contabili. Si tratta di un tentativo al fine di garantire un nuovo sistema di sicurezza sociale. Infatti, lo scopo e quello di “dare agli assegni familiari il carattere di una vera integrazione salariale che impone che gli assegni familiari stessi non siano proporzionali al reddito e alla categoria di produzione del lavoratore ma identici per tutti i lavoratori” (RWI, 293). Con l’effetto che l’equiparazione serve a garantire un significativo miglioramento degli importi in favore della categoria dei lavoratori agricoli. L’operazione del Governo “si articola su almeno tre fronti: a) unificazione effettiva delle fonti di entrata in una unica gestione contabile (n.d.r.: per evitare anche travasi illegittimi di finanziamento da gestioni di settore attive ad altre passive dell’INPS); b)fissazione al 17,50% della nuova aliquota contributiva per le aziende industriali, commerciali e artigianali, da corrispondersi sull’intero ammontare retributivo, con abolizione del <famigerato> massimale, a partire dal 30 giugno 1964; c) aumento – durante la fase transitoria – del massimale retributivo da 1.000 a 2.000 lire per le aziende artigianali e commerciali e a 2.500 lire per tutte le altre aziende, in primis quelle industriali” (RWI, 297).
Ma, come anticipato, anche in questo caso la crisi del 1963-1964 impedirà di proseguire per la via tracciata. In materia di Assegni familiari, una lunga serie di provvedimenti, dal 1965 al 1968, otterrà solo lo scopo di “rinnova(re) le tutele per carichi familiari verso uno stuolo di lavoratori che continuano a perdere il lavoro o a essere messi in cassa integrazione … Si innesta su questo filone l’estensione degli assegni familiari ai coltivatori diretti, coloni e mezzadri attuata attraverso la legge 14 luglio 1967, n. 585 ” (RWI, 314).
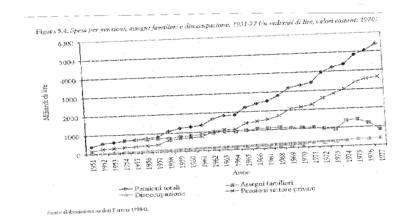
In estrema sintesi, ecco dunque il quadro evolutivo (RWI, 249) che riassume l’andamento espansivo della spesa nel corso di quasi trenta anni, dal 1951 al 1977, fin dunque in prossimità dell’emergenza della crisi industriale post-fordista.
Spesa per pensioni, assegni familiari e disoccupazione, 1951-1977 (in miliardi di lire, valori costanti 1970)
Conclusioni
Nelle pagine precedenti, si è cercato di illustrare le ragioni di un sistema di welfare all’italiana, che contiene già in nuce gli effetti distorsivi che si appaleseranno in via definitiva nel corso degli anni Ottanta, prima che inizi il cammino di riforma, con la legge n. 421/92 e fino alla recente legge n. 214/2011 (Fornero), al fine esclusivo di ridurre il costante fabbisogno di spesa crescente. Lo stesso fabbisogno necessario per tutelare e garantire un sistema politico di insider anche a danno dei cosiddetti outsider.
N.B.: l’acronimo “RWI” messo tra parentesi si riferisce al titolo del saggio Alle radici del welfare all’italiana edito da Marsilio 2012. Il numero che segue l’acronimo si riferisce invece al numero o numeri di pagina in cui il testo in corsivo è presente nel saggio medesimo.
- All’origine del welfare all’italiana – parte I di Angelo Giubileo
- All’origine del welfare all’italiana – parte II di Angelo Giubileo

Lascia un commento