

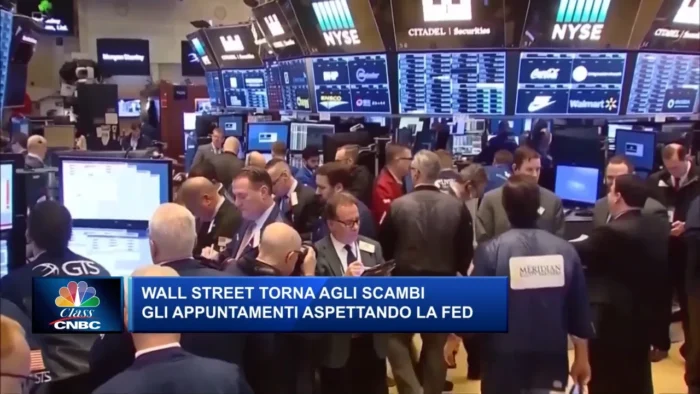
Venerdì scorso, Wall Street ha chiuso dì per lo più invariata, con gli investitori che non hanno ancora chiare le idee sulle prossime decisioni della Fed, così come permangono incertezze sul fronte geopolitico, unitamente all’inizio della stagione degli utili del quarto trimestre 2025. Tutto ciò alimenta poco decisionismo delle scelte degli operatori, che preferiscono rimanere alla finestra e aspettare tempi migliori. L’S&P 500 e il Nasdaq sono rimasti per lo più invariati, mentre il Dow Jones è sceso dello 0.17%. Il presidente Donald Trump ha segnalato che potrebbe mantenere il consigliere economico Kevin Hassett nel suo attuale ruolo piuttosto che nominarlo prossimo presidente della Fed, alimentando le aspettative che l’ex governatore della Fed Kevin Warsh possa emergere come favorito. I titoli dei chip hanno fornito un certo supporto, con Taiwan Semiconductor, Nvidia, Micron e altre aziende di semiconduttori in rialzo grazie ai solidi utili, all’ottimismo legato all’intelligenza artificiale e a un accordo commerciale tra Stati Uniti e Taiwan che promette 250 miliardi di dollari di investimenti nella produzione americana. Al contrario, i titoli finanziari hanno ceduto terreno nonostante i solidi utili, appesantiti dalle preoccupazioni per la proposta di un tetto ai tassi di interesse delle carte di credito. Nel corso della settimana, l’indice S&P 500 è sceso dello 0,1%, il Nasdaq è sceso dello 0,4% e il Dow ha chiuso invariato. Ricordiamo che negli Usa ricorre il Martin Luther King day con le borse che rimarranno ovviamente chiuse.
VALUTE.
Dollaro in rialzo la settimana scorsa, anche se va ricordato, manca di momentum e accelerazione, in ragione di pochi interessi sui livelli attuali, che non sono né carne, né pesce. Dollar index sopra quota 99 ma incapace per ora di attaccare livelli superiori tra cui quota 100. EurUsd che ha rotto i supporti posti a 1.1615 ed è sceso sotto 1.1600 anche se non sembra voler crollare, con obiettivi a 1.1550, primi supporti rilevanti di medio termine. Scende meno il Cable che rimane vicino ai supporti di 1.3320 30 che però paiono robusti. UsdJpy, dopo le voci di Boj che chiedeva prezzi,è sceso da 159.45 a 157.80 per poi chiudere sopra 158.00. Poco mosse le oceaniche che sembrano però tenere meglio di euro e sterlina. Conseguenza diretta è la discesa di EurNzd ed EurAud. EurChf stabile e poco mosso anche UsdChf.
ORO IN CORREZIONE.
Venerdì i prezzi dell’oro sono scesi di circa l’1%, testando 4.5636 dollari per poi ritornare a chiudere in area 4.590 dollari l’oncia, estendendo le perdite della sessione precedente, e a causa del raffreddamento della domanda di beni rifugio e il continuo affievolirsi delle aspettative di tagli dei tassi di interesse a breve termine da parte della Federal Reserve. Le tensioni geopolitiche sull’Iran si sono ulteriormente allentate dopo che il presidente Donald Trump ha ribadito che potrebbe rinviare qualsiasi azione militare, citando segnali di moderazione della repressione delle proteste e di indisponibilità di esecuzioni su larga scala. Allo stesso tempo, i dati economici statunitensi più solidi hanno rafforzato l’opinione che la politica monetaria rimarrà restrittiva più a lungo, spingendo gli investitori a ridurre ulteriormente le scommesse su un imminente taglio da parte della Fed. I mercati ora si aspettano in linea di massima che i tassi rimangano invariati per la fine del mese, con il prossimo allentamento a prezzo pieno posticipato a metà del 2026. Nonostante il calo, l’oro rimane vicino ai livelli record ed è comunque destinato a un rialzo settimanale, sostenuto dalla forte corsa di inizio settimana.
USA, SALE LA PRODUZIONE INDUSTRIALE.
La produzione industriale negli Stati Uniti è aumentata dello 0,4% su base mensile a dicembre, in linea con quella di novembre e superiore alle aspettative del mercato, pari allo 0,1%. La produzione manifatturiera è aumentata dello 0,2%, superando le previsioni di un calo dello 0,2%. Inoltre, l’indice dei servizi di pubblica utilità è salito del 2,6%, sostenuto da un balzo del 12% dell’indice del gas naturale. D’altro canto, la produzione mineraria è diminuita dello 0,7%. L’utilizzo della capacità produttiva è salito al 76,3%, un tasso inferiore di 3,2 punti percentuali rispetto alla media di lungo periodo (1972-2024).
SETTIMANA ENTRANTE.
Le pubblicazioni economiche dagli Stati Uniti procederanno a ritmo serrato, con le agenzie di statistica ancora impegnate a recuperare i dati sospesi a causa della chiusura delle attività governative. L’attenzione sarà rivolta al reddito e alle spese personali, che includono gli indici dei prezzi PCE e un’altra stima del PIL del terzo trimestre. Saranno inoltre presentati gli indicatori anticipatori, tra cui gli indici PMI di S&P e l’indagine sui consumatori di UMich. Attenzione anche agli indici PMI per Eurozona, Regno Unito, Giappone, Australia e India. Contemporaneamente, il Regno Unito pubblicherà i dati relativi al tasso di inflazione, alla disoccupazione e alle vendite al dettaglio. In Asia, l’attenzione si sposterà sul PIL finale della Cina per l’anno, mentre la Banca del Giappone deciderà la propria politica monetaria. Sul fronte degli utili, sono attesi i risultati di Netflix, 3M, J&J, Visa, Intel, P&G e NextEra Energy.Da non dimenticare che domani ricorre negli Usa la festività del Martin Luther King day.
Saverio Berlinzani

Lascia un commento