

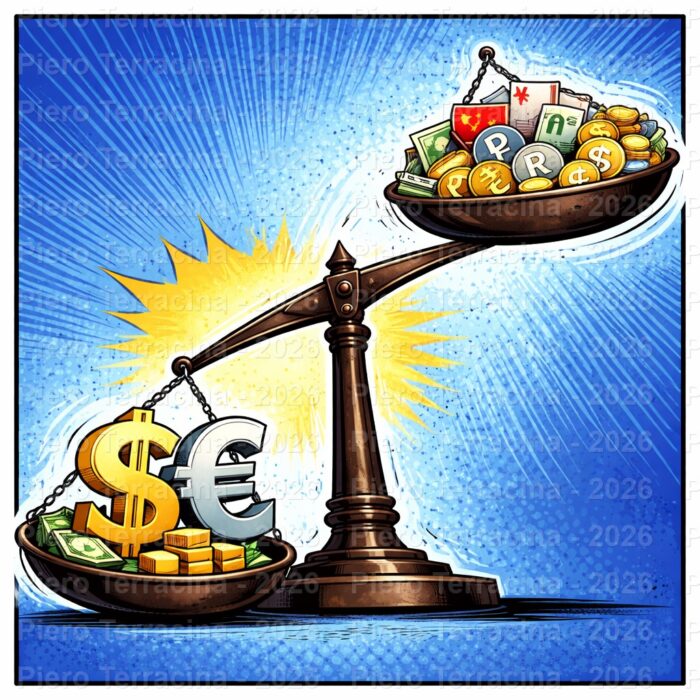
Quando guardi l’economia globale con un minimo di freddezza, ti accorgi che non esiste un campionato con una squadra sola. Esiste una cosa molto più concreta: un sistema monetario internazionale che funziona a strati. In alto ci sono le valute che fanno da infrastruttura, sotto ci sono quelle per vivere. Oggi le valute infrastruttura sono due: dollaro ed euro. Tutto il resto, BRICS inclusi, può crescere, spingere, fare blocchi, fare summit, ma nella vita reale si muove ancora dentro quelle due orbite.
Questo non dipende dalle simpatie, dipende da tre vincoli tecnici che separano chi “può” da chi “deve”.
Il primo vincolo è la domanda interna stabile. Per sostenere una moneta che vuoi far usare al mondo, ti serve un’economia capace di generare consumi profondi e continui, non solo crescita a fasi. Ti serve un ceto medio largo, capace di spendere con fiducia, e uno Stato in grado di stabilizzare il ciclo con welfare, servizi, investimenti e redistribuzione senza far saltare i conti. Qui casca una parte enorme del mondo emergente: crescita sì, ma spesso senza un ceto medio abbastanza vasto e protetto da diventare motore interno permanente. Se la ricchezza resta troppo concentrata o troppo volatile, la domanda interna non diventa mai quella base rocciosa che ti serve.
Il secondo vincolo è l’autofinanziamento. Se un Paese non riesce a finanziarsi in modo massiccio nella propria valuta, diventa dipendente da capitali esterni e quindi da valuta esterna. È il problema classico dei mercati poco profondi: poche scadenze lunghe, pochi compratori stabili, banche che reggono a fatica shock di tassi e cambio, fondi pensione e assicurazioni troppo piccoli per essere “zoccolo” domestico. Risultato: quando serve debito serio e di lungo periodo, lo fai in dollari o in euro. E lì entri nella trappola più cattiva. Se ti indebiti in valuta forte, ma incassi in valuta locale, ti stai giocando la stabilità sul cambio. Basta una svalutazione e il tuo debito, in termini reali, esplode. È il motivo per cui tanti Paesi, anche quando vorrebbero “de dollarizzare”, poi tengono riserve in dollari e regolano contratti e materie prime in dollari. Non perché sono fan degli USA, ma perché hanno paura del loro stesso cambio.
Il terzo vincolo è la credibilità istituzionale, che in finanza vuol dire una cosa semplice, regole prevedibili per decenni, non per stagioni. Una valuta globale non nasce solo dal commercio, nasce dai mercati finanziari che ci stanno dietro. Serve un mercato obbligazionario enorme, liquido, con strumenti sicuri e facilmente scambiabili. Serve che chi compra sappia che domani può rivendere senza rimanere incastrato. Serve che i diritti di proprietà siano chiari, che i tribunali siano affidabili, che la banca centrale sia credibile, che l’inflazione non sia un trauma ricorrente. Molte economie emergenti hanno storie di inflazione, controlli, default, instabilità politica o shock valutari troppo fresche perché il mondo si fidi a usare quella moneta come base.
Ecco perché la “periferia” e buona parte dei BRICS finisce a usare dollaro ed euro anche quando non vorrebbe. Si vede in tre posti precisi.
1 – COMMERCIO E MATERIE PRIME.
Le commodity e tante catene globali sono prezzate e fatturate ancora in dollari, in parte in euro. Questo significa che anche Paesi che commerciano tra loro si trovano spesso a usare una valuta terza per semplicità, liquidità e copertura del rischio.
2 – DEBITO E FINANZA. Moltissime aziende e Stati fuori dal cuore occidentale si finanziano in dollari o euro perché il costo e la disponibilità di capitale nella valuta locale non reggono certe scale. Quando sei costretto a farlo, poi ti organizzi con riserve in valuta forte e con politiche economiche pensate per non far scappare i capitali. Questo frena l’autonomia e spesso frena anche la crescita interna.
3 – RISERVE E GESTIONE DI CRISI.
Quando arriva lo shock, la banca centrale di un Paese emergente ha bisogno di munizioni. Quelle munizioni, nel mondo reale, sono dollari ed euro. Perché sono accettati ovunque, perché ci compri energia, componenti, farmaci, e perché ci ripaghi debiti esterni. La valuta locale ti serve in casa, la valuta forte ti serve per non finire contro il muro quando il mondo si irrigidisce.
Ora, BRICS. BRICS è un’etichetta potente, ma economicamente è un gruppo con modelli diversi e spesso incompatibili. L’idea di creare una vera alternativa monetaria comune si scontra con questi fatti: interessi geopolitici divergenti, sistemi finanziari con livelli di apertura diversi, inflazioni e credibilità diverse, mercati dei capitali non integrati, e soprattutto assenza di un asset sicuro comune che il mondo voglia tenere in pancia come riserva. Senza un “safe asset” enorme e liquido, non costruisci una valuta di riferimento globale, costruisci al massimo accordi bilaterali utili in alcuni scambi.
La Cina è l’unica che potrebbe, un domani, cambiare davvero gli equilibri. Ha scala industriale, tecnologia crescente, capacità statale. Però anche qui ci sono vincoli duri. Lo yuan non è totalmente libero, i controlli sui capitali restano un elemento strutturale, e il mondo non può adottare come valuta di base una moneta che non può muovere senza frizioni. Inoltre la Cina sta cercando di spostarsi verso consumi interni più forti, ma quella transizione richiede tempo e richiede un ceto medio che spenda con fiducia, cioè welfare più robusto e meno risparmio precauzionale. Finché la domanda interna non diventa il motore principale e finché la valuta non diventa pienamente utilizzabile senza barriere, la Cina può ridurre dipendenze, ma non riscrive da sola la grammatica monetaria globale.
Qui si ricollega anche il confronto Occidente. L’Unione Europea, pur essendo un cantiere politico, ha un mercato enorme e ricco e una moneta gestita in modo centralizzato nell’eurozona. Gli Stati Uniti hanno mercati finanziari più profondi e un “asset rifugio” ancora dominante, però hanno anche debito federale molto alto e una dinamica politica che a fasi aumenta volatilità percepita. In un contesto così, è normalissimo vedere l’euro rafforzarsi contro il dollaro in certe fasi, senza che questo significhi che l’euro abbia “sostituito” il dollaro come valuta globale.
La globalizzazione di oggi, quella reale, sta forzando tutti a ristrutturare i modelli socio economici: filiere più corte e più sicure, energia e tecnologia come leve strategiche, demografia che cambia, automazione che sposta redditi e lavoro. In questo stress test, molte economie emergenti scoprono il limite più semplice: senza ceti medi larghi, senza mercati finanziari interni profondi, senza capacità di redistribuzione stabile e senza credibilità monetaria di lungo periodo, la moneta locale resta una moneta d’uso domestico. Appena esci dal perimetro nazionale, torni a parlare la lingua del sistema.
Questa è la ragione per cui dollaro ed euro continuano a scrivere le regole. Non perché il resto del mondo sia “inferiore”, ma perché la valuta di riferimento è un prodotto finale di un’intera architettura: domanda interna solida, autofinanziamento, mercati liquidi, istituzioni credibili, asset sicuri abbondanti, e un effetto rete già in funzione.
I BRICS e la periferia possono crescere e contare di più, e in parte sta già succedendo. Però finché non costruiscono davvero la combinazione ceto medio più welfare più mercati interni profondi più valuta pienamente utilizzabile e affidabile, continueranno a fare quello che fanno oggi: usare dollaro ed euro come attrezzi di lavoro, anche quando a parole dicono il contrario.
In sostanza, il mondo è governato da chi detiene il controllo delle monete e dei CF protocolli di trasferimento finanziari. Gli altri parlano, ma sono obbligati a corrergli dietro.
Piero Terracina

Lascia un commento