

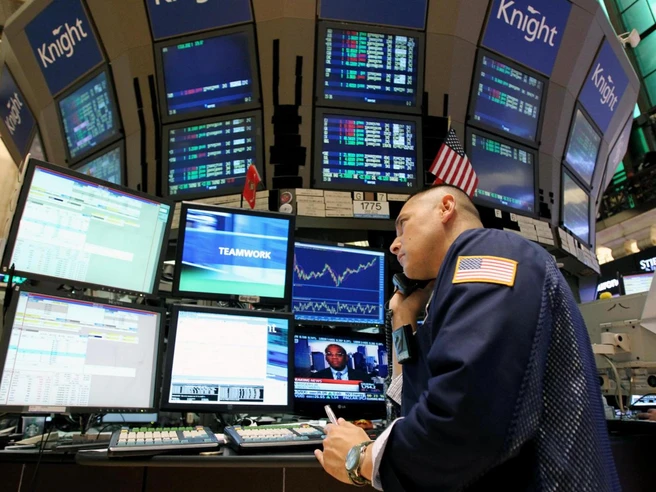
Le borse Usa, venerdì scorso, dopo un inizio estremamente negativo, si sono riprese dalle forti perdite iniziali chiudendo comunque in ribasso. Il mercato si è ripreso leggermente, perché gli operatori hanno mantenuto una certa fiducia e ottimismo verso il fatto che la Fed possa tagliare il costo del denaro nella prossima riunione di dicembre, lasciando l’S&P 500 e il Nasdaq 100 per lo più stabili, mentre il Dow Jones ha chiuso in ribasso di 280 punti. Nvidia, Microsoft, Oracle e Palantir sono salite ciascuna tra l’1,1% e il 2,4%, invertendo parte del forte calo tecnologico di giovedì, mentre i titoli difensivi sono rimasti indietro, con United Healthcare in calo del 3,2% e Home Depot dell’1,6%. Le differenze nelle price action tra i diversi titoli, sono rimaste importanti, con diverse large cap che hanno raggiunto nuovi massimi mentre altrettanti titoli sono scesi a nuovi minimi annuali, a sottolineare un mercato ancora alle prese con valutazioni elevate dell’intelligenza artificiale, crescenti richieste di finanziamento e un calo delle aspettative di allentamento a breve termine. La fine del lungo periodo di chiusura delle attività governative ha eliminato una fonte di incertezza, ma ne ha creata un’altra, a causa dei ritardi nella pubblicazione dei dati che hanno lasciato i trader senza segnali chiari in vista della prossima decisione della Fed. Nei prossimi giorni vedremo se ricominceranno ad uscire i dati chiave, che potrebbero dare ulteriore impulso alla volatilità.
ANCHE IN EUROPA LE BORSE SCENDONO.
Venerdì, le azioni europee hanno chiuso in netto ribasso per la seconda seduta consecutiva, rimanendo sotto pressione a causa delle valutazioni in eccesso dei giganti tecnologici statunitensi, mentre i membri della Federal Reserve non sembrano essere così decisi verso una riduzione del costo del denaro nella la prossima riunione. Le banche più importanti hanno guidato le perdite nell’Eurozona, sotto pressione per il forte rialzo dei rendimenti obbligazionari di riferimento, con UniCredit in calo del 4,5%, mentre Intesa Sanpaolo, Santander e BBVA hanno perso tra il 3,5% e il 2,5%. Nel frattempo, SAP, Prosus, Infineon e Nokia hanno seguito le loro controparti statunitensi, perdendo tra il 4% e l’1,5%. Al contrario, le azioni di Richemont sono balzate di oltre il 7% dopo che la società ha riportato un aumento delle vendite trainato dalla forte domanda negli Stati Uniti e in Cina. Inoltre, Allianz è salita dell’1% dopo aver registrato risultati record nei primi nove mesi dell’anno. Nel corso della settimana, lo STOXX 50 ha guadagnato il 2,3% e lo STOXX 600 l’1,8%, con entrambi gli indici che hanno toccato massimi storici all’inizio della settimana 44 ore fa.
VALUTE.
Sui cambi giornata ancora una volta interlocutoria, con oscillazioni volatili nel breve termine ma senza direzionalità ben precisa ad eccezione forse del franco svizzero, salito in concomitanza con l’accordo con lgi Usa sui dazi. EurUsd nel range 1.1610 1.1650, con una leggera tendenza rialzista iniziale, poi smorzatasi durante la seduta americana di venerdì. Cable che ha tenuto meglio con il tentativo di attaccare quota 1.3200 ed EurGbp che dai massimi di 0.8865 ha ripiegato una quarantina di punti tornando a ridosso di 0.8800. UsdJpy che dopo un tentativo di ribasso a 153.80 è tornato prepotentemente a salire sopra 154.50, mentre le oceaniche provano faticosamente a risalire la corrente. Come abbiamo ripetuto in più occasioni, occorre un trigger, ovvero un innesco, una scusa, qualcosa che faccia muovere i prezzi, che altrimenti rischiano di rimanere in questo trading range ancora per lungo tempo.
CHF IN PIENA FORZA.
Il franco svizzero si è ulteriormente rafforzato, scambiando vicino a 0,79 per dollaro e rimanendo vicino ai massimi del 2011, dopo che il governo svizzero ha confermato di aver raggiunto un accordo tariffario del 15% con l’amministrazione Trump. L’accordo risolve finalmente una controversia che si trascinava da agosto, innescata dall’improvvisa decisione di Trump di aumentare i dazi sulle esportazioni svizzere al 39%, più del doppio di quelli imposti all’UE. Allo stesso tempo, il franco è rimasto sostenuto dalle aspettative di un’accelerazione dell’inflazione. I funzionari della BNS hanno espresso fiducia in un aumento dell’inflazione nei prossimi trimestri, rafforzando le stime sul mantenimento della politica monetaria della banca centrale allo 0% nella prossima riunione dell’11 dicembre. Anche la domanda di beni rifugio è persistita in un contesto di persistente incertezza globale, trainata dall’assenza di dati economici chiave, anche dopo la fine dello shutdown governativo statunitense.
SETTIMANA ENTRANTE.
Con la fine del prolungato blocco governativo, gli investitori attendono con ansia il calendario rivisto dei report economici delle agenzie governative statunitensi. Nel frattempo, i principali comunicati privati includono gli indici PMI flash dell’S&P, le vendite di case esistenti, l’indice immobiliare NAHB e l’aggregato settimanale dell’occupazione ADP. I mercati attendono anche i risultati di Nvidia per una nuova valutazione sulla solidità dell’intelligenza artificiale e le dichiarazioni dei principali rivenditori Walmart, Target e Home Depot per approfondimenti sulla solidità dei consumatori. Sul fronte della politica monetaria, sono attesi i verbali delle riunioni della Fed e della RBA. I PMI flash saranno al centro dell’attenzione anche per l’Eurozona, il Regno Unito, il Giappone, l’Australia e l’India. Inoltre, il Giappone pubblicherà il PIL del terzo trimestre e il tasso di inflazione di ottobre. Infine, il Canada aggiornerà il suo CPI e sono attesi report sul PIL per Svizzera, Danimarca, Norvegia, Messico e Thailandia.
BITCOIN.
Venerdì, Bitcoin è sceso di quasi il 5% a circa 95.000 dollari, estendendo le perdite per la quarta sessione, mentre un diffuso atteggiamento di avversione al rischio ha pesato sui mercati globali. Il sentiment è stato messo sotto pressione dalle persistenti preoccupazioni per le valutazioni elevate dell’IA, dalla mancanza di importanti dati economici statunitensi e dalle dichiarazioni di diversi funzionari della Federal Reserve che mettono in dubbio la giustificazione di un taglio dei tassi a dicembre. Bitcoin è ora in calo di oltre il 20% rispetto al massimo storico di 114.000 dollari raggiunto il mese scorso. Le criptovalute hanno faticato a riprendersi dal crollo improvviso di ottobre, che ha innescato liquidazioni record e un diffuso deleveraging, evidenziando la persistente avversione al rischio del mercato. Ad aumentare la pressione, sono emerse notizie su potenziali nuove normative giapponesi che prendono di mira le società di tesoreria che gestiscono criptovalute.
Saverio Berlinzani

Lascia un commento