

di Davide Tentori*
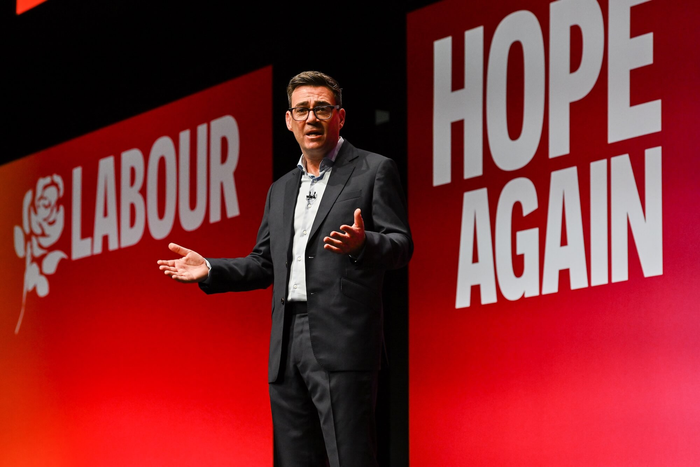
Non sono ancora passati i proverbiali “100 giorni” da quando è entrato in carica come primo ministro del Regno Unito, eppure è già possibile tracciare un primo bilancio dell’operato di Andy Burnham. Leader del Labour Party (e quindi primo ministro per un automatismo del sistema britannico) subentrato a Keir Starmer dopo il terremoto politico suscitato dal pessimo risultato ottenuto dal Partito alle elezioni amministrative, Burnham aveva messo piede a Downing Street promettendo un vero cambio di passo rispetto al predecessore, che sostanzialmente aveva mancato l’obiettivo di rilanciare stabilmente la crescita e sostenere il reddito della cosiddetta “working class” britannica.
Burnham si è presentato con il biglietto da visita di uomo del Nord dell’Inghilterra, regione che maggiormente ha subito negli ultimi decenni gli effetti più negativi della deindustrializzazione e della transizione verso un’economia basata nettamente sui servizi ad alto valore aggiunto. Ex sindaco di Manchester, il nuovo premier ha reimpostato l’agenda governativa spostando il baricentro del partito più a sinistra rispetto a Starmer (che si ispirava maggiormente al “New Labour” più centrista e liberale di Tony Blair) e concentrando l’azione di governo sulle questioni domestiche prima che su quelle internazionali. Cosa non facile, a maggior ragione in un momento di grande incertezza e frammentazione globale che chiede a medie potenze come il Regno Unito di ripensare alle proprie partnership internazionali per evitare di soccombere in termini di competitività.
Ed ecco, quindi, che il rapporto con Bruxelles è tornato al centro dell’agenda e potrebbe prendere sbocchi inattesi fino a riaprire il dibattito su una possibile ri-accessione nella UE. Il primo vero banco di prova che attende il governo Burnham è la legge di bilancio 2027 (prevista a fine ottobre) che potrà già aiutare a rispondere a una domanda fondamentale: può il Regno Unito recuperare competitività economica senza rimettere in discussione alcune delle scelte fondamentali della Brexit?
L’economia: dal post-Brexit una condanna alla stagnazione?
È da diverso tempo che la performance dell’economia britannica mostra segni di difficoltà. La crescita del Pil è stata piuttosto debole negli ultimi anni, anche se in progressivo rafforzamento (+1.4% nel 2025). Per il 2026 la crescita potrebbe riservare qualche sorpresa positiva, dato che il Pil reale è cresciuto del +0.6% nel primo trimestre e del +0.5% nel secondo. Anche il reddito disponibile delle famiglie è tornato a crescere (+1% nel secondo trimestre), il che lascia presagire un recupero del potere d’acquisto, anche per le fasce della popolazione meno abbienti. È possibile, dunque, che la Gran Bretagna sia tornata a crescere in maniera più sostenuta dopo che, dal 2020 al 2022, il trittico pandemia-Brexit-shock energetico aveva inflitto un colpo molto duro all’economia. Tuttavia, il miglioramento della performance sembra ancora modesto in rapporto ai problemi di natura strutturale che il sistema britannico è chiamato ad affrontare.
A preoccupare è innanzitutto la persistenza delle pressioni inflazionistiche, che continuano a erodere il potere d’acquisto delle famiglie e a limitare i margini di intervento della Bank of England. Ad agosto l’inflazione si è attestata al 3,1%, ancora sensibilmente al di sopra dell’obiettivo del 2%, risentendo soprattutto dei rincari nei trasporti e nell’energia. Particolarmente significativo è l’aumento dei prezzi dei carburanti, cresciuti di circa il 23% su base annua, che testimonia quanto l’economia britannica rimanga esposta alle turbolenze dei mercati energetici internazionali. Le tensioni geopolitiche in Medio Oriente hanno ulteriormente accentuato questa vulnerabilità, alimentando il rischio di nuove spinte inflazionistiche importate.
Segnali meno incoraggianti provengono anche dal mercato del lavoro. Il tasso di disoccupazione ha raggiunto il 4,9% nel periodo maggio-luglio, mentre il numero dei lavoratori dipendenti rilevati attraverso i dati fiscali è diminuito di circa 145.000 unità rispetto all’anno precedente. Ancora più preoccupante è la situazione dei giovani, tra i quali la disoccupazione ha raggiunto il 16,4%, il livello più elevato dal 2014. Un dato che, oltre a rappresentare un problema economico, rischia di alimentare ulteriormente il malcontento sociale, soprattutto nelle aree del Paese che non hanno beneficiato pienamente della trasformazione dell’economia britannica negli ultimi decenni.
Il problema del Regno Unito, dunque, non sembra essere tanto quello di una recessione imminente, quanto piuttosto la difficoltà di ritrovare un percorso di crescita sostenuta e duratura. Una fragilità strutturale, aggravata dalla successione di shock esterni, che rende particolarmente complicato il compito del governo Burnham: rilanciare produttività e investimenti, sostenere i redditi e ricostruire la competitività del sistema economico, senza poter contare su margini di manovra finanziaria particolarmente ampi.
I primi provvedimenti, in vista del Budget 2027
Non appena entrato in carica, il nuovo premier ha cercato di non perdere tempo prezioso nel tentativo di imprimere un segnale di discontinuità non soltanto rispetto al predecessore, ma anche rispetto alle scelte di politica economica che hanno caratterizzato gli ultimi decenni, segnati da un’eccessiva centralizzazione, varie fasi di privatizzazione e dalla progressiva deindustrializzazione cui si è già accennato.
L’agenda economica del governo Burnham, attuata in particolare attraverso i provvedimenti del Cancelliere dello Scacchiere John Healey, si fonda su alcuni principi chiave: maggiore redistribuzione territoriale del potere, interventismo selettivo dello Stato, tutela del reddito disponibile delle famiglie e rilancio industriale nei settori considerati strategici.
Per quanto riguarda il primo punto, vale la pena ricordare che, nonostante il Regno Unito disponga di tre “devolved administrations” – Galles, Scozia e Irlanda del Nord –, la gestione delle risorse finanziarie rimane fortemente centralizzata, soprattutto in Inghilterra. Il governo ha quindi riattivato il National Economic Council, organismo istituito da Gordon Brown nel 2008, coinvolgendo ministri e amministratori regionali, e ha annunciato un rafforzamento della devoluzione fiscale. In particolare, i sindaci delle aree metropolitane inglesi potranno trattenere una quota maggiore delle entrate generate localmente, a partire dalle business rates (tributi sugli immobili utilizzati per attività economiche e commerciali) nel 2027 e dall’imposta sui redditi dal 2028. Più simbolica, ma politicamente significativa, è l’apertura a Manchester di una sede governativa ribattezzata No. 10 North, a testimonianza della volontà di ridurre la distanza tra Westminster e il resto del Paese.
Sul fronte del sostegno alle famiglie e alle piccole imprese, Burnham ha disposto l’abolizione temporanea dell’IVA sulle bollette elettriche dal 1° ottobre, finanziata attraverso la cancellazione del programma Digital ID, con un risparmio stimato dal governo di circa 45 sterline annue per una famiglia soggetta al tetto tariffario. A questa misura si aggiungono il ripristino del limite di 2 sterline per le tariffe degli autobus nel 2027 e la riduzione del 20% delle business rates per pub, circoli e locali di musica dal vivo a partire dall’aprile 2027, con un risparmio medio stimato di 1100 sterline per esercizio. Il governo intende inoltre proseguire nell’attuazione dell‘Employment Rights Act e del Plan to Make Work Pay, rafforzando le tutele dei lavoratori.
Si tratta, nel complesso, di interventi mirati, destinati soprattutto a offrire sollievo ai redditi medio-bassi e alle piccole attività commerciali, ma difficilmente sufficienti a modificare da soli le prospettive di crescita dell’economia britannica. Più ambizioso appare il tentativo di rilanciare gli investimenti e la capacità industriale del Paese, attraverso un maggiore protagonismo dello Stato e delle istituzioni finanziarie pubbliche. In questa direzione si colloca anche il recente annuncio di un miliardo di sterline da destinare nell’arco di quattro anni allo sviluppo di poli industriali e tecnologici regionali, accompagnato da una maggiore autonomia territoriale nella gestione dei finanziamenti alla ricerca e all’innovazione. Resta da capire come il governo intenda conciliare questo rinnovato interventismo con la tradizionale vocazione britannica all’apertura economica e all’attrazione di capitali internazionali.
Il vero banco di prova sarà dunque il Budget atteso per il prossimo 28 ottobre, quando Healey dovrà dimostrare di poter conciliare le ambizioni del nuovo esecutivo con una situazione delle finanze pubbliche sempre più complessa. Secondo l’Office for Budget Responsibility (l’equivalente britannico dell’Ufficio Parlamentare di Bilancio), il debito pubblico ha raggiunto il 94,3% del Pil nell’esercizio 2025-26, mentre la spesa per interessi, pari a circa 110 miliardi di sterline, è ormai la terza voce del bilancio statale dopo sanità e welfare. A complicare il quadro contribuisce l’aumento del costo del finanziamento del debito: il 7 ottobre il rendimento dei titoli di Stato trentennali ha superato il 6%, raggiungendo i massimi dal 1998, mentre quello dei decennali si è avvicinato ai livelli più elevati dal 2007.
La combinazione tra inflazione persistente, tensioni energetiche e aumento dei rendimenti obbligazionari rischia così di restringere ulteriormente lo spazio fiscale del governo. Secondo alcune stime, il margine disponibile per rispettare gli obiettivi di bilancio si sarebbe quasi dimezzato, passando da circa 24 a 12 miliardi di sterline. E alle promesse di sostegno al potere d’acquisto, rafforzamento dei servizi pubblici e rilancio industriale si aggiunge la necessità di aumentare la spesa per la difesa, in linea con gli impegni assunti in sede NATO. Il Fondo Monetario Internazionale, pur avendo rivisto al rialzo all’1,3% le previsioni di crescita britannica per il 2026, invita Londra a non abbandonare il percorso di consolidamento fiscale, prevedendo per il 2027 un rallentamento all’1,2%.
Il Budget rappresenterà dunque il primo vero test della sostenibilità economica del nuovo corso politico. Burnham dovrà dimostrare di poter finanziare un modello di crescita più inclusivo e interventista senza compromettere la fiducia dei mercati né penalizzare gli investimenti privati. Una sfida resa ancora più difficile dal divario tra le ambizioni internazionali del Regno Unito e le risorse effettivamente disponibili: Londra continua a ragionare come una grande potenza, ma dispone di margini finanziari sempre più ristretti per sostenerne il ruolo.
Brexit: dal “reset” al possibile “rejoin”?
Fin da subito, uno degli assi portanti del nuovo governo Burnham è stato la ridefinizione del rapporto con l’Unione europea, in continuità e rafforzando l’intento del predecessore Starmer. Dopo i primi anni post-Brexit in cui il Regno Unito aveva provato, sotto il governo a guida conservatore di Rishi Sunak, a trovare una propria via totalmente autonoma da Bruxelles seppur nel quadro di un accordo di libero scambio (il Trade and Cooperation Agreement), già durante il primo esecutivo a guida Labour di Keir Starmer si era verificata una prima correzione di rotta verso l’UE. Un riavvicinamento che Burnham sembra intenzionato a percorrere in maniera ancora più netta. Ha dichiarato in varie occasioni e, da ultimo, nel suo discorso alla House of Commons del 12 ottobre, che non preclude alcuna opzione, plausibile all’interno degli impegni previsti dal Labour Party Manifesto presentato alle elezioni del 2024. Il premier britannico ha annunciato che il prossimo 20 novembre si terrà la seconda edizione del Summit bilaterale Regno Unito–UE, incontro che potrebbe essere molto importante per il futuro delle relazioni tra Londra e Bruxelles per diversi motivi, dalla definizione di accordi per facilitare il commercio agroalimentare, il collegamento dei rispettivi sistemi di scambio di emissioni di CO2 e una cooperazione più stretta in materia migratoria.
Ma c’è una questione che, a livello economico, in questo momento interessa più di ogni altra al Regno Unito: ottenere il riconoscimento delle produzioni britanniche all’interno dei criteri “made in Europe” previsti all’interno dell’Industrial Accelerator Act, il regolamento proposto a marzo dalla Commissione Europea e attualmente al centro del processo legislativo unionale. L’iniziativa, concepita per rafforzare la competitività industriale europea e ridurre le dipendenze strategiche dall’estero, prevede l’introduzione di requisiti di origine europea e di basse emissioni, nonché reciprocità nell’accesso agli appalti pubblici e agli incentivi per settori strategici quali acciaio, alluminio, automotive e tecnologie pulite, incluso il nucleare di nuova generazione.
Per il Regno Unito la posta in gioco è particolarmente elevata. Nonostante la Brexit, le catene del valore britanniche rimangono profondamente integrate con quelle continentali, soprattutto nel settore automobilistico, dove gli scambi bilaterali raggiungono circa 80 miliardi di euro. L’esclusione dei produttori britannici dai nuovi criteri di preferenza europea rischierebbe quindi di penalizzare un comparto già sottoposto a forti pressioni competitive, compromettendo investimenti e occupazione. Londra punta, perciò, a ottenere il riconoscimento come “trusted partner”, evitando che il nuovo protezionismo industriale europeo finisca per danneggiare filiere produttive che continuano a operare su scala transnazionale. Non a caso, anche grandi costruttori europei come Stellantis e Renault si sono espressi a favore dell’inclusione britannica.
In altre parole, Londra si sta trovando a fare i conti con un evidente paradosso: ha lasciato le istituzioni Unionali per recuperare sovranità normativa e commerciale, ma le esigenze della propria industria la stanno progressivamente spingendo verso una nuova convergenza con Bruxelles. E non è un caso se anche in Regno Unito si sta discutendo sull’eventuale introduzione di dazi sulle auto elettriche cinesi, analoghi a quelli europei: una scelta che favorirebbe l’allineamento industriale con l’UE, ma potrebbe aumentare i prezzi per i consumatori e complicare i rapporti commerciali con Pechino.
Britain di nuovo “Great”: obiettivo possibile?
Il Regno Unito ha sofferto in maniera particolarmente acuta il susseguirsi di shock di varia natura che a partire dal 2020 hanno scosso l’economia globale. L’uscita dall’UE in un momento particolarmente delicato per la frammentazione del commercio internazionale e dall’incerta tenuta del rapporto transatlantico sotto l’attuale amministrazione statunitense ha reso più evidenti le vulnerabilità e i problemi strutturali dell’economia britannica, inasprendo disuguaglianze e disparità a livello sociale e territoriale. Al tempo stesso, non sono mancati alcuni sviluppi positivi, come la conclusione di accordi di libero scambio con partner strategici quali l’India e il Consiglio di Cooperazione del Golfo (GCC), con i quali l’Unione Europea continua a incontrare difficoltà nel finalizzare intese analoghe.
Il governo di Andy Burnham ha intenzione di invertire la rotta puntando su una presenza maggiore dello Stato nella gestione dell’economia, ma non sarà facile in un contesto caratterizzato da incertezza geopolitica, crescita debole e limitati spazi di bilancio.
In questo contesto, un riavvicinamento deciso all’UE che prenda atto della solida integrazione delle supply chains britanniche con quelle continentali sembra una scommessa dalle buone probabilità di vittoria perché fondata su un approccio pragmatico. Per il momento, più che un vero rejoin sembra prevalere un approccio realistico, volto a recuperare alcuni benefici dell’integrazione economica senza riaprire immediatamente la questione dell’adesione. Burnham ha tuttavia lasciato aperta la possibilità di un confronto più ampio sul futuro delle relazioni con Bruxelles, riconoscendo implicitamente i limiti dell’attuale assetto post-Brexit. Una prospettiva politicamente delicata, che potrebbe offrire nuovi argomenti alle forze euroscettiche, a cominciare da Reform UK di Nigel Farage che ha fatto il pieno di consensi alle ultime elezioni amministrative. In definitiva, la sfida britannica dimostra come la geografia della produzione e l’interdipendenza economica possano rivelarsi assai più resistenti alle fratture causate dalla politica.
Davide Tentori
*Istituto Ispi

Lascia un commento