• Passa al contenuto principale
  • Skip to after header navigation
  • Skip to site footer

Segui Pensalibero: Facebook · Community WhatsApp

  • Facebook
  • Twitter
  • YouTube
Pensalibero.it, Informazione laica on line

Pensalibero.it, Informazione laica on line

Quotidiano on line indipendente di area laica dove parlare di politica e tanto altro

  • Editoriali
  • Primo piano
  • Cultura ed eventi
  • Blog
    • AttuoPoesia (L’attualità letta dalla Poesia)
    • CornerBlog
    • Metamorfosi
  • Dossier

  • Editoriali
  • Primo piano
  • Cultura ed eventi
  • Blog
    • AttuoPoesia (L’attualità letta dalla Poesia)
    • CornerBlog
    • Metamorfosi
  • Dossier

RECORD SU RECORD

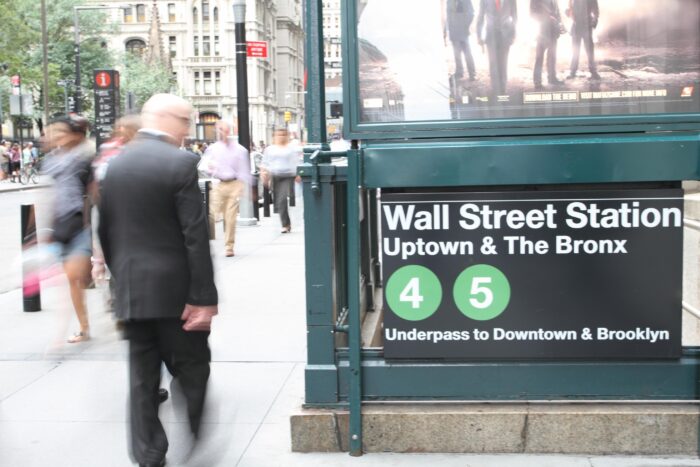
Wall Street ha terminato la settimana facendo registrare per l’ennesima volta dei massimi storici. La ragione principale è legata alla pubblicazione dei dati sull’inflazione Usa, uscita inferiore al consensus, il che aumenta le probabilità di due tagli dei tassi da parte della Federal Reserve entro la fine dell’anno, facendo così tornare l’appetito al rischio tra gli investitori. L’S&P 500 è salito dello 0,8%, il Nasdaq ha guadagnato l’1% e il Dow Jones l’1.1%. Il settore tecnologico ha guidato il rally, con AMD e IBM che sono balzate rispettivamente del 7,5% e dell’8,77%. Intel è salita dell’1,6% dopo essere tornata alla redditività in seguito alla pubblicazione di previsioni di fatturato ottimistiche.

di Saverio Berlinzani · 27 Ottobre 2025

Wall Street ha terminato la settimana facendo registrare per l’ennesima volta dei massimi storici. La ragione principale è legata alla pubblicazione dei dati sull’inflazione Usa, uscita inferiore al consensus, il che aumenta le probabilità di due tagli dei tassi da parte della Federal Reserve entro la fine dell’anno, facendo così tornare l’appetito al rischio tra gli investitori. L’S&P 500 è salito dello 0,8%, il Nasdaq ha guadagnato l’1% e il Dow Jones l’1.1%. Il settore tecnologico ha guidato il rally, con AMD e IBM che sono balzate rispettivamente del 7,5% e dell’8,77%. Intel è salita dell’1,6% dopo essere tornata alla redditività in seguito alla pubblicazione di previsioni di fatturato ottimistiche. Nvidia è salita del 2,8%, Broadcom ha guadagnato il 3,1% e Alphabet ha guadagnato il 3,1%. I titoli finanziari hanno registrato un rally sulla prospettiva che una politica monetaria più accomodante rilancerà le attività del settore, con JPMorgan in rialzo del 3%, Bank of America dell’1,9%, Goldman Sachs del 4,4% e Citi del 2,7%. Le azioni Ford sono balzate del 13,3% dopo che la casa automobilistica ha pubblicato solidi risultati del terzo trimestre, superiori alle aspettative. Nel corso della settimana, l’S&P 500 è salito di circa l’1,8%, mentre il Nasdaq e il Dow Jones hanno guadagnato il 2%.

VALUTE.

Il dato sull’inflazione Usa ha provocato, nel brevissimo termine, un calo del dollaro, che però si è rivelato tutto sommato temporaneo, con una price action che ha visto l’EurUsd registrare un massimo a 1.1650 per poi ritracciare rientrare nei ranghi, ovvero nel trading range dell’ultimo periodo, compreso ancora tra 1.1550 e 1.1650. Se da un lato va considerato il fatto che il trend rimane rialzista, dall’altro la mancanza di momentum lascia intendere che forse la fragilità della moneta unica è strutturale e prima o poi tale caratteristica prevarrà anche sulla voluta debolezza del biglietto verde. Sulle altre coppie, segnaliamo la discesa a sorpresa della sterlina, nonostante il dato positivo sulle vendite al dettaglio, cresciute più del previsto, con il Cable tornato a ridosso di 1.3300 e supporti chiave di medio termine non lontano da 1.3250 e 1.3150. EurGbp tornato a salire verso 0.8750. UsdJpy a ridosso di 153.00, in piena forza ancora dopo che il nuovo premier Takaichi ha ribadito la volontà di applicazione del piano fiscale caratterizzato da espansione monetaria e svalutazione del tasso di cambio. Poco da segnalare sulle altre coppie, comprese le oceaniche, ancora assai deboli, in attesa che i rapporti tra Usa e Cina sulle terre rare, possano migliorare.

RUSSIA TAGLIA I TASSI.

La Banca di Russia ha tagliato il tasso di interesse di riferimento di 50 punti base al 16,5%, il quarto taglio consecutivo, contro attese di tassi invariati. Nonostante il taglio, la banca centrale ha ribadito che le condizioni monetarie dovrebbero rimanere restrittive nel medio termine a causa dei persistenti rischi al rialzo per l’inflazione. Tuttavia, le aspettative di inflazione al consumo rimangono elevate, a causa degli elevati prezzi dei prodotti alimentari e dell’aumento dei prezzi della benzina dovuto agli attacchi ucraini alle raffinerie. La banca prevede che l’inflazione rimarrà al di sopra dell’obiettivo del 4% fino alla fine del prossimo anno, segnalando che il tasso di riferimento dovrebbe oscillare tra il 13% e il 15% nel periodo. Infine ha osservato che la crescita rimane resiliente,mentre il FMI prevede che il PIL crescerà solo dello 0,6% quest’anno.

EUROZONA.

L’indice PMI composito dell’Eurozona HCOB è salito a 52,2 nell’ottobre 2025, rispetto a 51,2 del mese precedente, superando le aspettative del mercato che si attestavano a 51. Si è trattato del ritmo di espansione più rapido da maggio 2024. L’espansione è stata trainata dal settore dei servizi (52,6 contro 51,3 a settembre), che ha raggiunto un nuovo massimo annuale, mentre il settore manifatturiero ha inaspettatamente evitato una contrazione (50 contro 49,8). Guardando al futuro, la fiducia delle imprese è scesa al minimo degli ultimi cinque mesi.

I DATI DELLA SETTIMANA.

La prossima settimana saranno prese importanti decisioni di politica monetaria, a partire dalla decisione della Fed, attesa ad un taglio dei tassi di 25 punti base, ormai scontati dal mercato mercoledì sera. Con la Fed non dimentichiamo le decisioni di politica monetaria della Bce, Boj e Boc rispettivamente. L’incertezza sui dati economici statunitensi dovuta allo shutdown non dovrebbe andare a modificare quello che è il consensus di mercato, che è certo di una riduzione di 25 punti base. Nel frattempo, non vanno dimenticate le trimestrali, con Microsoft, Apple, Alphabet, Meta, Amazon, Visa, Mastercard, UnitedHealth, NextEra, Eli Lilly, Exxon Mobil e Chevron. Un altro appuntamento chiave è rappresentato, dall’incontro tra Trump e Xi Jinping, per affrontare la questione delle terre rare. C’è anche attesa per i dati sul PIL dell’Eurozona, Messico e Corea del Sud, e i Pmi della Cina.

Saverio Berlinzani

Sezione: Economia, Editoriale · Tag: economia, wall street

Saverio Berlinzani

Nel 1989 inizia il suo percorso lavorativo nel mercato valutario come spot trader per il Banco Lariano.
Dal ’91 per la Banque San Paolo di Parigi come trader su lira e Franco francese.
Dal ‘92 presso il Banco Lariano di Milano spot trader su tutte le valute SME.
Dal ’95 per Swiss Bank Corporation capo cambista – Lugano, Ginevra, Londra.
In questi anni, oltre alla specializzazione sul mercato dello spot come market maker ha sviluppato conoscenze del mercato dei derivati come trader di posizionamento per l’Istituto (Opzioni vanilla ed esotiche), nonché conoscenza diretta delle valute legate ai paesi emergenti (carry trades).
Dal ’98 è rientrato in Italia come Libero professionista in qualità di Consulente Finanziario e patrimoniale – Presidente e socio fondatore di una società broker in forex.
Dal 2009 ad oggi, trader indipendente nel mercato valutario fondatore del sito www.saveforex.it, community di traders con cui condivide QUOTIDIANAMENTE in tempo reale la sua operatività FOREX attraverso una chat e un webinar LIVE

Tutti gli articoli di Saverio Berlinzani →

Unisciti alla nostra Community WhatsApp

Unendoti alla nostra Community su WhatsApp potrai ricevere, sul tuo smartphone, i principali aggiornamenti del nostro giornale. La tua privacy sarà rispettata (nessun membro può vedere gli altri membri, ad eccezione degli amministratori) ed anche la tua tranquillità: nessun membro può scrivere sulla chat, salvo gli amministratori che vi posteranno solamente gli aggiornamenti.

Unisciti adesso, clicca qui
Post precedente:Dinanimismo: Un nuovo manifesto poetico 2025 da ChatGPT, provocazione o realtà?
Post successivo:Peskov: “Pace non sarà a breve, Ue è impazzita”

Interazioni del lettore

Lascia un commento Annulla risposta

Il tuo indirizzo email non sarà pubblicato. I campi obbligatori sono contrassegnati *

Sidebar

Articoli recenti

Simon Boccanegra entusiasma il pubblico

20 Novembre 2026 · di Luca Summer

Gerontocrazia in gita a Shenzen: il giorno dopo

20 Novembre 2026 · di Piero Terracina

Pacini invita a occupare le scuole, il Municipio 1 dica se è questa la sua linea

20 Novembre 2026 · di Luca Rampazzo

“L’arte della guerra” di Sun Zu applicata ai conflitti contemporanei

20 Novembre 2026 · di Giancarlo Elia Valori

A Shenzhen, il gesto dell’ombrello all’Europa

20 Novembre 2026 · di Angelo Santoro

Commenti recenti

  • Luca Bagatin su Oggi è l’acqua color cielo
  • Luca Bagatin su In fondo a quel tavolo rotondo di Shenzhen non c’era la pace, c’era soltanto il solito, vecchio spettacolo del Potere che si specchia in se stesso
  • Mario Cogo su Tutela della vittima in costituzione: una riforma inutile e rischiosa?
  • Marcello su Angela Merkel e la sobrietà del potere: una lezione che la politica italiana sembra aver dimenticato
  • Luca Bagatin su Superare i conflitti: edificare un domani di concordia
  • Vincenzo Gruttadauria su Trump e Putin, due uomini pronti per l’ indifferenziata della storia, rimasti a Yalta
  • Cogo Mario su “La fiuma”: Dario Franceschini racconta l’alluvione del 1951
  • Paolo Brighenti su Kallas: “No, ci vado io!”. La Russia: “No, tu no!” 
  • Giorgio Pizzol su l’Egoismo intelligente

Segui Pensalibero

Resta in contatto con il giornale: seguici su Facebook e nella community WhatsApp.

Facebook Community WhatsApp

Esplora Pensalibero

  • I nostri autori
  • Archivio degli articoli

Pensalibero.it

REDAZIONE

Direttore Responsabile
ad interim
Cesare Mannucci

Vice Direttore
ad interim
Claudio Tirinnanzi

WebMaster
Claudio Tirinnanzi

redazione@pensalibero.it

Segui Pensalibero

Leggi e condividi gli aggiornamenti sui nostri canali.

Facebook
Community WhatsApp

Chi siamo

  • Chi siamo
  • Credits
  • Autori
  • Accesso autori

Note

Gli articoli pubblicati da Pensalibero non sono retribuiti ed il sito non raccoglie pubblicità.
Le foto sono tratte in larga parte da internet attraverso i più diffusi motori di ricerca e considerate di pubblico dominio.
Qualora si ritenessero violati diritti d’autore di immagini qui pubblicate, preghiamo di contattare la redazione (redazione@pensalibero.it) che provvederà a rimuoverle.

Copyright 2004 © Tutti i diritti riservati. Iscrizione al Tribunale di Firenze n. 5418 del 21-4-2005. I contributi al sito non sono retribuiti