

I nostri dati personali attinenti anche indirettamente al fisco sono dettagliatamente tracciati, archiviati, scambiati non solo tra autorità nazionali, ma anche tra Stati europei.
 Ogni giorno, lasciamo traccia dei nostri dati nei luoghi più disparati: dallo scontrino fiscale della farmacia allo sportello del bancomat, dall’accesso a internet da casa all’avvio di una telefonata da cellulare.
Proprio i dati derivanti dalle comunicazioni elettroniche sono stati ritenuti, qualche anno fa, talmente importanti ai fini delle indagini penali che l’Unione europea ha approvato una direttiva che obbligava i fornitori di servizi di comunicazioni elettroniche a conservarli per un certo periodo – dai 6 mesi ai due anni – al fine di renderli disponibili alle autorità pubbliche per la prevenzione e il perseguimento di infrazioni gravi, come quelle legate alla criminalità organizzata e al terrorismo. In tal modo, l’eventuale lavoro delle autorità inquirenti sarebbe stato agevolato, quanto meno nella tracciabilità della fonte e del tipo di comunicazione, della data, ora, durata e frequenza della comunicazione, del nome e indirizzo dell’abbonato e del nome del destinatario della comunicazione.
Con una sentenza pubblicata ieri, la Corte di giustizia ha dichiarato invalida la direttiva, in quanto contrastante con il diritto al rispetto della vita privata e delle comunicazioni e alla protezione dei dati di carattere personale. Tali dati, ad avviso della Corte, permettono infatti, nel loro complesso, di avanzare conclusioni molto precise sulla vita privata delle persone, sulle loro abitudini, sui luoghi che frequentano e le relazioni sociali che intrattengono, in maniera sproporzionata, anche perché generalizzata, rispetto al fine per cui dovrebbero essere conservati.
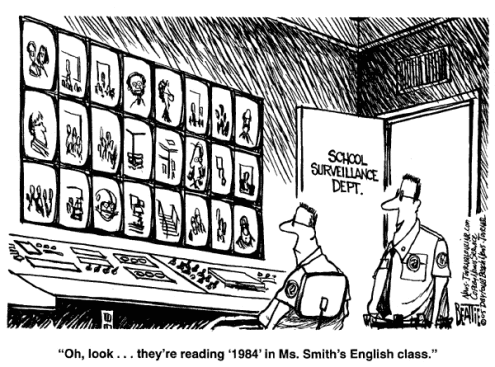
Il giudizio della Corte rappresenta una vittoria non solo per il diritto alla riservatezza, ma anche per il corretto rapporto tra individui e autorità pubbliche, dal momento che corregge una sorta di presunzione di illegalità dei comportamenti privati: tutti i dati sarebbero infatti stati conservati, in una sorta di mega-archivio orwelliano da utilizzare alla bisogna. Secondo la Corte di giustizia, tale conservazione costituisce “di per sé” un’ingerenza particolarmente grave al diritto alla vita privata. In un punto molto rilevante della pronuncia, essa dichiara inoltre che “l’accesso ai dati da parte delle autorità nazionali competenti costituisce un’ingerenza supplementare di questo diritto fondamentale”, perché tali dati entrerebbero nella piena disponibilità delle autorità pubbliche, a prescindere dai comportamenti dalla generalità delle persone.
La vita privata delle persone, insomma, diventerebbe “oggetto di una sorveglianza costante”.
Che è poi quello che avviene, a ben vedere, nel campo tributario. I nostri dati personali attinenti anche indirettamente al fisco sono dettagliatamente tracciati, archiviati, scambiati non solo tra autorità nazionali, ma anche tra Stati europei. Lo scambio automatico delle informazioni di natura fiscale riempie, in fondo, un serbatoio enorme di dati relativi ai contribuenti senza che essi se ne rendano conto, o, quand’anche se ne rendessero conto, senza che possano porvi argine, anche fossero dei perfetti e onesti contribuenti. A breve, l’occhio sarà allargato non solo all’Unione europea, ma ai 44 paesi che si sono formalmente impegnati un mese fa ad attuare gli standard globali sullo cambio automatico di informazioni finanziarie a fini fiscali, elaborati dall’OCSE.
Delle due l’una: o esistono dati personali di “minor rispetto”, e allora per quelli di natura fiscale e bancaria si può avere meno riguardo che per quelli attinenti alle comunicazioni; oppure la lotta all’evasione fiscale è una lotta non tra le autorità pubbliche e gli evasori, ma tra queste e tutti i contribuenti, spiati come se fossero evasori, a prescindere dalle loro condotte, con ciò derogando al diritto alla vita privata e alla protezione dei dati personali.

Lascia un commento