

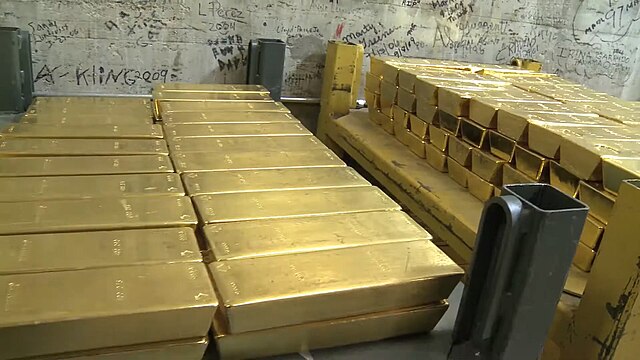
L’altra notte, Israele ha lanciato un attacco preventivo contro siti nucleari iraniani, e, secondo alcune agenzie di stampa, sarebbe stato ucciso il capo delle guardie rivoluzionarie. Il Primo Ministro Benjamin Netanyahu ha affermato che l’attacco ha preso di mira il programma nucleare iraniano e continuerà fino a quando la minaccia non sarà rimossa, pur riconoscendo che Teheran ha ancora la capacità di colpire Israele. Ovviamente i mercati hanno visto schizzare al rialzo gli asset rifugio tra cui l’Oro e il Franco Svizzero principalmente, ma anche il petrolio, con il Wti che ha toccato quota 75 dollari al barile.
INTANTO WALL STREET……
Wall Street continua nella politica dei piccoli passi, con i tre indici che, ieri, hanno chiuso leggermene sopra lo zero, in una giornata che ha visto la pubblicazione dei prezzi alla produzione, usciti inferiori alle attese, come il giorno precedente i prezzi al consumo. Va detto che però questa notte, dopo l’attacco israeliano all’Iran, i futures sugli indici americani sono scesi e stanno perdendo circa l’1.5% in apertura europea. Ritornando ai dati, segnaliamo che l’inflazione in calo dovrebbe consentire alla Fed di cominciare a pensare a nuovi tagli dei tassi anche se i numeri suggeriscono che le pressioni inflazionistiche legate alle misure commerciali non si sono ancora materializzate. Intanto le richieste iniziali di sussidi di disoccupazione sono state leggermente superiori alle stime. Tuttavia, la rinnovata incertezza sul fronte dazi, ha smorzato il sentiment degli investitori. Il Presidente Trump ha annunciato l’intenzione di inviare lettere formali ai principali partner commerciali nelle prossime una o due settimane, delineando i dazi unilaterali per promuovere accordi commerciali. Questa mossa arriva prima della scadenza della pausa di 90 giorni che Trump aveva concesso sui dazi reciproci. Nonostante le affermazioni di un “ottimo accordo” raggiunto con la Cina, il mercato è rimasto cauto, anche perché l’accordo non sembra così chiaro. Tra i settori, i settori industriale, dei servizi di comunicazione e finanziario hanno registrato le perdite maggiori, mentre la tecnologia e i servizi di pubblica utilità hanno sovraperformato.
DOLLARO IN DISCESA.
L’indice del dollaro ha esteso il suo calo giovedì, scendendo sotto quota 97,2 e raggiungendo il livello più basso dal 2022, poiché i dati deflattivi aprono la strada ai tagli della Fed, per cui il dollaro, a tendere, diventa meno appetibile per gli investitori. Se poi ci aggiungiamo anche le rinnovate tensioni commerciali e i rischi geopolitici, beh allora diventa chiaro che il movimento ha una sua logica. Tra l’altro non siamo lontani dalla fine della pausa sui dazi reciproci, che, se non ci fossero accordi, potrebbe trasformarsi in nuove tariffe draconiane. Ad aggravare il disagio del mercato, le tensioni geopolitiche si sono intensificate dopo che l’Iran ha minacciato di colpire le basi statunitensi in caso di fallimento dei colloqui sul nucleare. Nel frattempo, i dati sull’inflazione al consumo e alla produzione negli Stati Uniti, inferiori alle attese, hanno contribuito ad aumentare la pressione al ribasso sul biglietto verde. I dati sull’inflazione più deboli hanno rafforzato le aspettative che la Federal Reserve effettuerà due tagli dei tassi di interesse quest’anno. L’EurUsd ha toccato 1.1630 per poi recedere un serata, sulla precedente resistenza di 1.1570, ora divenuto supporto. Tecnicamente siamo di fronte ad un chiaro trend rialzista con obiettivi di medio termine a 1.2350, anche se correzioni sono sempre possibili. Cable a ridosso di 1.3600 mentre il UsdJpy tiene quota 142.20. Forti il Franco e il dollaro canadese mentre le oceaniche soffrono la debolezza cinese. Nella notte però abbimo assistito al ritorno del dollaro come asset rifugio con l’EurUsd sceso a 1.1520, Cable a 1.3535 e UsdJpy a 143.70. Fortissimo il franco svizzero, salito fino a 0.8055 contro dollaro per poi correggere qualcosa.
JOBLESS CLAIMS.
Le richieste iniziali di sussidi di disoccupazione negli Stati Uniti si sono mantenute stabili a 248.000 nella prima settimana di giugno, invariate rispetto al dato rivisto della settimana precedente e in contrasto con le aspettative del mercato che prevedevano un calo a 240.000. Il dato è rimasto al livello più alto dall’inizio di ottobre 2024, evidenziando i primi segnali di indebolimento del mercato del lavoro in un contesto di persistente incertezza economica. Nel frattempo, le richieste continuative sono aumentate di 54.000 unità, raggiungendo quota 1.956.000 nella settimana conclusasi il 31 maggio, il numero più alto da metà novembre 2021 e ben al di sopra delle previsioni di 1.910.000.
PPI USA.
I prezzi alla produzione negli Stati Uniti sono aumentati dello 0,1% su base mensile a maggio 2025, dopo un calo dello 0,2% rivisto al rialzo ad aprile e rispetto alle previsioni di un aumento dello 0,2%. I prezzi dei beni sono aumentati dello 0,2%, specialmente i prezzi della benzina. Nel frattempo, i prezzi alla produzione core sono aumentati dello 0,1%, ben al di sotto delle previsioni di un aumento dello 0,3%. Su base annua, i prezzi alla produzione sono aumentati del 2,6%, in linea con le aspettative, dopo un aumento del 2,5% rivisto al rialzo ad aprile. Il tasso di interesse di base annuo è rallentato dal 3,2% al 3%, mentre le previsioni puntavano al 3,1%.
UK, PIL IN CALO.
L’economia britannica ha subito una contrazione dello 0,3% su base mensile ad aprile 2025, segnando il primo calo in sei mesi e il calo più netto da ottobre 2023. Questo segue un’espansione dello 0,2% a marzo e ha superato le aspettative di un calo dello 0,1%. Diversi fattori hanno contribuito alla flessione di aprile, tra cui l’aumento delle bollette energetiche e dei costi dei servizi regolamentati, l’attuazione di contributi previdenziali nazionali più elevati per i datori di lavoro, un aumento delle aliquote dell’imposta di bollo sui terreni e l’annuncio di importanti tariffe da parte del presidente Trump. Anche la produzione si è contratta (-0,6%), in particolare nel settore manifatturiero (-0,9%) e in quello dell’elettricità e gas. Al contrario, il settore delle costruzioni ha mostrato resilienza, con una produzione in aumento dello 0,9%. Nonostante la battuta d’arresto di aprile, il PIL è cresciuto dello 0,7% nei tre mesi fino ad aprile. Buon fine settimana.
Saverio Berlinzani

Lascia un commento