

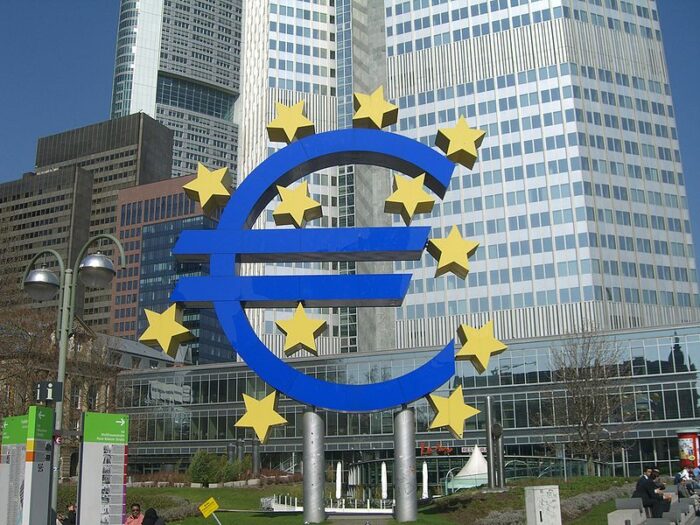
E’ cominciata la settimana delle banche centrali, quella americana ed europea, attese entrambe ad un ulteriore rialzo del costo del denaro. Ma mentre per la Fed, si attende un rialzo quasi scontato di 25 punti base, per la Bce le cose sono diverse e c’è maggiore incertezza tra gli analisti. Qualcuno pensa che il rialzo del costo del denaro sarà di 50 punti base, mentre altri, mettono in guardia da un’eccessiva stretta monetaria, che potrebbe danneggiare ulteriormente una economia che vede la locomotiva d’Europa, ovvero la Germania, rallentare vistosamente. E’ altrettanto vero che Francia, Italia e Spagna, sembrano avere numeri migliori del previsto, ma le incognite sul patto di stabilità, che metterebbero in difficoltà il nostro paese, potrebbero anche spingere la Bce a rallentare il ritmo di rialzo del costo del denaro. In ogni caso ieri, i mercati azionari americani, gli unici aperti, data la festività in Europa, avevano aperto in positivo, in seguito alle notizie relative all’acquisto di First Republic, da parte di JP Morgan, il che sembrava aver di fatto sgonfiato le tensioni che c’erano sulla corsa agli sportelli da parte dei correntisti, ma poi, in serata hanno chiuso in rosso, anche se di percentuali ridotte (-0.14% il Dow Jones, -0.04% l’S&P 500 e -0.11% il Nasdaq). E stamani troviamo i futures leggermente negativi in ragione del quasi certo rialzo del costo del denaro da parte della Fed, di domani sera. L’aspetto più importante di questa decisione, sarà la conferenza stampa di Jerome Powell e soprattutto il tono che userà rispetto a possibili ulteriori rialzi in futuro. Se verranno smentiti e saremo ormai al pivot dei tassi, potremmo vedere un azionario riprendere quota, altrimenti, sussiste il pericolo di una discesa anche significativa.
DATI MACRO
Nel pomeriggio di ieri, erano stati pubblicati i dati sul Pmi manifatturiero americano, salita a 47.1 ad Aprile, dal 46.3 di Marzo, e sopra al consensus di 46.8. Tuttavia l’ultima lettura aveva evidenziato il sesto mese consecutivo di contrazione (sotto ai 50 punti), in ragione dei maggiori costi di indebitamento e della politica monetaria restrittiva con i continui aumenti dei tassi che alimentano il rischio di una prossima recessione. Parallelamente è aumentata anche la spesa per le costruzioni, salita dello 0.3% a 1.834 miliardi di dollari. Anche la spesa privata è aumentata dello 0.3%. In sostanza gli aumenti dei tassi fanno sentire i loro effetti e proseguiranno in questa direzione. Gli analisti ora scommettono su un ulteriore rialzo, mercoledì prossimo, della Fed, che dovrebbe portare i Fed Funds al 5.25% prima di prendersi una pausa nel prossimo mese di giugno.
VALUTE
Sui cambi, abbiamo assistito ad una seduta contraddittoria, nel senso che è saltata la correlazione dollaro/ equity con l’azionario in ripresa e dollaro che a rigor di logica, avrebbe dovuto scendere ed invece ha recuperato terreno soprattutto contro Jpy, con i prezzi ormai a ridosso di 138.00 che avevamo richiamato qualche giorno orsono, ed EurUsd sotto quota 1.0980. La ragione sono le aspettative di rialzo dei tassi e fino a mercoledì potremmo confrontarci con una certa forza del biglietto verde, e solo successivamente, forse, qualche presa di beneficio. Non c’è però alcuna ragione, almeno per il momento, per comprare Jpy, considerate le dichiarazioni di Ueda, in seguito alla decisione della Boj di lasciare i tassi invariati la settimana scorsa. La rottura di 137.90 aprirebbe la strada a 139.30 e 142.30. Diverso il caso dell’Euro le cui aspettative di correzione potrebbero aumentare da mercoledì sera, fino a Giovedì, in ragione di aspettative di rialzo del costo del denaro in Europa, anche se un rialzo di 25 punti base potrebbe deludere le attese dei rialzisti. Tra i cross segnaliamo la salita di EurJpy che ha violato l’area psicologica di 150.00, con possibilità a questo punto di accelerazione che sui grafici di lungo, potrebbero portare i prezzi anche in area 160.00. Sugli altri cross invece segnaliamo la discesa di EurNzd, tornato a 1.7780 da 1.8060 di qualche giorno orsono e pronto forse all’inversione. Sulle oceaniche notiamo un certo recupero mentre il Cable tiene, con EurGbp a ridosso dei primi supporti chiave a 0.8750 60.
DATI ODIERNI
Oggi, c’è interesse per i Pmi manifatturieri in Europa, e Uk, nonché i dati sull’inflazione di Eurozona alle 11.00, attesi al 7% nel dato annuale generale e al 5.6% nel dato core. Nel pomeriggio, ordini all’industria Usa insieme ai Jolts openings, ovvero il rapporto sulle offerte di lavoro mensili nelle aree commerciali, industriali e uffici americani. Entrambi potrebbero muovere i prezzi nel breve, ma crediamo in movimenti temporanei perché l’attenzione è ormai rivolta a domani sera.
Saverio Berlinzani

Lascia un commento