

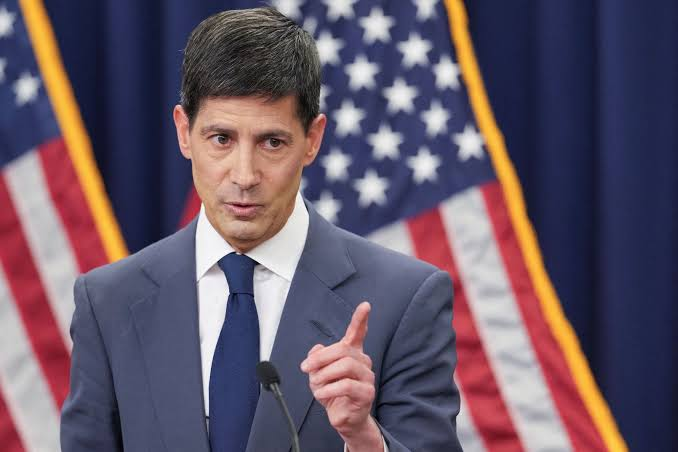
Inizia oggi la settimana della Fed, quella in cui la Fed sarà chiamata a risolvere il rebus tassi di interesse, e più precisamente, il giorno fatidico, sarà mercoledì prossimo. Il mercato e le principali istituzioni finanziarie, stimano una probabilità ormai superiore all’85-90% per un rialzo dei tassi di interesse di 25 punti base. La stretta monetaria si è resa necessaria a causa di un’inflazione core mensile superiore alle stime (0,3% rispetto al 0,2% atteso) e di un mercato del lavoro ancora molto solido. Ma c’è altrettanta attesa nelle dichiarazioni del Presidente Kevin Warsh,per capire se da qui a fine anno, vi saranno uno solo o più interventi. Ma è anche la settimana dei dati relativi alle vendite al dettaglio, sempre negli Usa, unitamente alla produzione industriale in Eurozona e dati significativi provenienti dalla Cina. Wall Street venerdì scorso ha chiuso in positivo dopo alcune sedute caratterizzate da incertezza, con il Dow Jones che ha chiuso a +1.10%, Nasdaq a +0.85% ed S&P 500 a +0.89%. A confermare questa ripartenza anche l’indice Vix che si è stabilizzato sopra quota 15.00, ben lontano però dalla soglia della paura, posizionata a quota 20.
PETROLIO ALLE STELLE.
Eppure, osservando il Petrolio, dovremmo riconoscere che la paura sui mercati comincia a farsi onnipresente, a causa delle rinnovate tensioni mediorientali. Il Brent è salito verso i 108 dollari al barile, il livello più alto degli ultimi 4 mesi, dopo un rally di oltre il 9% la scorsa settimana, a seguito della chiusura da parte dell’Arabia Saudita di un importante oleodotto dopo gli attacchi dei droni, che hanno interrotto una rotta chiave per aggirare lo Stretto di Hormuz. L’Arabia Saudita ha sospeso le operazioni dell’oleodotto East-West a scopo precauzionale dopo gli attacchi di giovedì, senza fornire ancora indicazioni su quando riprenderà. Nel frattempo, i colloqui tra l’Iran e diverse nazioni del Golfo per la creazione di un corridoio di navigazione temporaneo attraverso Hormuz sono stati rinviati, ha dichiarato il ministro degli Esteri dell’Oman, Badr Albusaidi. Secondo alcune indiscrezioni, l’Arabia Saudita nutriva delle perplessità sulla proposta, mentre il Bahrein ha dichiarato che non vi avrebbe partecipato. La chiusura dell’oleodotto East-West ha evidenziato la sua importanza per il mantenimento dei flussi energetici in Medio Oriente, mentre Stati Uniti e Iran rimangono in una situazione di stallo per il controllo di Hormuz.
VALUTE.
Torna a salire il biglietto verde, in ragione della maggiore appetibilità della divisa Usa, in prospettiva del rialzo dei tassi di mercoledì prossimo. L’indice del dollaro è salito verso quota 99,5, registrando un rialzo per la quarta sessione consecutiva, I mercati attualmente prezzano una probabilità dell’86% che la Fed aumenti il tasso di interesse di riferimento di 25 punti base mercoledì, con un ulteriore rialzo previsto entro la fine dell’anno. I dati pubblicati venerdì hanno mostrato che l’inflazione al consumo negli Stati Uniti si è mantenuta stabile al 3,4% ad agosto, in linea con il dato di luglio e le aspettative del mercato, mentre l’inflazione di fondo è risultata superiore alle previsioni, con un aumento dell’indice dei prezzi al consumo (CPI) core dello 0,3% su base mensile. Anche i prezzi alla produzione negli Stati Uniti hanno accelerato ad agosto, mentre i dati sul mercato del lavoro hanno indicato una continua resilienza dell’occupazione. EurUsd sceso a 1.1560 così come il Cable ha perso quota fino a 1.3500. Anche il Usdjpy che pure rimane in un tendenza ribassista, per le note ragioni legate all’intervento delle banche centrali sulla valuta giapponese, ha ripreso quota 154.00. Oceaniche in ribasso con AudUsd a ridosso del supporto di 0.7130 e NzdUsd tornato a 0.5780.Tiene invece EurChf nonostante il risk off latente legato alle tensioni geopolitiche attuali, rimane sopra 0.9450. Anche UsdCad ritorna sopra 1.3870. La sensazione è che vi sia bid fino a mercoledì e poi per il principio di buy on rumors and sell on news, il biglietto verde potrebbe ricominciare a scendere, soprattutto contro Jpy.
DOLLARO SALE, E IL GOLD SCENDE.
Il gold, intanto, è sceso qualcosa, anche se ha tenuto i supporti a 4.300 dollari l’oncia, dopo tre settimane consecutive di ribassi, appesantito dall’impennata dei prezzi del petrolio, dal dollari più forte e dalle aspettative di una politica monetaria più restrittiva da parte della Federal Reserve. Non si dimentichino i rendimenti edei titoli di stato che rendono più convenienti questi ultimi, per via delle cedole e interessi più alti, mentre l’oro è privo di rendimenti come si sa. I supporti chiave di lungo termine sono posti a 3.960, la cui rottura aprirebbe scenari molto diversi con target anche in area 3.500 dollari.
SETTIMANA ENTRANTE.
Per quanto riguarda i dati economici, gli Stati Uniti pubblicheranno le vendite al dettaglio, la bilancia commerciale e la produzione industriale. Anche gli annunci di politica monetaria saranno al centro dell’attenzione nel Regno Unito e in Giappone. Una settimana ricca di dati per il Regno Unito includerà inflazione, salari e vendite al dettaglio, mentre la Germania pubblicherà l’indice di fiducia ZEW mentre c’è attesa in Eurozona, per la pubblicazione dei dati sul commercio di beni e sulla produzione industriale. Una serie di notizie chiave per la Cina include la produzione industriale, le vendite al dettaglio, la disoccupazione, i prezzi delle case e gli aggregati creditizi. Infine, è previsto l’incontro dei BRICS.
Saverio Berlinzani

Lascia un commento