

di Filippo Fasulo*
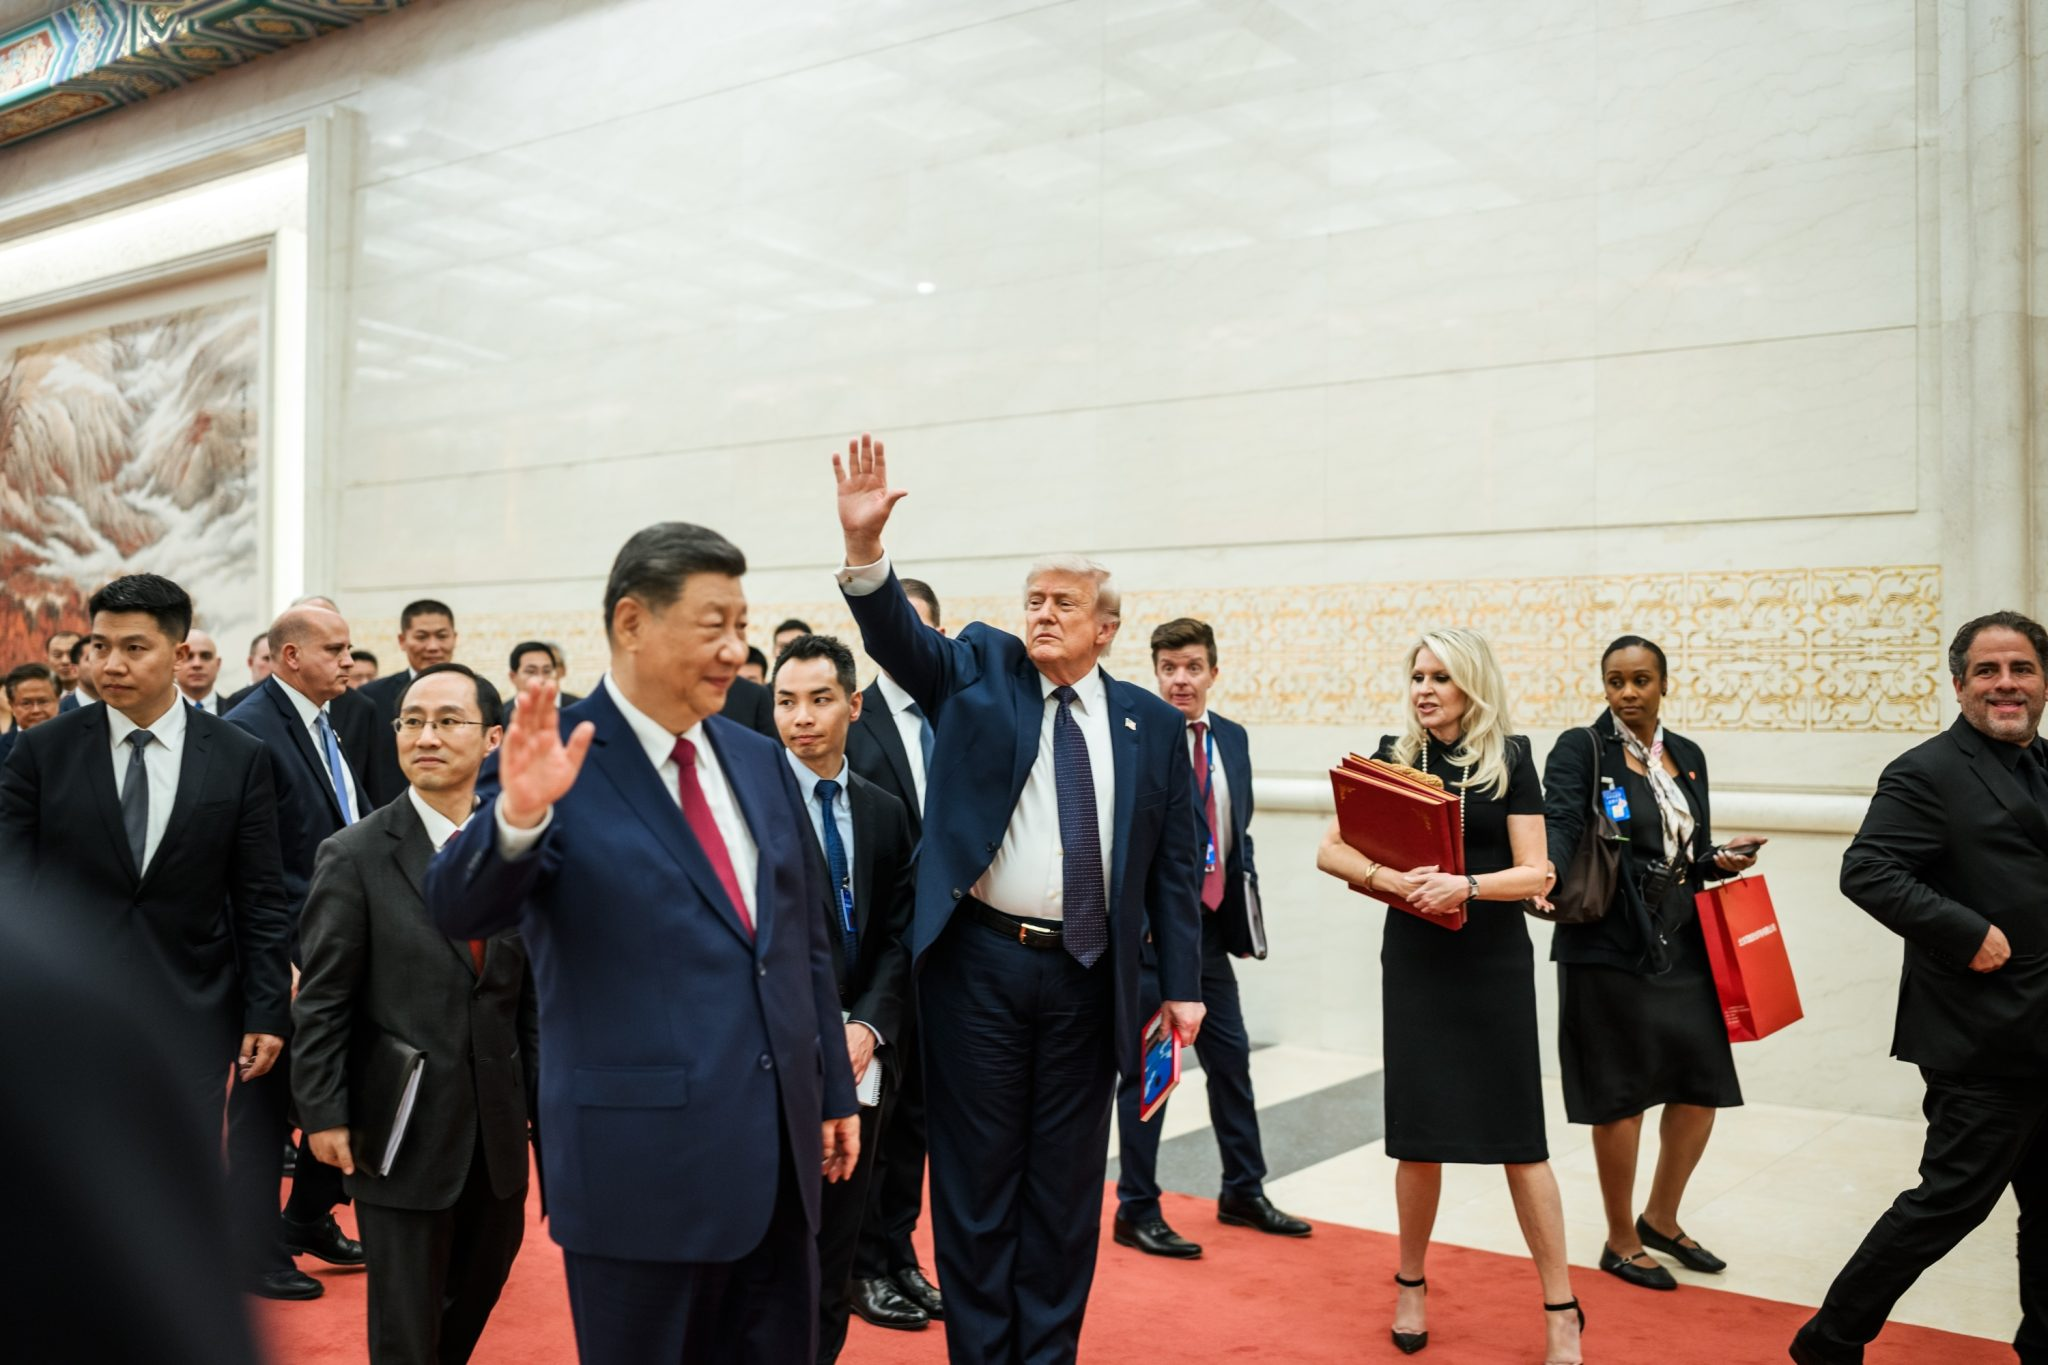
A quasi due anni dal ritorno alla Casa Bianca, la Cina di Xi Jinping si conferma il principale rivale di Donald Trump. Già la campagna per le elezioni del 2016 era stata caratterizzata da ripetuti attacchi alle politiche commerciali e industriali di Pechino, ai quali erano seguite le prime iniziative dell’amministrazione USA. La guerra commerciale prese forma con l’indagine avviata nell’agosto 2017 e si tradusse in uno scontro tariffario aperto nell’estate 2018, mettendo in evidenza vulnerabilità che la Cina non era ancora pronta a gestire. Oggi la situazione è diversa. La seconda guerra commerciale ha mostrato che Pechino dispone di strumenti di pressione capaci di condizionare le scelte americane. La capacità cinese di resistere ai dazi e limitare l’accesso a forniture strategiche ha così modificato le basi negoziali del rapporto tra le due maggiori economie mondiali.
Per comprendere questa trasformazione occorre leggere insieme due shock: quello prodotto dall’integrazione della Cina nell’economia mondiale e quello provocato dalla decisione americana di limitarne gli effetti. Se il primo ha contribuito a modificare gli equilibri politici negli Stati Uniti, il secondo ha spinto Pechino a ripensare il rapporto tra sviluppo e sicurezza. Dalla loro successione emerge una competizione nella quale ciascuna potenza cerca di ridurre le proprie vulnerabilità, conservando la possibilità di intervenire su quelle dell’altra.
Lo shock cinese e quello americano
Il primo e più noto passaggio è il cosiddetto “China shock”. L’espansione delle esportazioni cinesi, accelerata dall’ingresso nell’Organizzazione mondiale del commercio nel 2001, diede un forte impulso alla globalizzazione. I suoi effetti furono però distribuiti in maniera diseguale: ai benefici per i consumatori, attraverso prezzi più bassi, si accompagnarono costi concentrati in specifici territori e settori industriali americani. Secondo alcune stime, la maggiore concorrenza cinese avrebbe determinato la perdita di un numero di posti di lavoro compreso tra 2 e 2,4 milioni negli Stati Uniti tra il 1999 e il 2011, considerando anche gli effetti indiretti. Le difficoltà persistenti nelle aree più esposte contribuirono alla crisi del consenso sulla globalizzazione, offrendo a Trump un terreno favorevole per la sua agenda protezionista e per la promessa di recuperare una passata età dell’oro dell’industria americana.
La risposta a questo malessere produsse, a sua volta, uno shock per la Cina. I dazi introdotti nel 2018 attraverso la Section 301 miravano a modificare le pratiche cinesi riguardanti trasferimento tecnologico e proprietà intellettuale, colpendo anche i settori sostenuti dal piano di riqualificazione industriale “Made in China 2025”. Per Pechino, tuttavia, la lezione andava oltre il costo delle esportazioni. Il blocco delle forniture statunitensi a ZTE mostrò quanto l’integrazione nelle catene globali potesse trasformarsi in vulnerabilità e quale potere derivasse dal controllo di componenti e tecnologie essenziali. La capacità di continuare a produrre anche in caso di interruzione delle forniture diventò quindi una priorità strategica per Xi Jinping.
Questa esigenza si inseriva nella più ampia lettura del rapporto tra grandi potenze proposta dal leader cinese. Il richiamo alla “lotta”, particolarmente esplicito nel discorso alla Scuola centrale del Partito del settembre 2019, preparava i funzionari comunisti a un confronto prolungato, nel quale la crescita economica avrebbe dovuto accompagnarsi alla capacità di sostenere pressioni esterne. La “dual circulation strategy”, formulata nel 2020, ne offrì una traduzione economica: rafforzare mercato interno e capacità tecnologiche nazionali, continuando a beneficiare degli scambi internazionali. La sicurezza delle filiere diventava così parte della politica di sviluppo, mentre la centralità produttiva cinese poteva essere utilizzata per rendere più costose eventuali iniziative di contenimento.
Non solo Trump e una Cina più pronta: l’evoluzione della guerra commerciale
Il passaggio all’amministrazione Biden confermò a Pechino che questa preparazione sarebbe servita oltre la presidenza Trump. La competizione proseguì soprattutto sul terreno tecnologico, con restrizioni all’accesso ai semiconduttori avanzati e ai macchinari necessari a produrli. Quando Trump tornò alla Casa Bianca nel 2025, la nuova escalation tariffaria incontrò dunque una Cina che aveva avuto il tempo di organizzare la propria risposta. Pechino combinò dazi e restrizioni sulle esportazioni strategiche, dimostrando di aver appreso la lezione del 2018. Questo non significa che possa rinunciare al mercato americano o che abbia risolto le proprie fragilità interne. Indica però una maggiore capacità di sostenere la pressione commerciale e di imporre costi alla controparte.
Nel frattempo, gli strumenti del confronto hanno acquisito un carattere sempre più strutturale. Negli Stati Uniti, dazi, controlli tecnologici e restrizioni agli investimenti sono diventati componenti ordinarie della sicurezza economica. La Cina ha sviluppato parallelamente un apparato di risposta: alla legge contro le sanzioni straniere del 2021 si sono aggiunte disposizioni attuative nel marzo 2025 e nuove regole contro la giurisdizione extraterritoriale straniera nell’aprile 2026. La possibilità di introdurre, sospendere o modulare queste misure ha ampliato gli strumenti negoziali a disposizione di entrambi i governi.
Il confronto tra microchip e terre rare permette di osservare il funzionamento di questo sistema. Washington cerca di rallentare l’avanzamento cinese limitando l’accesso alle tecnologie più sofisticate, come mostrano i controlli introdotti dall’amministrazione Biden nell’ottobre 2022. Pechino può invece utilizzare il proprio vantaggio nella lavorazione dei materiali e nella produzione di magneti. L’intelligenza artificiale accresce il valore strategico di entrambe le filiere: i semiconduttori avanzati sono necessari allo sviluppo dei modelli, mentre materiali e componenti sostengono anche le infrastrutture fisiche dei data center. La competizione tecnologica dipende quindi da capacità industriali distribuite lungo catene produttive che nessuna delle due potenze controlla integralmente.
I fronti futuri: moneta e Taiwan
Proprio la ricerca di una minore esposizione alle decisioni americane può estendere il confronto alla dimensione monetaria. Come osserva Zongyuan Zoe Liu su Foreign Affairs, Pechino sta cercando di trasformare la propria centralità nelle filiere verdi nella base di un’alternativa finanziaria credibile. Le borse delle commodities di cui Pechino controlla il mercato – come nel caso del litio – possono contribuire a questo obiettivo favorendo prezzi di riferimento in renminbi, ai quali collegare finanziamenti e strumenti di copertura del rischio. In quest’ottica, acquistare materie prime nella propria valuta ridurrebbe la dipendenza cinese dal dollaro e dalle infrastrutture attraverso le quali circola. Tra i limiti da superare vi sono ancora i controlli sui capitali e la minore profondità dei mercati finanziari che ne frenano l’utilizzo internazionale.
La costruzione di strumenti di resistenza alla pressione economica assume particolare rilievo di fronte alla possibilità di una crisi su Taiwan. Le elezioni locali del 28 novembre 2026 offriranno indicazioni sui rapporti di forza interni e contribuiranno a definire il percorso verso le presidenziali del 2028, quando a Taiwan si potrebbe insediare un governo meno ostile a Pechino.
Filippo Fasulo
*Istituto Ispi
Questo articolo è stato pubblicato nel Global Watch n.231 del 30 ottobre 2026.

 “La seconda mappa”: Lucia Franchi presenta a Firenze il suo libro sulle regole non dette delle organizzazioni

Lascia un commento