

di Francesco Rosazza Boneitin*
L’operazione Epic Fury, lanciata dagli Stati Uniti con il sostegno di Israele, ha riportato al centro dell’attenzione la capacità statunitense di rifornire il proprio arsenale in tempi rapidi, in risposta alle esigenze operative di un conflitto su larga scala. L’abilità di un Paese di condurre operazioni di questo tipo, infatti, è intrecciata a doppio filo con la sua capacità industriale e, nello specifico, con l’adattamento di quest’ultima ai ritmi di produzione richiesti. L’operazione Epic Fury ha esposto questa dinamica, come emerso dal rapporto al Congresso del Lead Inspector General del Dipartimento della Guerra statunitense, ed evidenziato alcune carenze strategiche nelle scorte e alcuni colli di bottiglia nella produzione di munizioni.
Il problema non è nuovo e Washington ha da tempo avviato un processo di rafforzamento della propria base industriale della difesa, cercando di intervenire anche su componenti meno visibili ma essenziali della catena produttiva – come nel caso dei motori a propellente solido (Solid Rocket Motors, SRMs) –, che rappresentano alcuni dei principali colli di bottiglia della produzione bellica statunitense.
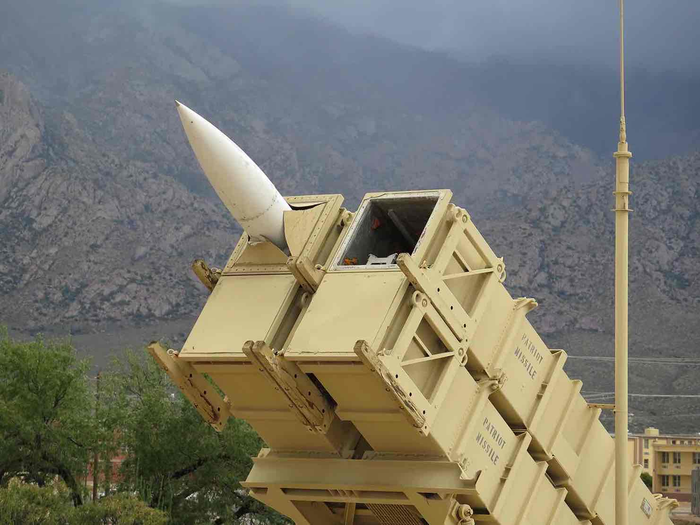
La risposta statunitense a queste carenze produttive non è interessante esclusivamente sul piano interno, ma ha anche ampie ripercussioni sulla postura nei confronti dei Paesi alleati. Paesi che, come quelli europei,presentano in alcuni segmenti della difesa aerea e missilistica una significativa dipendenza da sistemi e tecnologie statunitensi. L’insistenza del presidente ucraino per l’accelerazione nelle forniture di Patriot è, in questo senso, l’ultimo, evidente, segnale.
Il tallone d’Achille dell’industria missilistica USA
La guerra in Ucraina aveva già evidenziato la difficoltà per gli Stati Uniti di mantenere un adeguato equilibrio tra esportazioni di munizioni, ricostituzione delle scorte e aumento della produzione industriale per soddisfare ulteriore domanda operativa. Oggi, con quest’ultima proveniente contemporaneamente da più teatri – dall’Indo-Pacifico all’Europa, fino al Medio Oriente – e riguardante alcuni dei sistemi più avanzati e costosi presenti negli arsenali statunitensi, si aggiunge un ulteriore tassello a un quadro già complesso.
Questa situazione è riconducibile alla natura della relazione che negli anni si è instaurata tra il Dipartimento della Guerra (DoW) e la sua base industriale. Uno dei principali problemi, come segnalato da diversi rapportidello U.S. Governement Accountability Office (GAO), è insito nella complessa catena di approvvigionamento dell’industria bellica statunitense, della quale risulta complesso anche per Washington avere un’immagine chiara. L’industria della difesa, infatti, si sviluppa su più livelli (Tier), dove il primo risulta essere quello dei prime contractors che vendono direttamente il prodotto finito al DoW (normalmente si tratta di poche aziende, la cui posizione è molto consolidata nel settore) e, a scendere, le aziende subcontractors – che producono intere componenti o sub sistemi, come nel caso degli SRMs –, i fornitori di componenti più piccole fino ad arrivare ai fornitori di materie prime. Il DoW ha visibilità e controllo più diretti sui prime contractors, mentre la selezione e la gestione dei fornitori ai livelli inferiori ricadono in larga misura sui prime e sui subcontractors.
Già nel 2017, con riferimento ai soli motori a propellente solido, il GAO rilevava un consolidamento della catena di approvvigionamento degli SRM, con un passaggio stimato da 5.000 fornitori a circa 1.000. A livello di aziende appaltatrici o subappaltatrici, il rapporto evidenziava inoltre l’entrata di nuovi attori, una tendenza poi consolidatasi negli ultimi anni a fronte della maggiore domanda governativa legata alla crescente domanda operativa. Se la presenza di nuovi attori, soprattutto nel Tier 2 e 3, sembra risolvere il problema relativo all’aumento della produzione, la realtà si rivela molto più complessa. Come definito dal Center for Strategic and International Studies (CSIS), la supply chain dell’industria missilistica può essere paragonata ad un diamante, in cui le aziende nei tier 2 e 3 tendono a rivolgersi agli stessi fornitori, presenti nella filiera della maggior parte dei programmi missilistici.
Alla capacità del DoW di gestire le catene di approvvigionamento, si aggiungono due ulteriori sfide: in primis, un approccio industriale che privilegia i costi e l’efficienza alla capacità produttiva a cui si aggiunge la natura ciclica della domanda nel mercato missilistico. La ricaduta di queste sfide si osserva su componenti critiche quali i motori a propellente solido, che intrinsecamente presentano complessità produttive data la loro natura. Le autorizzazioni necessarie per qualificare i nuovi sistemi e i relativi stabilimenti produttivi, insieme ai rigidissimi standard di sicurezza, allungano notevolmente i processi di produzione. A ciò si aggiunge la necessità di disporre di manodopera altamente qualificata, difficile da reperire in tempi rapidi, e di stabilimenti situati lontano dai grandi centri abitati, necessari per la lavorazione di materiali altamente esplosivi. Inoltre, una domanda relativamente bassa e stabile, prima delle impennate recenti, ha compromesso la capacità di innovazione delle aziende produttrici. Una delle dinamiche evidenziate dal CSIS è la fine del programma Space Shuttle, che ha contribuito a far diminuire del 75% la domanda annua di propellente per SRM, passando da circa 20 a 5 milioni di libbre.
Le mosse di Washington
A fronte di tali sfide, Washington è intervenuta negli ultimi anni per rafforzare la produzione di motori a propellente solido, in particolare all’indomani dello scoppio del conflitto in Ucraina, adottando una strategia che unisce interventi sia lato domanda – assicurando un maggiore predicibilità al mercato al fine di permettere alle aziende di investire sulla loro capacità produttiva – sia lato offerta, attraverso investimenti mirati lungo la catena di approvvigionamento.
Tabella 1. Principali interventi statunitensi per l’espansione della base industriale degli SRM, 2023–2026
| Data | Azienda | Investimento DoW | Segmento della filiera | Tipologia dell’investimento |
| apr-23 | Aerojet Rocketdyne (oggi L3Harris) | $215,6 mln | Produzione e propulsione di SRM | Investimento del DoW per la base industriale |
| dic-24 | Anduril Industries | $14,3 mln | Produzione di SRM | Investimento ai sensi del DPA, Titolo III – finanziamento iniziale |
| set-25 | Americarb | $12,6 mln | Materiali ablativi | Investimento ai sensi del DPA, Titolo III |
| set-25 | General Dynamics Ordnance & TacticalSystems | $20,9 mln | Ugelli / isolamento | Investimento ai sensi del DPA, Titolo III |
| set-25 | SPARC Research | $5,1 mln | Componentistica per SRM | Investimento ai sensi del DPA, Titolo III |
| set-25 | ICF Mercantile | $9,3 mln | Rayon a filamenti / materia prima | Investimento ai sensi del DPA, Titolo III |
| set-25 | Materials Resources LLC (MRL) | $25,2 mln | Casing / manifattura additiva | Investimento ai sensi del DPA, Titolo III |
| ott-25 | Anduril Industries | $43,7 mln | Produzione di SRM | Investimento ai sensi del DPA, Titolo III – finanziamento aggiuntivo |
| dic-25 | Systima Technologies (Karman Space & Defense) | $5,0 mln | Ugelli / componenti | Investimento ai sensi del DPA, Titolo III |
| dic-25 | R.E. Darling Co. (REDAR) | $27,7 mln | Isolamento interno | Investimento ai sensi del DPA, Titolo III |
| apr-26 | Pacific Scientific EnergeticMaterials Company (PacSci EMC) | $27,3 mln | Componenti di sicurezza | Investimento ai sensi del DPA, Titolo III |
| apr-26 | L3Harris – Missile Solutions | $1 mld | Produzione di SRM /propulsione per missili | Partnership diretta con il fornitore / investimento azionario |
Fonte: Elaborazione ISPI su dati Department of War
La tabella riportata sopra mostra l’evoluzione degli interventi del Dipartimento della Guerra statunitense dallo scoppio del conflitto in Ucraina, facendo riferimento alla sola produzione di SRM. Considerando gli interventi riportati nella tabella, la prima fase della strategia è caratterizzata dall’investimento da $215,6 milioni in Aerojet Rocketdyne – oggi parte di L3 Harris – nell’aprile 2023 e dal successivo finanziamento da $14,3 milioni ad Anduril, assegnato nel dicembre 2024 e annunciato nel gennaio 2025. Dal 2025, l’intervento si è ampliato attraverso una serie di investimenti attraverso il Titolo III del Defense Production Act (DPA) lungo i diversi livelli della supply chain. Da dicembre 2024, si contano infatti 191,1 milioni di dollari di investimenti nei confronti di 9 diverse aziende, tutte – ad eccezione di Anduril – produttrici di specifiche componenti e posizionati ai livelli più bassi della supply chain. A questi si aggiunge un intervento di natura diversa nei confronti di L3 Harris: si tratta infatti di un investimento strategico di un miliardo di dollari nella divisione Missile Solution dell’azienda, che consisterà in titoli privilegiati per il DoW, che si tradurranno in azioni ordinarie in occasione di un’offerta pubblica iniziale. L’operazione introduce per la prima volta una partecipazione finanziaria diretta del governo nel business Missile Solutions e lega l’intervento pubblico direttamente al processo di espansione della capacità produttiva.
Gli interventi sul lato dell’offerta, tuttavia, rappresentano soltanto una parte della strategia. Washington ha infatti affiancato agli investimenti nella capacità produttiva una serie di iniziative di procurement pluriennale, con l’obiettivo di rendere più prevedibile la domanda futura e, di conseguenza, creare per le aziende maggiori incentivi a investire in nuovi impianti, attrezzature e personale.
La dinamica è particolarmente evidente negli ultimi due anni. Se i contratti pluriennali per PAC-3 MSE e GMLRS del 2024 hanno già introdotto una maggiore prevedibilità della domanda, nel 2026 Washington è passata a una logica ancora più esplicita di programmazione pluriennale. L’accordo per il PAC-3 MSE punta a portare la produzione da circa 600 a 2.000 intercettori all’anno e gli accordi successivi per PAC-3 MSE e THAAD prevedono quantità minime annuali per alcuni componenti e un orizzonte di sette anni. Il contratto da $35,3 miliardi con Lockheed Martin per la produzione di intercettori THAAD rappresenta, in questo senso, uno dei segnali più rilevanti. La logica non è quindi soltanto quella di acquistare più sistemi, ma di rendere sufficientemente prevedibile la domanda da consentire all’industria di assumersi il rischio di espandere la capacità produttiva. Per una filiera come quella degli SRM, caratterizzata da elevati costi di ingresso, lunghi processi di qualificazione e requisiti di sicurezza particolarmente stringenti, la prospettiva di ordini pluriennali può infatti essere determinante per giustificare nuovi investimenti.
Le sfide legate alla produzione di SRM hanno inoltre attratto numerose aziende statunitensi e non a cercare di posizionarsi nel settore. Tra i nuovi entranti, Anduril risulta quella che maggiormente sta investendo, affiancando 75 milioni di investimento privato a quelli del DoW, proprio per la produzione di SRM. Altre aziende stanno entrando in questa fetta di mercato, come nel caso di Avio USA – la sussidiaria statunitense dell’azienda italiana Avio – che ha annunciato investimenti superiore a 500 milioni di dollari per aprire uno stabilimento di produzione in Virginia e la produzione in serie di un nuovo SRM sviluppato per la difesa aerea potrebbe iniziare dal 2029.
L’ampliamento della base industriale rappresenta tuttavia solo una parte della questione, dal momento che il conflitto in Iran ha messo in luce le complessità legate all’utilizzo massivo di sistemi d’arma così avanzati. Inoltre, in un periodo storico in cui la resilienza di uno Stato si valuta anche in base a quella delle sue catene di approvvigionamento nei settori strategici, Washington dovrà cercare di individuare con chiarezza i maggiori colli di bottiglia ai livelli più bassi della filiera, con particolare attenzione alla concentrazione geografica della produzione di alcune materie prime e materiali critici, inclusa la forte presenza cinese in diversi segmenti delle filiere strategiche.
Possibili ricadute per l’Europa
Se le dinamiche illustrate sopra sembrano avere una rilevanza solo dal punto di vista statunitense, l’Europa ne è toccata più di quanto si possa pensare. La difesa aerea e missilistica è infatti uno dei settori nei quali moltiPaesi europei dipendono da sistemi e tecnologie statunitensi. Questo elemento è emerso con particolare chiarezza nel caso dei Patriot, la cui disponibilità è diventata una questione centrale anche per gli alleati europei. L’esempio ucraino mostra il grado di dipendenza dalla disponibilità di determinati sistemi. Di fronte all’aumento degli attacchi missilistici e con droni russi, Kyiv si è trovata infatti a dover far fronte alla crescente pressione sulla disponibilità di intercettori Patriot. La richiesta di avviare la produzione sotto licenza in territorio ucraino, avanzata dal presidente Zelensky durante il summit NATO di Ankara, rappresenta una possibile risposta, con i negoziati in corso sugli aspetti tecnici e industriali. Le tempistiche non sono dalla parte di Kyiv, che si è già mossa per iniziare a produrre un proprio sistema in cooperazione con diversi Paesi europei – il cosiddetto progetto Freya – anche se difficilmente sarà operativo prima del 2028.
Per l’Europa, il problema riguarda quindi non soltanto la disponibilità dei sistemi statunitensi, ma anche l’accesso alla capacità industriale che li sostiene. L’Europa dispone di aziende specializzate in determinate componenti, come nel caso di Avio o della norvegese Nammo per gli SRM, che le permetterebbero di avere un peso negoziale non indifferente con riguardo ad alcuni segmenti specifici della filiera. In parallelo, resta la necessità di sviluppare alternative, attraverso formati di cooperazione estesi a livello europeo e diversificati a livello internazionale. L’esperienza della European Sky Shield Initiative, lanciata dalla Germania nel 2022, mostra inoltre le difficoltà di conciliare cooperazione europea e interessi industriali nazionali: Francia e Italia, infatti, rimasero inizialmente fuori dall’iniziativa, anche perché il quadro originario non includeva il sistema franco-italiano SAMP/T.
Sul piano della cooperazione con gli Stati Uniti, infine, la prospettiva di ampliare la produzione sotto licenza di questi sistemi in Europa potrebbe rappresentare una possibile strada nel breve periodo, con un maggiore ruolo delle aziende europee all’interno della catena di approvvigionamento. Nel lungo periodo, una possibile traiettoria potrebbe essere quella di una maggiore complementarità tra sistemi statunitensi ed europei, combinando piattaforme avanzate con sistemi più “low-cost”. Il nodo sarà quindi trovare un equilibrio tra l’integrazione con la capacità industriale statunitense nel breve periodo e lo sviluppo di capacità europee complementari nel lungo.
Francesco Rosazza Boneitin
*Istituto Ispi

Lascia un commento